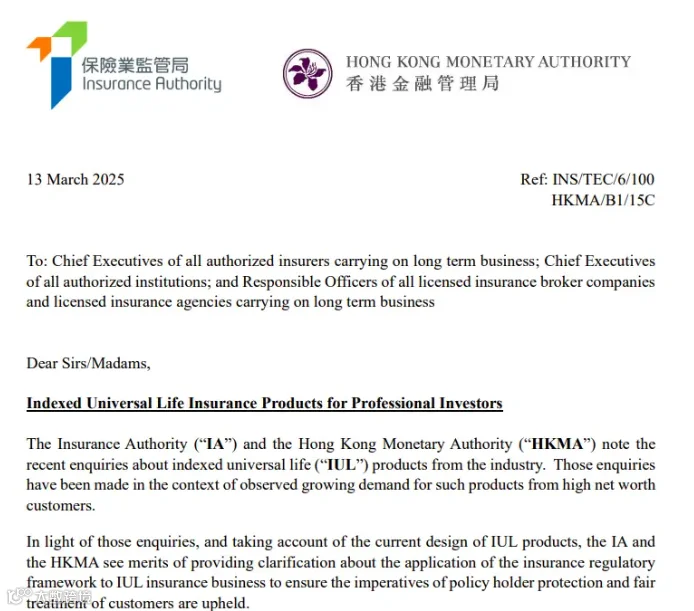
3月13日,香港保监局联合金融管理局官宣:指数型万用寿险(IUL)2025年要正式上线了!虽然至今这款产品还未正式上线,但从2月份预告开始,这消息就像一颗重磅炸弹,让整个行业都坐不住了。这到底是啥神仙产品?今天咱就用大白话唠明白!
一、IUL是啥?比余额宝还稳的“指数基金保险版”
先划重点:IUL不是大陆的万能险!

简单来说,它是一款既能保身故,又能让你跟着股市指数赚钱的保险。最大的亮点就是“收益有上限,亏损有底线”,简直是给钱包上了双重保险!
举个例子,之前美国一款IUL产品(VOYA)有三种策略:

1. 固定收益策略:像定期存款,未来一年保底2%,最高4.5%;
2. 指数策略:挂钩标普500指数,涨了跟着分蛋糕,但最多赚13% ,跌了也不会亏本 ;

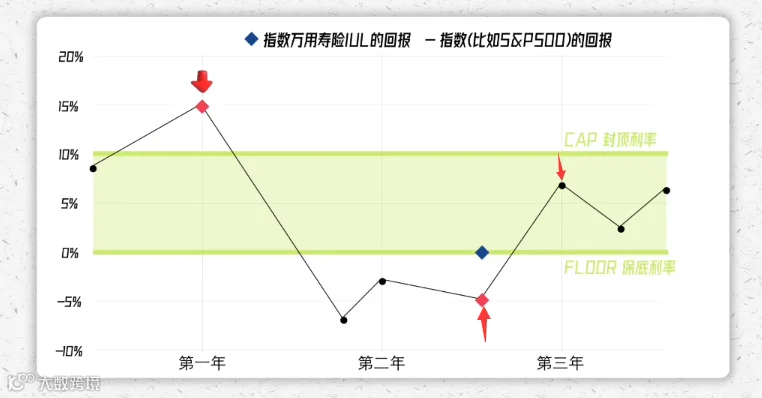
3. 全球指数策略:同时盯紧标普500、欧股50、恒生指数,哪个涨得好就多投点,那么最后基于这个策略,设定一个综合收益区间:10%的上限和一个0%的下限。
-
最后实际收益为15%,超过10%,则按10%计算收益。 -
最后实际收益为-5%,低于0%,则按0%计算收益。 -
最后实际收益为7%,位于收益区间内,则按7%计算收益。
这次香港保监局给IUL定了不少规矩: 比如销售资质要求,代理人必须考过5号牌(投资类保险资质)才能卖;
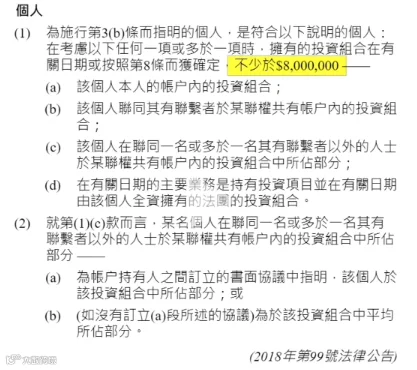
对于投资者,购买的门槛:个人或配偶资产超过800万港元,才能被认定为“专业投资者”,才有资格买。
 虽然门槛不低,但这产品在美国、新加坡早就火出圈了,很多富豪拿它做财富传承、资产隔离。香港这边,保诚、富卫、永明等大公司已经在加急研发,本季度就可能上线 !
三、能挂钩恒生指数?跨境大佬的“税务神器”来了!
最让人期待的是,香港版IUL可能会推出和恒生指数、标普500等挂钩的产品!想象一下,以后买保险就能跟着港股、美股大盘一起涨,还不怕暴跌亏本金,这不比自己炒股香?
 业内专家分析,IUL上线后,香港作为离岸财富管理中心的地位会更稳。对跨境高净值人群来说,它简直是“一箭三雕”:
1. 税务筹划:合理利用规则,降低税务成本;
2. 资产隔离:保险金和个人资产分开,更安全;
3. 财富传承:指定受益人,避免遗产纠纷。
四、打工人能买吗?这3点一定要知道!
虽然IUL暂时是高净值人群的专属,但咱普通人也能从中get到3个关键点:
1. 保险新趋势:未来保险会越来越像“保险+投资”的组合,保本又能赚;
2. 资产配置思路:分散投资很重要,指数挂钩产品能帮你对冲单一市场风险;
3. 攒钱动力:努力搞钱,争取早日跨过800万门槛,解锁更多高端理财工具!
结语:保险界的“盲盒”,值得期待吗?
香港版IUL就像一个还没拆开的盲盒,既有可能成为高净值人群的“财富神器”,也给我们普通人打开了新视野。等产品上线后,我们再来实测一波!如果是你,会考虑用它做财富规划吗?
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!