最近,港险话题在网上吵翻了天!刷短视频时,有人把港险吹成“躺赚神器”:交200万保费就能退休,一张保单养三代,收益轻松破千万;可也有人哭诉被港险“坑惨”,投进去的200万打了水漂,连本金都拿不回来。
这些极端对立的说法,其实都是套路!那些用“暴富”“血亏”制造焦虑的博主,不过是利用人性弱点收割流量。要是轻信加微信投保,分分钟被割韭菜!今天就和大家唠明白三个关键问题,教你避开港险投资的坑!
一、港险号称复利7%,凭什么这么高?
港险分红险敢打出7%的复利预期,和它的投资策略密切相关。内地保险公司投资收益假设多在4%,受监管规定,实际分红终身预期在3.3% - 3.5%。而香港保险公司直接把投资假设拉到7% - 8%,底气就在于全球化、多元化投资。
保险公司收来的保费,主要投向债券和股票。香港保司在债券上大量配置美债,30年期美债复利达4.7%;欧美3A企业债券收益也有4.5% - 5%。股票方面,美股标普500近30年涨了10倍,年化复利8%,50年更是高达10%。这就是港险敢承诺高复利的底层逻辑。
二、7%的收益真能拿到手吗?
以友邦2024年中期报告为例,其分红产品投资结构中,债券占比64%,股票占比36%。想实现7%复利,关键得靠股市“给力”。

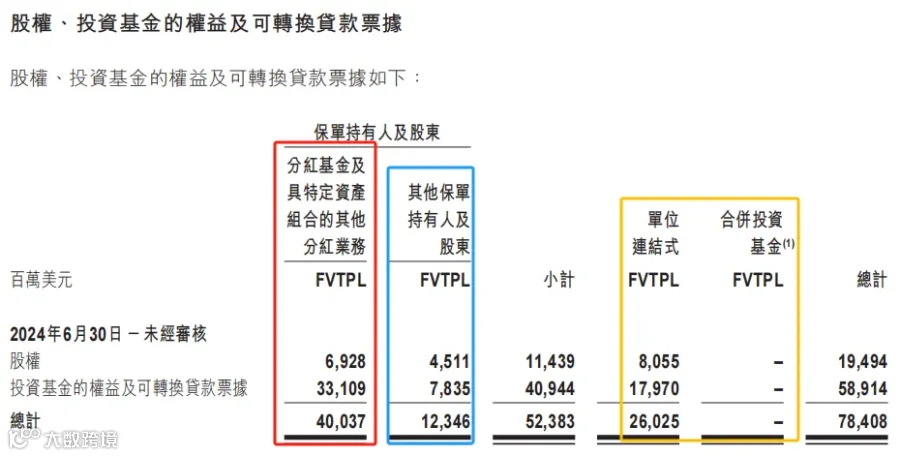
《图来源于香港友邦2024年中期业务报告》
复利7%分红险,压舱石资产还是固收债券,平均收益在4.5%上下,想达到7%的复利,核心需要保险公司在股市上的投资强劲。
而如上所述,保险公司对于股票投资收益是以过往30年、50年股票的复合增长率为基础,如果你的保单持有时间越久,就越有可能实现更高的复利收益。
而如果追求短期很快就能达到如此高复利,那无异于异想天开,股市的短期波动任何投资机构都无法预知。
说白了,保单持有时间越长,越有可能接近7%复利;要是想短期“赚快钱”,那基本是白日做梦。就像炒股,谁也说不准明天是涨是跌,保险公司也不例外。
三、普通人该怎么看待港险7%的承诺?
1. 别被高收益冲昏头:只盯着7%分红买港险,以后分红实现率稍有波动,心态就容易崩。
2. 理性看待港险价值:它确实有全球化投资优势,能帮我们分散资产、配置海外优质资源,但别神话它,更别贬低它,把它当成投资组合的一部分就好。
3. 降低收益预期:别指望港险每年都能“达标”,就算分红实现率只有50% - 60%,20年下来复利也能有4%左右,这已经超过不少理财产品了。
港险不是“万能钥匙”,也不是“洪水猛兽”。想配置港险,先搞懂自己的需求,再理性分析产品,千万别被夸张宣传忽悠!
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!