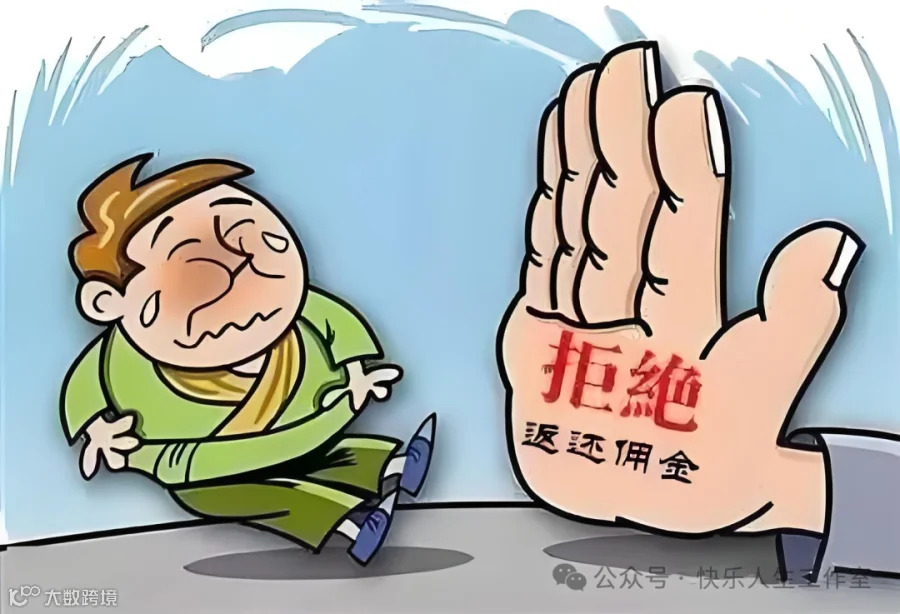
做境外保险这么多年,最让我哭笑不得的,就是遇到客户一开口就问:“别家答应返佣XX元,你给得更高我就买!”每次听到这话,我都忍不住想问:买保险图的到底是保障,还是那点眼前的小利?今天必须把真相掰开了揉碎了,告诉大家为什么返佣千万碰不得!
一、保险佣金从哪来?你交的钱都花哪了?
大家交的保费里,除了保险公司的运营成本,还有一块是支付给业务人员的佣金。但保险可不只是一张合同,背后是几十年的长期服务:续费提醒、信息变更、出险咨询、理赔协助……这些琐碎又重要的事,都需要专业人员跟进。
很多人误以为我们拿的是客户交的保费,其实大错特错!保险公司专门设有准备金支付佣金,客户的保费扣除管理费用后,直接进入投资账户增值 。而且,大部分公司会把未来几年的续期佣金提前发放,看着首年佣金高,其实是在预支未来十几年甚至几十年的服务费。算下来,这佣金真不算多!
二、为什么有人敢返佣?背后全是坑!
1. 业绩压力逼的:保险行业竞争激烈,长期没业绩就会被“清退”。那些有真本事的顾问,根本不屑靠返佣拉客户;
2. 专业不够,返佣来凑:业务能力差、讲不清条款、做不好方案,只能用返佣吸引客户。这样的人,你敢把几十万甚至几百万的保障交给他?
三、返佣的3大“致命陷阱”,每一个都能让你后悔!
陷阱一:违法风险,一触即发
《保险法》明确规定,业务员不能给客户合同外的利益。返佣属于违法行为!一旦被投诉,业务员可能被永久禁止进入保险行业,甚至整个金融圈!没有从业资格的人,以后谁给你做售后?
陷阱二:劣币驱逐良币,坑的是整个行业
返佣就像一场“价格战”,逼得专业顾问没活路。当行业只剩下靠返佣拉单的人,以后谁能帮你规划家庭保障?谁能在理赔时据理力争?贪图小利,最终受害的还是消费者自己。
陷阱三:因小失大,保障变“空心菜”
真正优秀的业务员根本不愁业绩,愿意返佣的人,大多是业绩垫底、随时可能离职的“新手”。佣金都返给你了,他哪还有动力做服务?等你需要理赔时,人都联系不上,几百万的保单瞬间成了废纸!
尤其是海外保单,涉及跨国沟通、复杂流程,售后难度比普通保单高十倍!一个电话打不通、一次材料没准备好,都可能耽误理赔。这种时候,专业团队的价值远超那点返佣!
买保险,买的是几十年的安心;选业务员,选的是一辈子的托付。别让返佣,毁掉全家人的保障!希望大家都能遇到靠谱的顾问,也呼吁行业少一些返佣套路,多一些专业服务!
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!