


家人们,你们有没有好奇过,一线城市那些挥金如土的富豪们,到底在忙着把钱投到哪儿去?曾经,房产投资那可是香饽饽,大家一窝蜂地往里冲。可如今,风水轮流转,保险资产配置成了富豪们的新宠儿。这背后到底藏着什么门道?今天咱就来一探究竟!
ONE
房产投资“退烧”,保险配置“升温”
以前,大家一提到投资,首先想到的就是买房。为啥呢?因为房产既能带来租金收益,还能坐等升值,这买卖稳赚不赔呐!可现在,房产投资市场已经今非昔比,出现了严重的两极分化。
你要是还把投资都押在某一条街道、某一个学区的房子上,那风险可就大了去了。市场行情就像六月的天,说变就变,房价和租金收益也跟着起起伏伏,说不定哪天就跌得让你怀疑人生。
但保险就不一样,尤其是储蓄分红类保单、年金险这些。它们就像一个会下金蛋的母鸡,保单价值会随着时间一点点增长,而且能给你提供足额、按时、源源不断的现金流。既保本,又能稳健增值,简直就是投资界的“六边形战士”。
更厉害的是,保单还有财富传承、家族信托这些简易功能。有了它们,财富管理和子女继承这些麻烦事儿,都能变得轻松又便捷。就像给财富请了个专业的“管家”,帮你把一切都安排得明明白白。
所以,现在越来越多的富豪都开始把目光从房产转移到保险上,固定资产金融化、金融资产保险化,成了当下富豪们资产配置的新潮流!
TWO
香港保险市场:富豪们的“心头好”
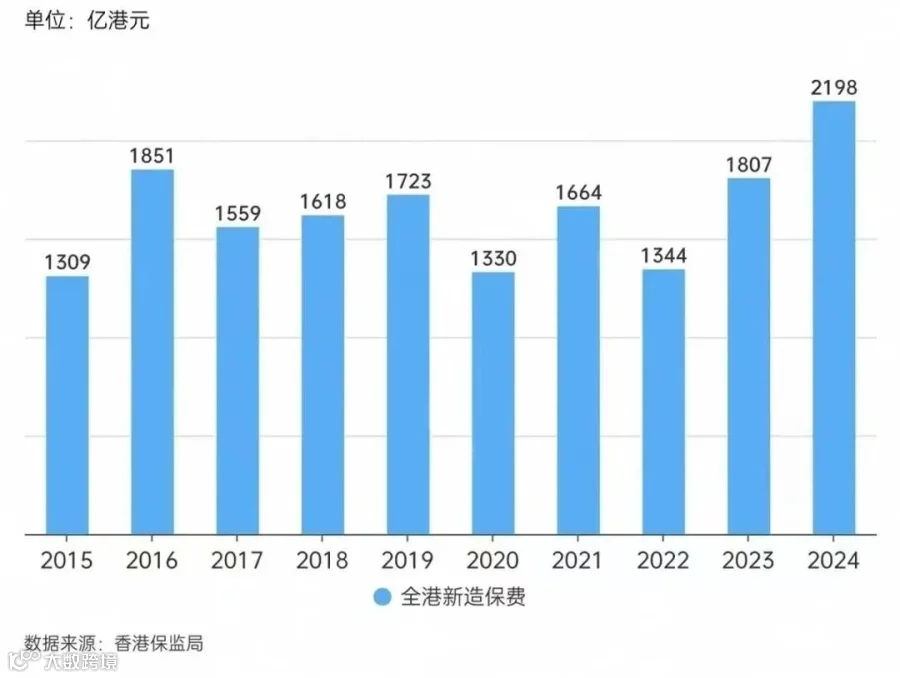 香港保监局公布的数据可真是让人眼前一亮。2024年,全港个人新单总保费达到了2198亿港元,和2023年1807亿港元比起来,同比增长了21.64%,还创下了历史新高!这说明啥?说明富豪们对香港保险那是相当认可!
在这些保单里,终身寿险可是内地富豪们的心头好,稳稳占据着需求TOP1的位置。从新单保单数来看,终身寿险的涨幅特别显著,同比提升了23.2%,占内地总保单的59.1%。储蓄分红险也不甘示弱,同比提升了80.7%,占比内地保单的3.4%。

香港的储蓄分红险,对于有美元资产认知的中产和高净值家庭来说,早就不是啥新鲜玩意儿了,很多家庭都已经关注甚至配置了。各家保险公司为了吸引客户,收益也是你追我赶,现在年复利都能达到7%+了,这收益简直太香了!
不过,小编觉得,终身寿险同样是中产和高净值家庭的必备保单之一。它有超高倍数的保证高杠杆,可以用来当作家庭基金。而且,人活得越久,收益就越高!
实例说话:高杠杆+储蓄增值,终身寿险的“王炸组合”
可能有些家人会觉得,富豪们有钱,买保险当然轻松。其实,咱们就算没有富豪那么雄厚的财力,也能用有限的可调配资源,把资产配置做到最大化、极限化。下面我就给大家举两个例子,让大家看看终身寿险到底有多牛。
例子一:37岁男士的“财富盾牌”
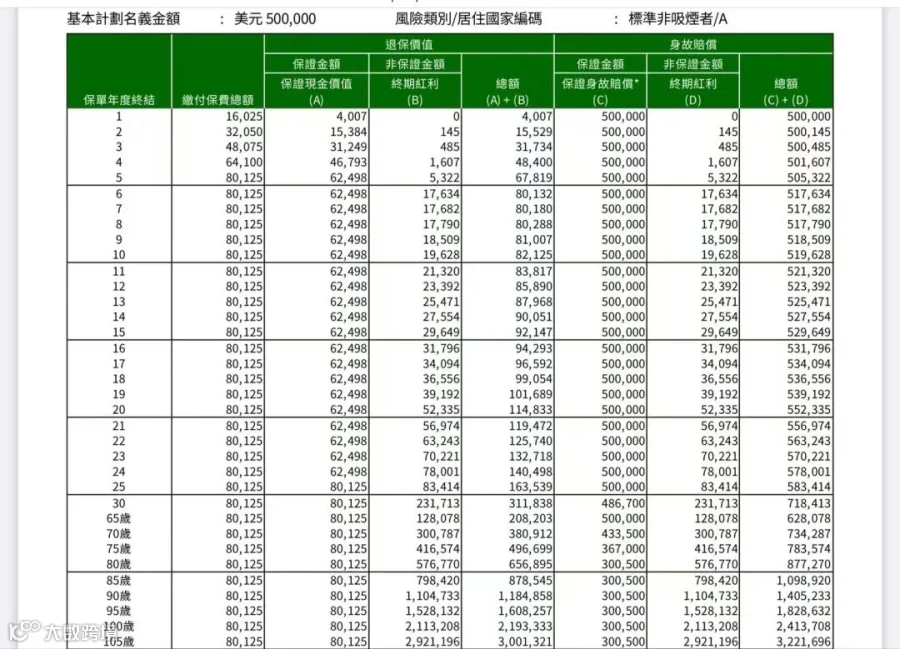
假设有个37岁的男士,他买了一份某保司的终身寿险,保额是50万美金,总保费大约8万美金,每年交1.6万美金,交5年。算下来,这杠杆超过6.2倍!这就好比你用少量的钱,给自己打造了一个坚固的“财富盾牌”,既能保障自己的生活,又能为家庭留下一笔丰厚的财富。
例子二:0岁女宝的“财富种子”

再看看一个0岁的小女孩,她妈妈给她买了一份同一家保司的终身寿险,保额同样是50万美金,总保费大约4.6万美金,每年交9230美金,也是交5年。这杠杆直接超过了10.8倍!越早投保,杠杆就越高。
而且,终身寿险可不只是有高杠杆这一个优点,它还有储蓄增值的功能。也就是说,它既能当寿险用,又能当储蓄用,简直就是“一保多用”。在很多富豪家族里,这早就成了一个心照不宣的秘密。他们从孩子出生的那一年起,就会给孩子买一份终身寿险,因为在他们看来,子女本身就是一种财富,而这份保单就是给这份财富加上的一道“保险锁”。
THREE
借鉴富豪智慧,开启财富新征程
或许咱们普通人的经济实力没办法完全照搬富豪们的做法,但他们的资产配置思路和智慧,绝对值得我们好好学习。毕竟,天上不会掉馅饼,富人之所以富有,那肯定是有他们的过人之处。
咱们可以结合自己的实际情况,合理配置保险资产,让保险成为咱们财富增长的“助推器”。说不定哪天,咱们也能实现财富自由,过上自己想要的生活呢!
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
