


在利率下行、通胀高企的当下,高净值家庭正面临一个灵魂拷问:如何让财富在波动中“保本增值”,同时还能为后代留下一笔确定性的资产?
传统万能寿险(UL)收益稳定却跑输通胀,分红型终身寿险平衡但收益中庸,而指数型万能寿险(IUL)却以“收益挂钩市场、下有保底、上有封顶”的独特设计,成为海外财富规划中的“黑马”。它究竟是“高风险高回报”的投机工具,还是“攻守兼备”的财富管理利器?与直接投资指数ETF相比,IUL的“保底+杠杆+免税”三重优势,能否让它成为富豪家族信托的标配?
本文将从收益模式、风险承担、成本对比等五大维度,拆解IUL与传统险种的本质差异,并揭示一个被忽视的真相:为何连美国证监会主席被提名人Paul Atkins,都将IUL纳入3.27亿美金身家的资产配置?
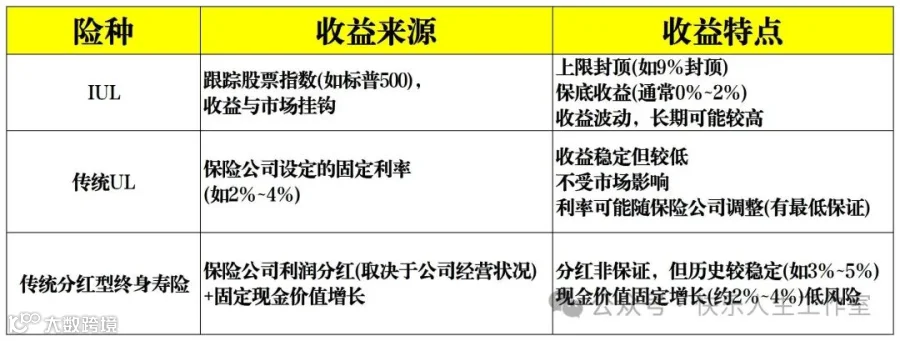
IUL:和市场挂钩,潜在收益那是最高的,不过波动也大。就像坐过山车,刺激是刺激,但也容易心惊肉跳。
传统UL:收益固定,稳稳当当的,但跑输通胀风险可不小。就好比把钱放银行吃利息,虽然安全,但可能跟不上物价上涨。
分红型终身寿险:属于平衡型的,既有分红又有固定增长,适合那些比较保守的投资者。
II、风险承担对比

IUL:投保人得忍受市场波动,市场好了赚钱,市场差了可能就少赚或者不赚。
传统UL:利率风险由投保人和保险公司一起承担,相对来说风险没那么大。
分红型终身寿险:风险最低,不过收益也就那样,中规中矩。
III、费用与成本对比
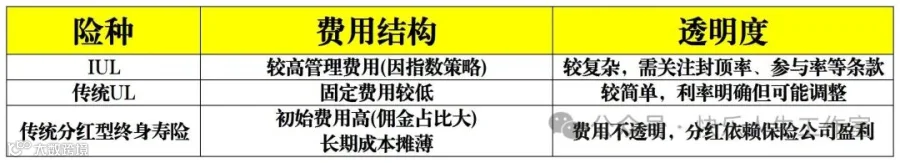
IUL:前期费用高,但要是市场表现好,长期算下来可能更划算。
传统UL:费用适中,适合那些想中短期持有的人。
分红型终身寿险:初期成本最高,但长期很稳定,就像坐稳了的船,不会大起大落。
IV、灵活性与控制权
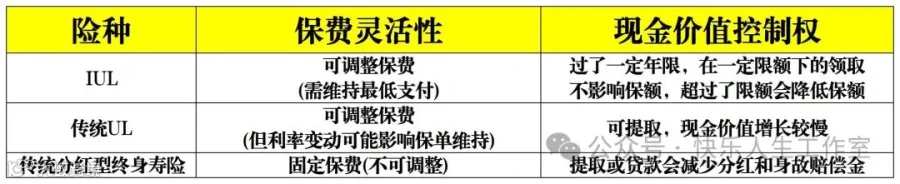
IUL和传统UL:比较适合需要灵活支付保费的人群,想多交就多交,想少交也能商量。
分红型终身寿险:更适合长期稳定持有,钱放进去就别老折腾了。
V、保费对比
IUL的保费只有传统分红寿险的50%,传统万能寿险价格介于IUL和传统分红寿险之间。
举个例子,40岁不吸烟男性,100万美金保额,新加坡某保司的传统分红险保费是19.3万美金,而某保司的IUL只要9.5万美金,差距是不是挺大的?
二、买IUL跟直接买指数ETF相比有什么好处?
首先,IUL有高杠杆的寿险保障,而直接买指数ETF没有。对于就是要留一笔钱给后代的人来说,就挺合适。
其次,现金价值的收益上,如果跟踪的股票指数暴跌,IUL有保底收益。这种兜底,对投资人的心情维护重要。标普500暴跌在历史上发生过几次,就在我写字的现在,全球股市又是一阵血雨腥风。我现在心平气和地在写文章,而不是盯着我的美股账户伤神,主要因为我买的是IUL,而不是直接买S&P500 ETF。
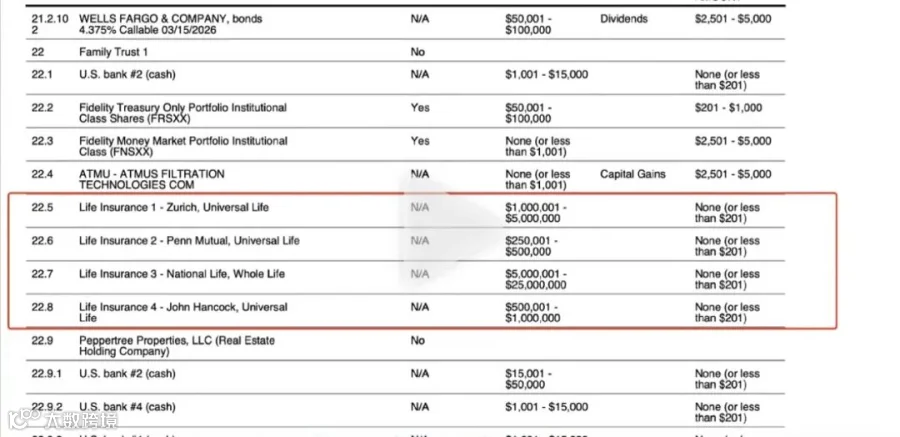
再次,对于美国身份的人来说,买美国IUL可以避开资本利得税。最近被提名美国证监会主席的Paul Atkins, 被爆出身价至少3.27亿美金,因为和妻子共有54份寿险保单而受到质疑。我看公开数据里面他持有了3张IUL保单,1张传统分红寿险保单,都放在他的家族信托里面。

为了获得这些好处,也要付出一些成本。
首先,股票指数的收益不会全部给到投资人,收益有封顶。
不过,经过测算,在IUL收益上有封顶、下有保底的情况下,IUL的收益有可能比买直接指数ETF要高。
其次,保险公司要收取费用,费用比例比买指数ETF要高。
写在最后
IUL不是万能药,但可能是财富传承的‘安全气囊’。从收益波动到成本测算,从税务优化到家族信托实践,IUL与传统险种、指数ETF的对比揭示了一个核心逻辑:没有完美的金融工具,只有适配需求的解决方案。
若你追求确定性,传统UL的固定收益与共同分摊风险机制,或许更适合中短期持有;若你倾向平衡,分红型终身寿险的“稳中求进”能满足保守型投资者的需求;但若你渴望在波动中“保底增值”,同时用寿险杠杆撬动家族财富传承,IUL的“下有保底、上有封顶”机制,以及资本利得税豁免优势,可能成为高净值人群的“必选项”。
正如Paul Atkins的保单配置所示:3张IUL保单与1张分红型终身寿险的组合,恰恰印证了顶级富豪的资产配置哲学——用IUL的“安全气囊”对冲市场黑天鹅,用分红险的“稳定器”平衡整体风险。

财富管理的终极命题,从来不是“赚多少”,而是“留多少”。 在充满不确定性的时代,或许我们都需要重新思考:你的资产配置中,是否缺了一张IUL保单?
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
