家人们,咱活一辈子,其实就盼着能富那么一次,可关键问题来了,富起来之后咋守住财富呢?
前两天股东大会上,投资界的大佬巴菲特就说了,高净值人群在财富配置上,守住财富的关键就两点:一是选能穿越经济周期的专业机构;二是选能保值增值的产品。
一、机构选择:长期主义、稳健经营受青睐
在选机构这件事儿上,长期主义和稳健经营可是高净值人群最看重的指标。说到这,就不得不提拥有160年历史的保险金融巨头——永明金融。它成了很多高净值人群的首选,为啥呢?咱接着往下看。
1.产品选择:超七成高净值人士青睐保险
根据2月德勤发布的《大中华区高净值人士财富传承与保险规划报告》,70%的高净值人士已经把保险纳入了自己的资产配置里,其中57%的人还打算通过保险来实现财富传承。这么看来,保险在财富管理方面确实很受认可。
2.守住财富的验证:160年稳健经营
能真正守住财富的机构,可不是靠嘴上说说就行的,得有历史来作证。永明金融从1865年在加拿大成立到现在,经历了好多重大挑战,依然能稳健经营。

在这160年的时间里,它从来没让地方政府操心过,还一直给保单持有人分红。这就说明它在不确定的经济周期里,真能帮客户守住财富,所以才赢得了大家的信任。
永明金融为啥能这么稳健呢?这得归功于它强大的财资实力、严格的风控策略,还有多元化的投资策略。就好比一个人,自身有足够的底气,又有良好的生活习惯和应对风险的能力,自然能一路稳健前行。
二、守住财富的能力:坚持长期主义
永明金融一直都把长期主义挂在嘴边,并且落实到实际行动上。长期主义可不是喊喊口号就行,它需要战略定力、严格的风控、持续强健的资本实力、注重长期稳健回报的产品设计,还有百年稳健的分红实力,这些方面都得从长期的角度去考虑,才能走得长远。
我给大家仔细说说:
1. 稳健的资本实力:永明金融的资产管理规模超过8万亿港元。通过多元化业务组合,还有完善的风险管理实践,它的偿付能力非常强劲。在香港最新的RBC(风险资本要求)下,偿付能力比率超过200%。
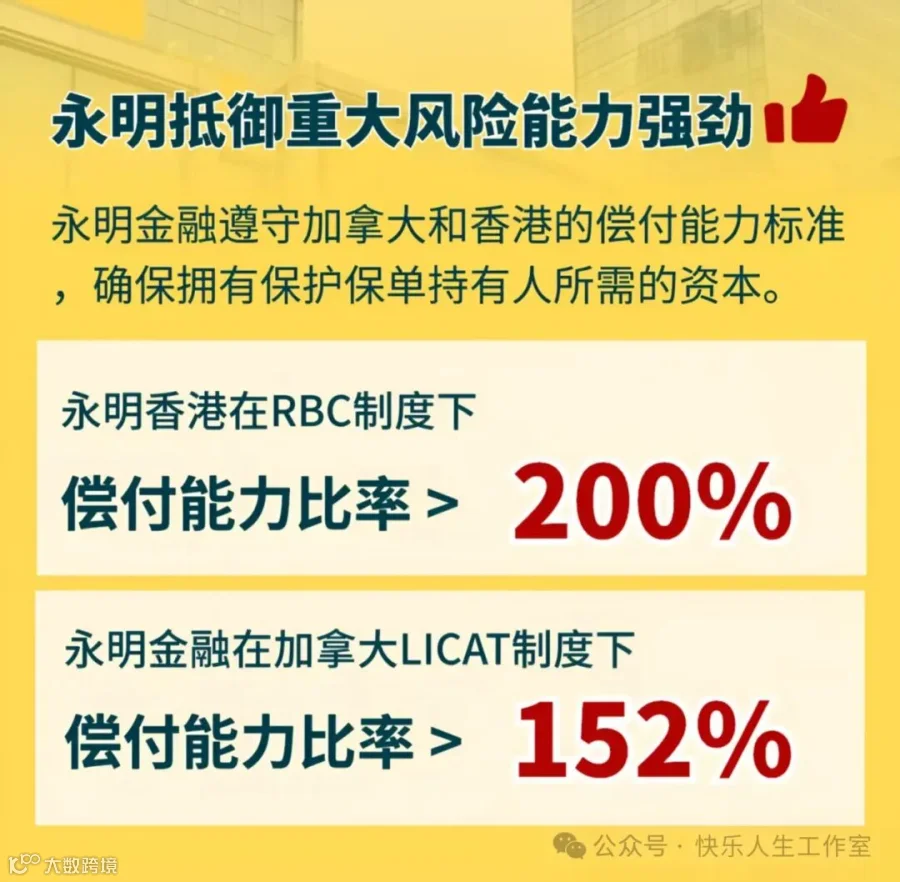
这就好比一个身体健康、体能充沛的人,有能力去兑现理赔,履行对客户的承诺,在各种情况下都能稳稳地站住脚。
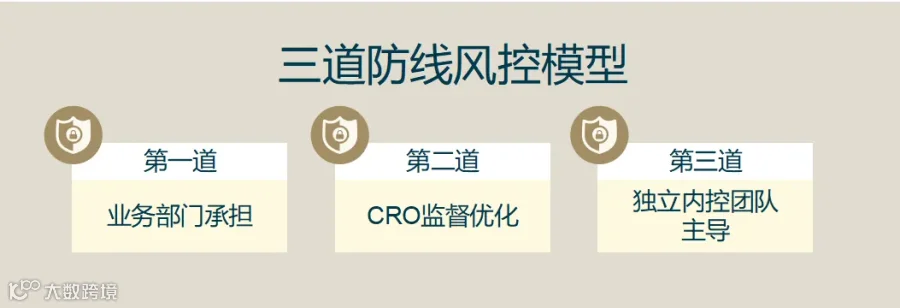
2. 卓有成效的风险管理实践:永明金融建立了一套严密的全球风控体系,为客户的财富安全保驾护航。它把业务部门当作第一道防线,让它们承担直接风险;首席风险官(CRO)负责制定风险框架并监督实施,这是第二道防线;独立内控团队会出具独立意见,当作第三道防线。层层把关,确保风险可控。
 比如说,现在香港保险市场有些公司,为了在某一任期内追求亮眼的业绩,不顾风险,重仓单一市场,放大产品的潜在波动。一旦经济风暴来袭,这些公司就会面临巨大的财务压力,有的甚至会破产被接管。
而永明金融就不一样,不管是产品设计还是投资管理,都严格遵循公司风控体系。从上到下,从前线到后台,从单个业务部门到所有业务部门,都不盲从、不追随,按照长期主义的原则,为客户持续稳健地创造财富。
3. 多元化投资组合:永明金融在全球范围内构建了多元化的投资组合,覆盖了全球多个市场和资产类别,而且还很重视ESG因素,确保投资决策符合可持续发展的原则。
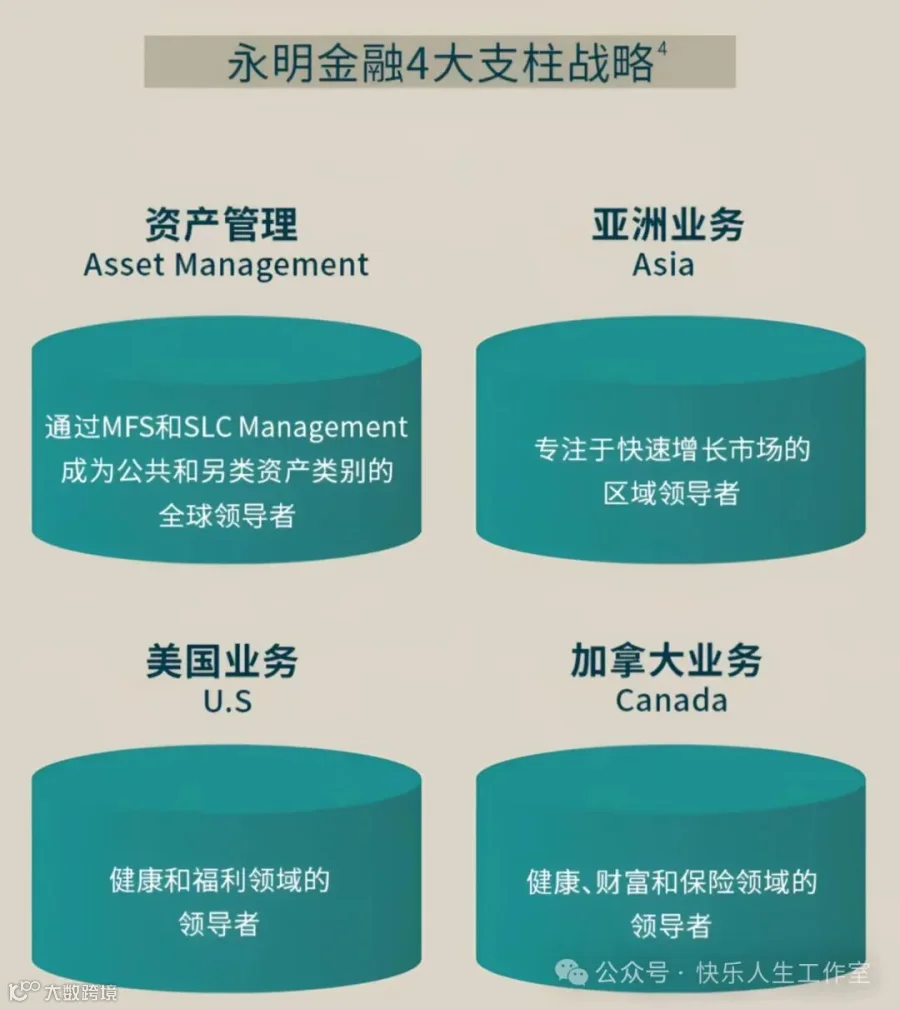
这样一来,就能在不同的市场环境下都能有不错的收益,降低单一市场波动带来的风险。
三、守住财富的表现:获得客户高度认可
永明金融用实力证明了自己能守住财富,这一点也得到了客户的高度认可,特别是高净值客户。2024年,永明金融在香港市场实现了14.25亿美元的保险销售额,个人保障销售额同比增长90%。
这里面还有一些数据特别亮眼:每10张保单就有3张保单的首年保费超过1000万港元;2024年全年,过亿港元保额的保单占全年总保额的11.9%。
2025年这个内外环境都不确定的时候,我觉得选择永明金融这种奉行长期主义,能给客户提供可持续稳健回报的保险公司,是很多人的明智之选。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!