


最近,2年缴费的保险产品特别受欢迎。它前期收益增长快,20年财富能翻三倍,取钱方式也很灵活,有225、236、255等多种选择,预缴利率还超高,6%、6.8%都不在话下。
一、万通“富R千秋PIS”和安盛“盛L”,到底选哪个更好呢?
假设我们有50万美金本金,同年分别投保万通(我们叫它万哥)和安盛(简称安弟),并且一次性预缴保费。万哥这边,实际保费投入有53万6千多美金,而安弟只有51万7千多。这么一看,万哥给投资人的实惠更多!
万哥的“富R千秋PIS”,首年就有8%的保费折扣,还有6%的预缴利息,投保的时候就能直接享受这些优惠。安弟的“盛L”,首年没有折扣,次年也没有回赠,只有6.8%的预缴利息,而且还得等1年后才能拿到。
我们再来看看不同年份退保的情况:
1. 10年后:万哥的总现金价值大概是79万美金,安弟是78万美金,万哥比安弟多领了1万多美金。
2. 20年后:万哥和安弟的总现金价值都翻了三倍多,万哥是167万美金,安弟是163万美金,万哥又比安弟多领了4万多美金。
3. 30年后:万哥的总现金价值约为326.5万美金,安弟是321万美金,万哥依旧比安弟多领了5万多美金。
时间越往后,两者的差距就越大。到了100个保单年度的时候,万哥已经超出安弟1800万美金了!这就是复利的强大力量,让万哥获得了更多收益。
同样的保费,虽然IRR回报相差只是小数点后两位,但实际到手的保单现金价值差距却有上千万美金。

随着时间的积累,复利效应带来的倍数增长越来越明显,100年下来现金价值相差1800万美金,就像在同样的坡上,万哥滚出了更大的雪球!

二、富R千秋PIS和盛L详细对比
1. 收益表现:「富R千秋PIS」在保证收益和预期收益方面都很不错,2年缴的预期收益高达7.21%,算上各种优惠后,预期收益能攀升到7.24%。而且,「富R千秋PIS」的保证回报内部收益率(IRR)比「盛L」高,预期回报同样也高于「盛L」。

2. 提取灵活性:「富R千秋PIS」在提取方面更快、更灵活。交完保费的第2年末就可以开始提取,而「盛L」最快要到第3年末才能开始。另外,如果从第3年开始提取,「富R千秋PIS」有236的提取选项,「盛L」却只支持233。

特别要提的是,如果从第5年开始提取,在相同的255提取条件下,因为「富R千秋PIS」的复归红利占比更高,所以它的提取回报表现更好。
3. 年金权益:万哥独具特色,提供12种独家终身年金权益,这在市场上是独一无二的!


作为香港终身年金的先行者,万哥不仅注重稳健增值,还承诺为未来提供100%确定的终身现金流,是个双赢的选择!
三、万通独特的投资优势:专业寿险资管基因
霸菱Barings,作为万通保险的主要资产管理人,有着260多年全球资产管理的丰富经验,它还是美国万通保险的子公司,非常了解寿险资产管理,是专业的寿险资管机构。
万通保险把99%的固收类投资都交给霸菱管理,其中80%以上是债券证券,而且97%的债券都有投资评级。霸菱凭借出色的全球资产管理能力,为YFLife万通保险提供了有力的保障和支持。

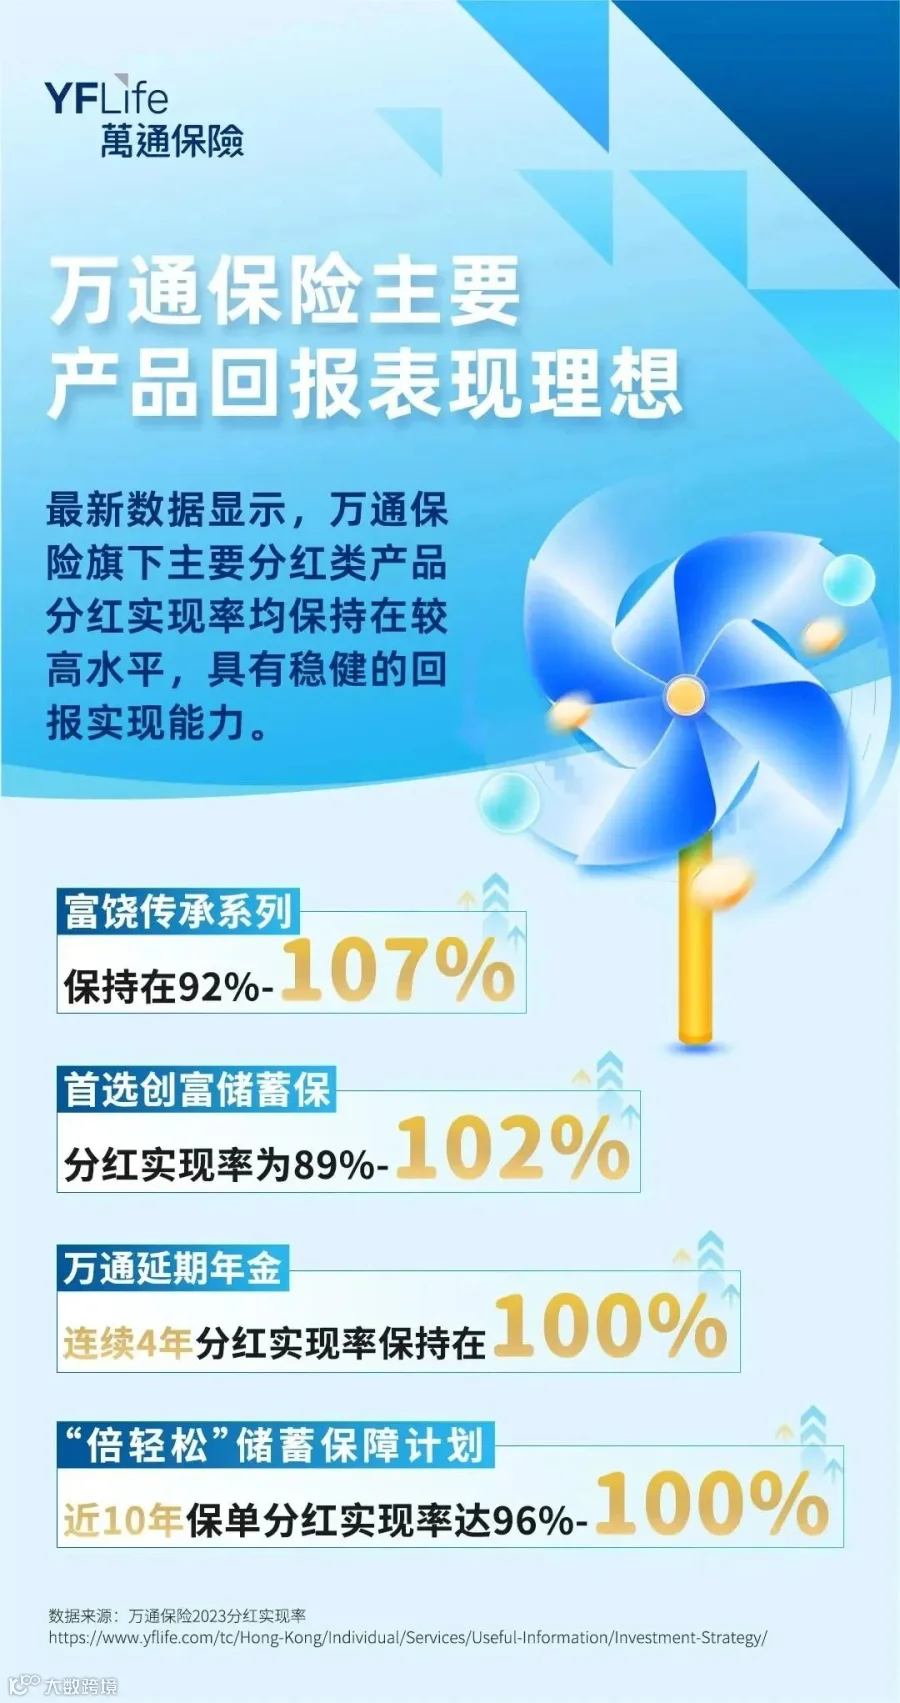
从实际结果看,万通保险旗舰分红险表现很好,分红实现率一直保持在较高水平,「富饶传承」系列在92%-107%之间,有着稳健的回报实现能力。
写在最后
买保险可是个长期的事儿,不能只看内部收益率(IRR)数字高就冲动。我们得仔细算算实际要花多少钱,保单里的现金价值到底怎么样,这才是重点。
说到储蓄分红险,它是长期的寿险产品,我们得选那些在寿险方面专业的公司,不能只看品牌名气,真正的实力才是关键。
再讲讲资产管理,不是说资管公司管理的资金多就厉害。我们得看看这家资管公司的投资方式,和我们买的保险产品是不是匹配,历史业绩如何,这才是靠谱的判断方法。
如果您想要进一步了解或想测算香港保险, 新加坡保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
