


当大家着手了解新加坡保险时,大概率会通过保险代理人知晓新加坡宏利保险。宏利保险旗下的产品类型丰富多样,今天就带大家深入认识一下他家的指数型万能寿险IUL产品——Signature Indexed Universal Life Select(Ⅱ) 。
一、产品申请要求早知道
1. 年龄范围:20 - 70岁的人群可正常申请投保。要是年龄在71 - 80岁区间,就得进行个案讨论,保险公司会依据具体情况判断能否承保 。
2. 保额门槛:最低保额要求为50万美金 。想通过这款产品做资产规划,得先看看自己的目标保额是否符合标准。
3. 缴费方式:缴费年期有趸交(一次性缴清)、5年缴和10年缴这几种选择,大家可根据自身财务状况灵活挑选。比如,收入稳定且资金充足的朋友,或许会倾向于趸交,一次性搞定;而收入呈阶段性特点的人,可能更适合5年或10年的分期缴费 。
4. 免体检福利:如果年龄处于20 - 55岁,并且投保保额最高达300万美元,那么就能享受免体检的便利 。这大大简化了投保流程,节省了时间和精力。
5. 身份认定:需符合新加坡合资格投资者身份要求,满足以下三个条件中的任意一项即可:拥有100万新币的金融资产;总资产达到200万新币;年收入为30万新币 。这是从侧面确保投资者具备相应的经济实力与风险承受能力 。
6. 签单便捷:如今投保便捷度大幅提升,可通过线上视频远程签单 ,无需亲自前往新加坡,跨越地域限制,轻松完成投保流程。
7. 付款途径:采用电汇(TT)的付款方式,安全又高效。
8. 被保人变更:最多可进行多次被保人更换 ,这为财富传承规划提供了极大的灵活性,方便将保障延续给下一代或其他直系亲属。
二、产品优势大放送
1. 个人直接持有:保单可由个人直接持有,并不强制设立信托 。相比一些需要通过信托架构持有保单的产品,减少了中间环节,让保单归属更加清晰、直接,投资者对保单的掌控力更强 。
2. 保底锁利机制:指数保底0% ,这意味着就算市场行情不佳,指数表现为负增长,投资收益也不会出现亏损。现行封顶利率9.3% ,在市场向好时,收益增长有上限约束,但依然能收获可观回报,真正做到只赚不赔,为投资者的资产筑牢安全防线 。
3. 可观复利收益:回顾过去25年,该产品复利平均收益达6.30% 。长期稳定的复利增长,能让资产实现稳健增值。就像滚雪球一样,随着时间推移,资产规模不断扩大,是实现财富积累的有力工具 。
4. 额外收益惊喜:表现指数账户表现出色时,额外能获得15%收益乘数 。假设指数账户原本收益不错,再加上这15%的额外乘数,收益瞬间得到大幅提升,给投资者带来意外之喜 。
5. 忠诚奖励丰厚:从保单第11年起至被保险人100岁,每年都会叠加0.35%额外奖励 。这是宏利对长期持有保单客户的回馈,持有时间越长,获得的奖励越多,进一步提升了保单的长期收益 。
6. 保单变现灵活:保单第11年起,每年最高能提领现价的5% ,并且不会影响保额 。这为投资者提供了资金的灵活性,在遇到突发资金需求时,可通过提领保单现金价值解燃眉之急,同时又不影响保单的核心保障功能 。
7. 戒烟优惠计划:吸烟客户有机会按非吸烟体承保 ,若在3年内成功戒烟,保费也不会增加 。这不仅体现了产品的人性化设计,也鼓励投保人养成健康生活习惯 。
8. 末期疾病关怀:可提前获得最高200万美元的 “生前” 提前理赔 。当被保险人不幸患上末期疾病时,这笔提前赔付的资金能用于支付高昂的医疗费用,缓解经济压力,给予患者和家庭更多支持 。
9. 传承选项多样:保单第2年起,最多可变更2次被保人 。方便投资者根据家庭情况变化,灵活调整财富传承对象,确保资产能按照自己的意愿,精准传递给下一代或指定亲属,实现家族财富的有序传承 。
三、产品账户全解析
1.2个账户
SIULS (II) 产品设有1个固定账户Fixed Account和3个指数账户Index Account供投资者选择 。
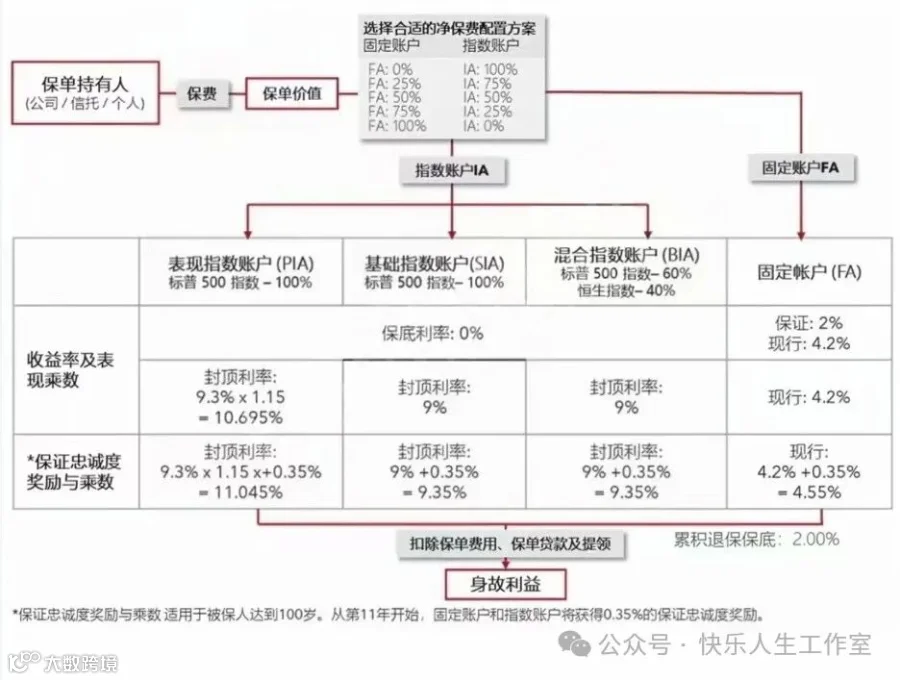
账户结算起始点固定为每月16日 ,届时会根据市场表现及账户投资策略,对账户价值进行核算与调整。
1. 固定账户:具备稳定性,收益相对平稳,能为投资者提供基本的收益保障 。
2. 指数账户:与国际主要指数挂钩,如标普500等,具有较高的收益潜力,但也伴随着一定市场波动 。投资者可依据自身风险偏好和市场判断,将保费合理分配到不同账户,构建个性化投资组合 。
2.投资账户变更规则
保单签发2年后,且在100岁之前,投资者可随时变更投资账户 。不过有几点需要注意:每个账户策略调整至少要间隔2年 ,这是为了避免投资者过于频繁调整账户,影响投资收益的稳定性;调整时需按25%的倍数比例分配资金 ,比如调整比例可以是25%、50%、75%等,规范了调整的幅度 。
3.历史派息率亮眼

过去25年平均派息率达6.5% 。稳定且较高的派息率,是产品投资实力与稳定性的有力证明 。虽然过往业绩不代表未来表现,但能为投资者在评估产品时提供重要参考依据 。
4.案例演示更直观
以李先生为例,35岁且不吸烟,选择10年交保费方案 。每年仅需交113833美元保费,就能获得高达1000万美元的身故理赔金 ,杠杆高达11.4倍 。
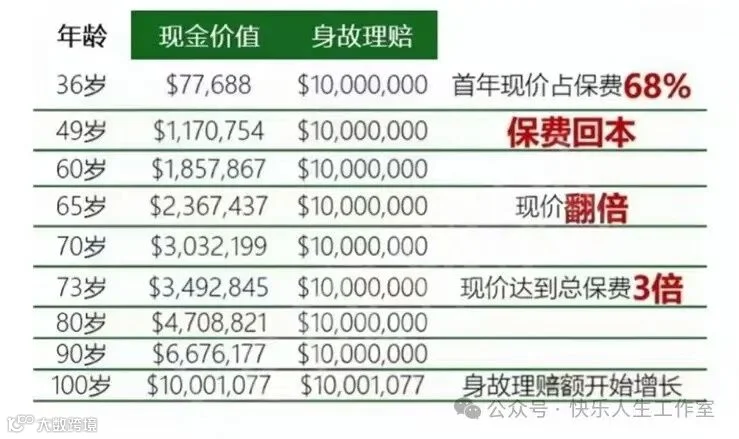
这意味着李先生用相对较少的保费投入,就能为家人撑起高额的保障伞,在不幸发生时,确保家人的生活质量不受影响,财务上得到充分保障 。
写在最后
指数型万能寿险凭借其独特的投资与保障结合模式,备受投资者青睐 。宏利这款IUL产品,通过跟踪主要指数,有望帮助投资者获得可观投资收益,实现资产增值目标 。同时,灵活的被保人更换机制,更为财产传承提供了有效途径 。
如果您正考虑资产规划、财富传承等需求,不妨深入了解一下宏利的这款IUL产品,或许它就是您一直在寻找的理想之选 。
如果您想要进一步了解或想测算香港保险, 新加坡保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
