ONE
收益结构:表面相似,实则大不同
两款产品,一边是炙手可热的安盛盛L,另一边是相对低调的永明万年青星河尊享。“保证收益+分红收益”—乍一看,盛势和万年青都采用了相同的收益结构。但深入研究后,我发现了三个关键差异。
1.保证IRR与回本期:时间就是金钱
假设2年缴美元保单,总保费40万美元,万年青的保证IRR在大多数保单年度均高于盛L。更引人注目的是回本期差距:万年青13年,盛势18年。

2.分红设计:一个小细节的大差异
分红设计上,都采用了“归原红利+终期红利”的双红利模式,但盛L的“归原红利”仅保证面值,不保证现金价值。

这意味着什么? 李先生持有一款与盛L类似设计的产品,当他想提取100万面值的归原红利时,实际到手只有90万,损失了10%的价值。原因就在于面值需按当时市场情况折算为现金价值,而折算率会随市场波动。
相比之下,万年青的归原红利实现了“面值和现金价值双保证”,且已派发的现金价值遵循“只升不跌”原则。如果是李先生持有万年青,他提取的100万就是实打实的100万,不会因市场波动而缩水。
3.悲观情景表现:风险与收益并存
我分析过某款储蓄险在乐观和悲观情景下的表现差距:假设5年缴,总保费25万美元,当受保人120岁时,两种情景下的预期总现金价值相差24倍! 因此,检验产品真正实力的并非乐观情景下的高收益,而是悲观情景下的抗跌能力。
以2年缴,总保费40万美元为例,自第10个保单年度起,万年青的总现金价值始终高于盛势。
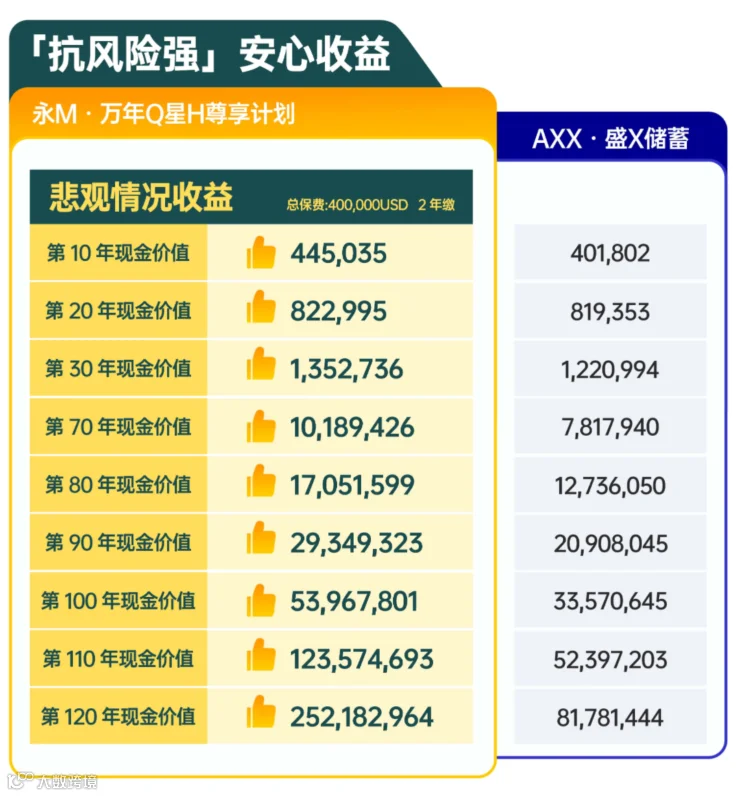 只有在市场下行时,产品的结构优势才能真正显现价值。2020年疫情期间,多少“收益王”折戟沉沙,而那些结构稳健的产品却能为客户守住财富底线。
TWO
提领模式:谁更懂你的资金节奏?
投资不只是追求高收益,更是要匹配你的资金使用计划。
1.225提领:盛势的意外短板
我重点分析了市场上常见的“225提领”(2年缴,第2年开始,每年提5%)模式。令人意外的是,盛势不支持这一提领方式。这对我来说是个重大发现。
根据我过去14年的客户咨询经验,约有40%的投资者非常看重早期提领的灵活性,尤其是那些有创业需求、子女教育规划或海外资产配置的高净值人群。

反观万年青,不仅完美支持225提领,还能保持保单价值的稳健增长:
第20年:已提取完全部总保费,保单仍保留总保费的96%。
第70年:累计提取总保费的3.5倍,保单仍有总保费10倍的价值 。
第120年:累计提取总保费的6倍,保单价值高达总保费的445倍 。
2.235提领:流动性与增值的平衡
除了225提领,我还研究了“235提领”(2年缴,第3年开始,每年提5%)模式。同样,盛势也不支持这种提领方式。
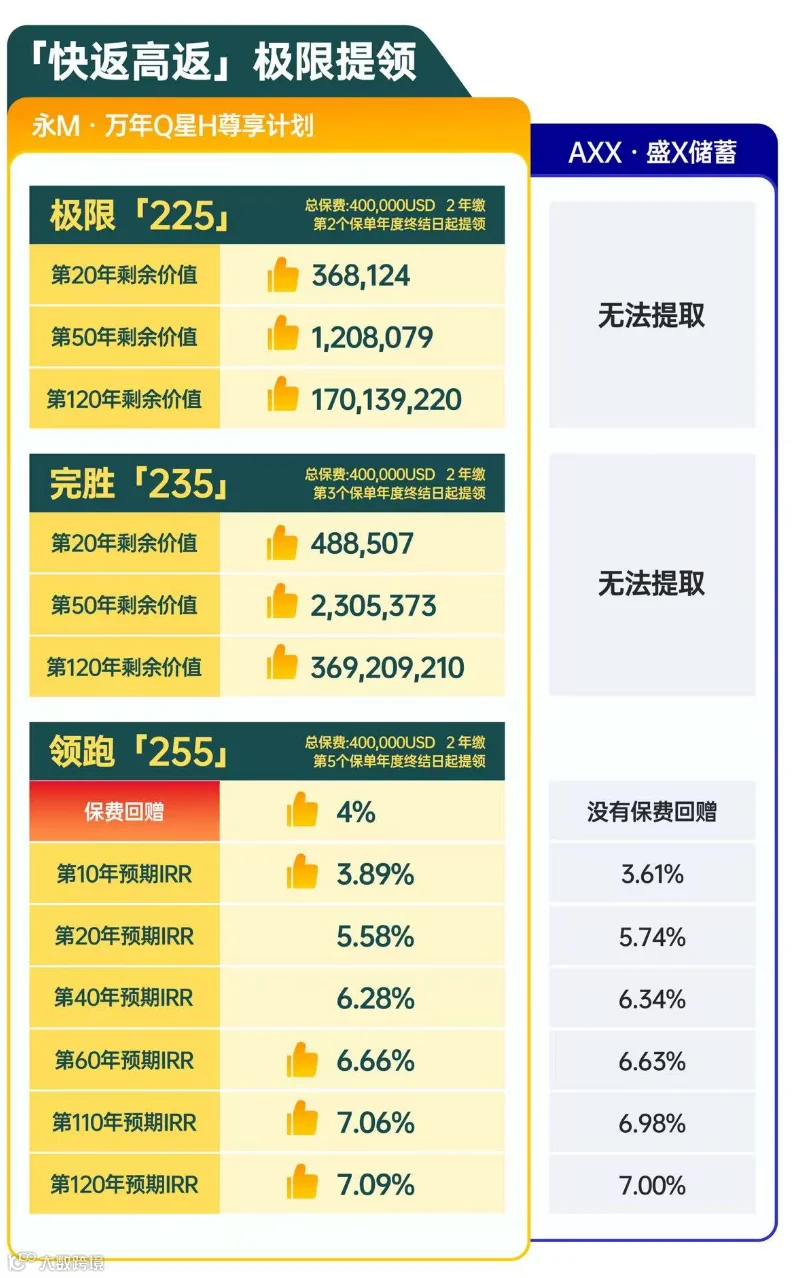 万年青在235提领模式下表现更为出色。
以第120个保单年度为例,235提领后的预期总现金价值为36,920.92万美元,而225提领后为17,013.92万美元,两者相差超过一倍!
3.255提领:延迟提领的收益潜力
考虑两款产品目前的保费回赠和预缴保证利率,万年青在255提领下的预期总IRR仍然更高。
万年青:首年保费28%基本回赠和首年5.5%预缴保费利息率。 最高28%基本回馈+46%预缴优惠,综合优惠直接拉满至74%!
盛L无保费回赠,但提供6.8%的预缴保费利息率。

4.盛L的优势提领方式
公平地说,盛L在某些特定提领模式下也展现出不俗实力,比如:
2/10/10提领(2年缴,第10年开始,每年提10%)
2/20/20提领(2年缴,第20年开始,每年提20%)
2/15/18提领(2年缴,第15年先领1倍本金,往后每年领8%)
2/20/26提领(2年缴,第20年先领2倍本金,往后每年领6%)
这些模式明确显示,盛L的提领优势在中后期,是为那些至少10年后才需要使用资金的投资者设计的。
总结:如果你需要短期内(2-5年)开始使用资金,万年青显然更具优势;如果你计划10年后才开始提取,盛L可能更适合你的需求。
THREE
功能多样性:并非可有可无的“附加值”

去年,我有个持有万年青产品的客户意外受伤,因产品自带保费豁免条款,后续保费不用再交了。但要是持有盛L的客户遇到这种情况,因盛L没有这项默认保障,就得继续缴费,不然保单就失效了。
另外,万年青的sunwallet能支持保单提取和海外转账。对经常在全球各国跑的客户而言,这个服务特别实用,能解燃眉之急 。
写在最后
“最好的产品不是市场最热的,而是最适合你需求的。”对于需要早期提领、看重功能多样性的投资者而言,万年青可能是更优的选择。无论你选择哪款产品,请确保它服务于你的财务目标,而非一时冲动。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!