


保险合同是全球很多富豪财富传承的关键。它收益高于银行存款,风险低于股票,能安全稳健地实现家族财富跨代转移和合法避税。
深圳科技公司创始人张总曾为 500 万美金资金安置发愁,后听朋友建议买新加坡 IUL 保单,发现其收益稳健,类似保本“理财王炸”。这两年,新加坡 IUL 在中国高净值人群中走红,成为跨境资产配置“隐形顶流”,能以低保费获高额身故保障,让现金价值挂钩指数实现“稳中求富”,在税务优化和财富传承上也有优势 。
一、IUL 是什么?一张保单的 “三重身份”
巴菲特说过:“最好的投资方式就是指数基金。”但再好的指数基金,遇到股市大跌,账面也可能会亏损。那有没有一种产品,能在市场上涨时分享红利,下跌时却能保住本金,实现“跟涨不跟跌”呢?
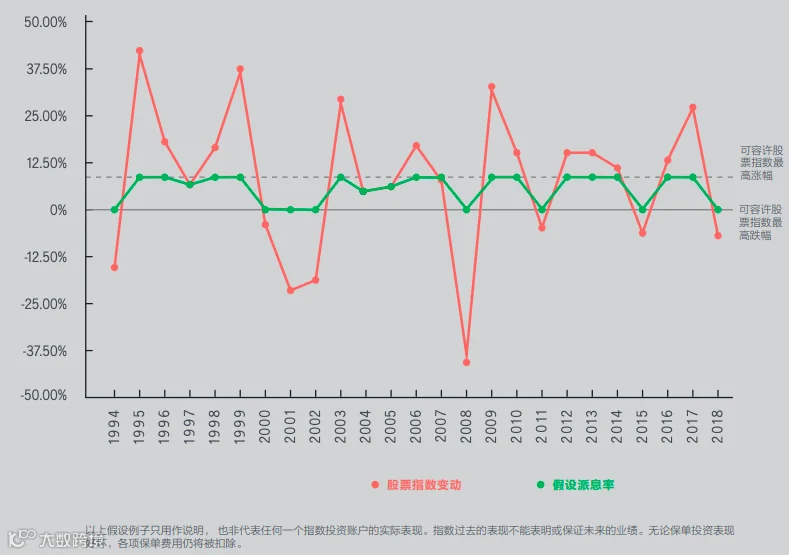
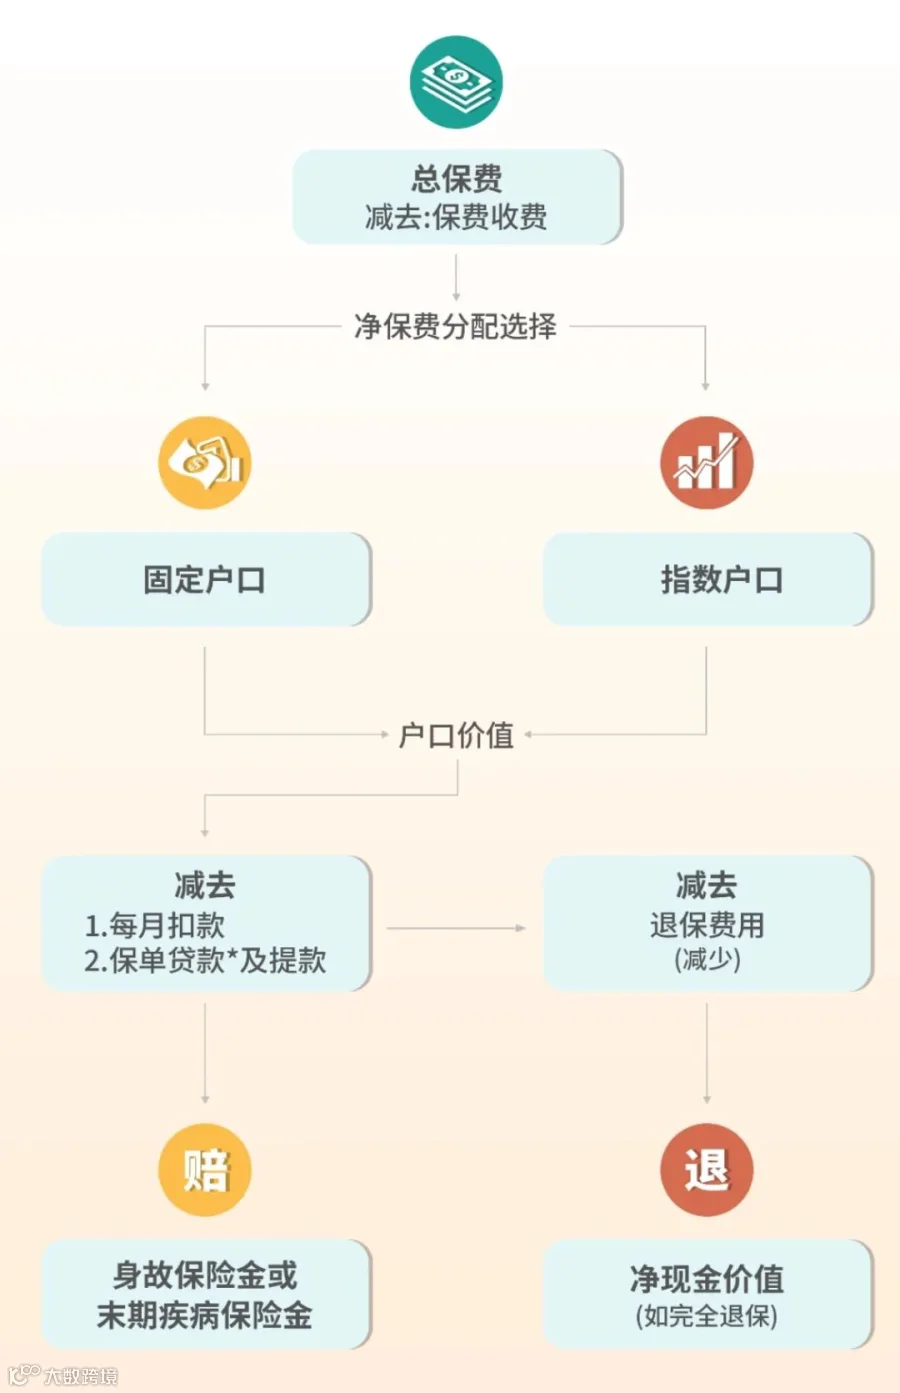
答案就是 IUL 指数型万能寿险。它本质上是终身保障寿险和美股指数投资账户结合的保本理财产品,既有保险保障,又能随着市场上涨获得潜在收益。简单来说,就是“收益比定存高,风险比基金低” 的资产配置工具。
它和传统寿险不太一样,采用的是“保障 + 投资 + 传承” 模式,把保单账户和美股标普 500 等全球主要市场指数挂钩,有以下几大核心功能:

1.保险保障:身故时,受益人可以直接获得保险赔偿,不用经历繁琐的遗产清算,还能避免高额遗产税。
2.投资增值:保单内资金会随着市场上涨获得封顶收益(一般设定在 8% - 9%),市场下跌时,也能确保 0% - 2% 的保底收益,保证本金安全。
3.财富传承:依靠新加坡严格的金融监管和信托保护机制,受益人继承资金时能迅速到账,免去税负,而且不受企业债务或婚姻纠纷的影响。
二、为什么富人热衷投资 IUL?
想象一下,用不到 200 万的投入,就能获得保额价值 1,000 万的身故保障,本金还零亏损,每年还能获得平均年化约 7% 的额外收益,谁能不心动呢?IUL 的核心逻辑,正好精准匹配了富人群体对风险对冲、财富杠杆和税务穿透性的多重需求。

1.杠杆比惊人:花小钱买天价身故保障
从杠杆率来看,内地是 1.52 倍,而新加坡能达到 5.43 倍,资金效率提升了 3.6 倍!
 就拿 40 岁不吸烟男性,投保 1,000 万保额来说:
内地终生寿险:每年缴 32.92 万,缴 20 年,总保费 658.4 万,杠杆比 1.52 倍。
新加坡 IUL:每年缴 9.2 万,缴 20 年,总保费 184 万,杠杆比 5.43 倍。
同样保额,保费相差 3.5 倍。这就意味着,用较少的投入就能撬动更高的保障额度,为家族财富传承提供更强的杠杆效应。
2.底层逻辑:保底不亏,上涨有赚
IUL 的收益规则非常清晰:保费的 95% 投资于债券等固收资产(保底),5% 通过期权参与股指收益,封顶收益 11.2%(涨超部分归保险公司)。
 具体情况如下:
标普 500 涨 0% - 11.2%,收益会同步跟涨,比如涨 6% 就拿 6%。
标普 500 暴跌,保底 0%,本金不会亏损。
这种“下跌保平安,上涨分杯羹” 的机制,完全符合高净值人群“既要安全又要增长” 的心态。
3.现金价值:你的 “美股 ETF + 增额寿” 二合一账户
假设 47 岁男性,35 万总保费账户 100%挂钩标普 500 指数:
75 岁退保,现金价值约 77 万美金(约 2.2 倍已缴保费)。90 岁退保,现金价值超 150 万美金(约 4 倍已缴保费)。
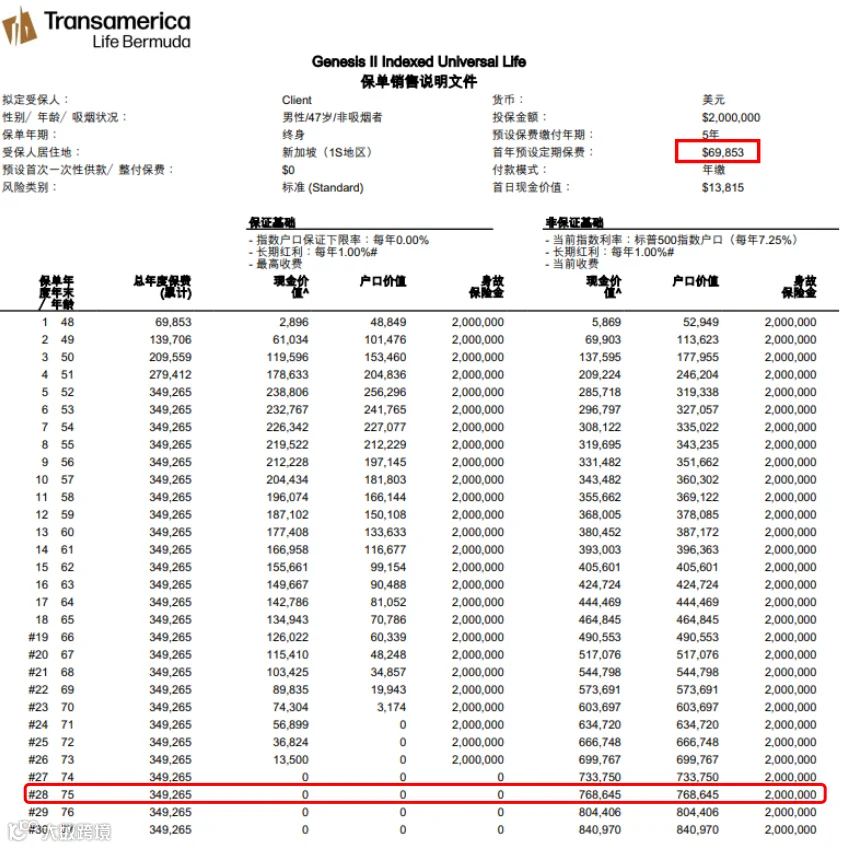 这笔钱既可以作为子女留学储备金,也能当养老补充,甚至还能质押融资应急,比房产套现更灵活。
三、新加坡 IUL 的独特优势
对中国高净值家庭来说,新加坡 IUL 吸引力不仅在产品设计,还在于其 “跨境友好性”。从投保便利性到法律兼容性,都针对中国客户痛点提供了解决方案。

1.远程投保 + 免体检
不用出境,在国内就能签单: 新加坡 IUL 为内地客户提供「免出境投保」绿色通道:免体检额度高,55 岁以下、保额 400 万美元以内可免体检。支持远程签单,部分保司(如全美人寿)支持全程线上投保,不用飞新加坡,甚至能委托第三方见证签约。
中文服务,保单条款、合同、客服都有中文版本,新加坡华人市场成熟,沟通很方便。
2.资产配置的 “合规跳板”
换汇合法化:通过新加坡 IUL 保单,能把人民币转换为美元资产,符合中国外汇管理政策(在个人每年 5 万美元购汇额度内)。
规避 CRS 穿透风险:新加坡虽加入了 CRS,但保险资产信息只交换到保单持有人国籍国(如中国),受益人信息保密,很适合搭建跨境隐私架构。
3.法律兼容性:国内资产与海外保单的 “防火墙”
债务隔离:在新加坡法律下,IUL 保单现金价值不会被中国境内债权人追偿(前提是投保人非债务人且投保资金合法)。
婚姻资产保护:通过《保险提名法》,指定子女为信托受益人,能避免保单因婚变被分割。
四、新加坡 IUL 投保全流程
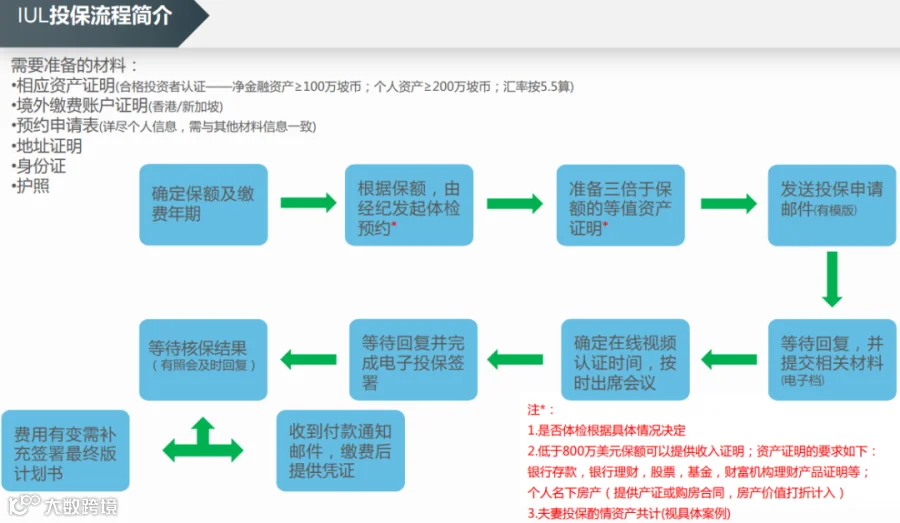 Step 1:确定保额及缴费年期
根据家庭负债、资产规模、传承需求等综合测算保额(比如 “保额 = 企业负债 + 5 年家庭开支”)。缴费年期常见的有 5 年/10 年缴,部分还支持趸交。
Step 2:根据保额发起体检预约(如需)
是否体检由保险公司核保规则决定(如全美人寿对 55 岁以下、保额 400 万美元以内客户免体检)。体检项目基础的有血常规、尿常规、心电图等,高风险职业或有病史的可能需要加项。
Step 3:准备三倍于保额的等值资产证明
资产类型包括银行存款、理财、股票、基金、房产(需提供产证或购房合同,房产价值按 50% - 70%折算)。资产规模要覆盖保额的 3 倍(比如保额 100 万新币,需证明资产 300 万新币,约 1,650 万人民币)。
Step 4:发送投保申请邮件(含模板)
填写保险公司提供的电子申请表,要和资产证明、身份信息完全一致。
Step 5:等待回复并提交材料(电子档)
保险公司初审后,可能会让你补充材料,比如护照、身份证、地址证明(如水电账单、信用卡、香港银行月结单等,PDF 电子档)、境外缴费账户证明等。
Step 6:确定在线视频认证时间并出席会议
和持牌顾问视频确认投保意愿,全程录音录像(部分保司支持中文服务)。
Step 7:完成电子投保签署
签署电子保单合同、授权书(POA)等文件,需在指定平台完成数字签名。
Step 8:等待核保结果(有照会需及时回复)
核保周期通常是 3 - 7 个工作日,如果被要求补充材料(如专科医生报告),要及时提交。
Step 9:收到付款通知邮件,缴费并提供凭证
支付方式有新加坡银行账户转账或国际信用卡(首期保费可信用卡支付)。要是保费以新币结算,要注意缴费当天的汇率波动。
Step 10:费用有变需补充签署最终版计划书
如果核保后保费调整(比如因健康问题加费),需要重新签署确认书。
材料清单(核心要求)
请准备以下材料:身份证需提供正反面清晰无反光的照片;护照需提供个人信息页清晰无反光的照片;预约表需完整填写,确保资产数额与其他材料一致;地址证明需为时效三个月内、注明客户本人姓名的材料,如水电煤账单、信用卡账单、香港银行月结单等,并提供PDF电子档;合格投资者认证需提供550万人民币金融资产证明,如存款、银行理财、股票基金、财富机构理财产品证明等,并以PDF电子档形式提交;收入证明开具后提供电子档PDF;未来用于缴纳保费的银行账户证明,账户可为香港或新加坡地区,需截图包含账户账号、姓名及足额首期保费余额的界面 。

流程总结:远程签约 + 三倍资产证明 + 视频认证是核心三步,全程大概 2 - 4 周能完成投保。建议优先选择支持 “免体检 + 中文服务” 的保司,这样能提升效率。
传统的资产配置方式,已经难以满足全球金融变局下的财富传承需求。新加坡全美人寿 IUL 凭借“保险 + 投资 + 传承” 三位一体的设计,通过高杠杆低保费、免体检远程投保等独特优势,帮助中国高净值家庭实现:
持续增值:让美元资产在全球市场中稳步攀升。
高效传承:避免复杂遗产清算,确保家族财富安全平稳传递。
资产隔离:为家族构筑一道牢固的金融防火墙,应对各类风险挑战。
如果你正考虑在全球资产配置中为家人打造一座坚固的财富防火墙,不妨深入了解一下这款产品。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
