今天给大家介绍一个「下跌时能保住本金,上涨时能赚钱」的好工具—美国IUL保险(指数型万能寿险),连硅谷的富豪都在悄悄增加购买,普通人也能轻松入手!
一、为什么说炒股就像坐过山车?回本比赚钱难十倍!
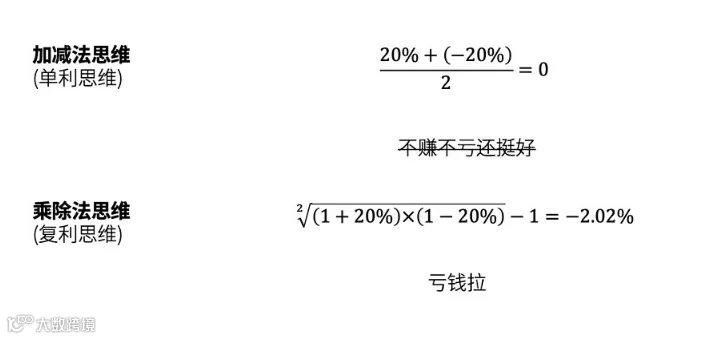
先给大家算一笔让人扎心的账: 亏20%需要涨25%才能回本,比如10万亏到8万,要涨回10万,就得赚25%;亏50%需要翻倍才能解套,10万亏到5万,要涨回10万,必须赚100%。
 2020年美股四次熔断,很多人跟风抄底,结果如何?买了航空股的人,亏到股票退市;追了科技股的人,至今还没回本;定投基金的人,收益全亏回去了……
关键问题:复利是天使,暴跌是魔鬼! 如果每年赚8%,30年能翻9倍;但如果中间遇到一次暴跌,亏了30%,之前10年的收益就全白费了! 这就是炒股的致命缺点——经不起一次大跌!

二、IUL保险为啥能「涨时赚钱,跌时不受损」?

先划重点:IUL不是普通保险,而是能保本的理财型保险! 它的核心机制就像给财富装了「安全气囊」和「加速器」:
① 保底锁利:跌了不怕,涨了有上限
下跌时:0亏损兜底,不管美股暴跌30%还是50%,你的账户收益最少是0%! 比如投10万,最坏情况还是10万,一分不亏
上涨时:最高拿14%收益,当标普500指数暴涨时,IUL能拿到最高14%的收益 ,比如指数涨20%,你拿14%;指数涨10%,你拿10%。
② 真实数据说话:穿越牛熊的稳定
2020年美股熔断期间:股市暴跌34%,IUL账户收益0.8%(本金保住了!)
2024年科技股腰斩:纳斯达克跌25%,IUL年化收益7.91%(别人亏惨,你赚钱)
为啥这么厉害?底层逻辑大揭秘:IUL不直接买股票,而是用「期权策略」复制指数收益。简单来说:市场涨了,它跟着赚大头;市场跌了,它用期权对冲风险 ;市场越震荡,它越能抓住机会!
三、25年平均7%收益!用数据打破「保险收益低」的偏见
很多人觉得「保险收益不如股票」,但IUL用数据打破了这种看法:
① 穿越三次危机,收益稳如泰山
2000年互联网泡沫破裂:美股跌78%,IUL赚6.2%;2008年次贷危机:美股跌57%,IUL赚5.8%; 2020年疫情熔断:美股跌34%,IUL赚0.8% 。
② 近五年收益对比(2020-2025年)
IUL年化收益7.76%;股票基金平均亏损18%;相当于你赚7万,别人亏18万,差距25万!
IUL不是让你一夜暴富,而是用「稳稳的复利」打败「过山车式炒股」,30年下来,收益能翻8-10倍,比多数散户炒股强太多!
四、为什么富豪都在抢IUL?三大隐藏福利曝光!
除了保本和稳赚,IUL还有三个「财富密码」,让它成为高净值人群的宠儿:
① 税务天堂:赚再多钱都不用交税!
现金价值增值免税:比如你账户从10万涨到100万,这90万收益不用交资本利得税,炒股赚10万要交2万税,IUL直接省下来!
身故赔偿0税传承:留1000万给子女,炒股赚的钱要交37%遗产税,370万没了, IUL直接0税传承,子女到手1000万!
② 灵活提款:急用钱随时套现,比股票还方便!
保单贷款秒到账:硅谷一位创业者用IUL贷款150万美元,3天到账救急,不用抵押房产,不用查征信!
搭配退休账户省税:和401(k)、IRA等账户一起用,每年能省上万刀税费。
③ 抗周期神器:有钱人都在偷偷加仓!
2025年一季度,亚洲客户配置IUL金额暴增214% ,美国全年销售额突破30亿美元,创历史新高,越有钱的人越怕亏,都在用IUL对冲风险!
五、普通人怎么买IUL?三步操作指南
说了这么多,到底怎么配置呢?记住三个原则,小白也能轻松上手:
① 跌市加仓:现在就是最佳时机!
美股越震荡,IUL的「捡漏空间」越大,就像打折买保险,同样的钱能锁定更高收益。
② 长期持有:至少拿20年,收益碾压股市!
短期(5年内)IUL收益一般,但持有20年以上,复利效应爆发: 年缴1万刀,20年本息约40万;年缴5万刀,20年本息约200万,比炒股担惊受怕赚得多!
③ 土豪套餐:年缴5万刀,解决三大问题!
高收入人群可以这样做:
对冲股市风险:用IUL的保本收益,平衡股票账户的波动。
财富免税传承:提前规划遗产,省几百万税费。
终身现金流:退休后每月从IUL领钱,当养老金用。
最后总结:
IUL不是暴富神器,而是财富守门员,它的核心价值是: 让你在股市暴跌时不慌, 在长期复利中稳稳赚钱, 在财富传承时少交税、多留钱!
如果你厌倦了炒股的提心吊胆,想给家庭财富加一道安全锁,IUL绝对值得深入研究!
如果您想要进一步了解或想测算港险和新加坡保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!