家人们,在投资的世界里,保险与投资挂钩的投资连结险(ILP)听起来是不是很诱人?既能享受保障,又能获得投资收益,感觉就像一把“万能钥匙”,能打开财富和安心的双重大门。可实际上,传统ILP产品真的像表面看起来那么完美吗?
今天,我们就通过一个真实的保单检视案例,来扒一扒传统ILP产品到底藏着哪些坑。

一、保单信息
有位31岁男性朋友,他买了一份传统ILP保单。主险是保障身故,保额10万新币加上账户现金价值。附加险有全残保障TPD 10万(和主险共用保额),重疾保障LCC - Lifetime Critical Cover 10万(在主险额度外赔付),还有二次复发重疾REL保障,也是10万(同样是主险额度外赔付)。
他每年缴保费2528新币,要缴费到99岁,除了全残保障外,保障到99岁。
他所配置的基金是:Global Technology Fund和Great China Equity Fund。

下面,咱们来看看这份保单的Policy illustration(保单利益演算图)。

就算按照基金8%的平均年化收益率来计算,投资回本的时间都要到第17年,也就是退保价值要大于所交的保费总额才会回本。
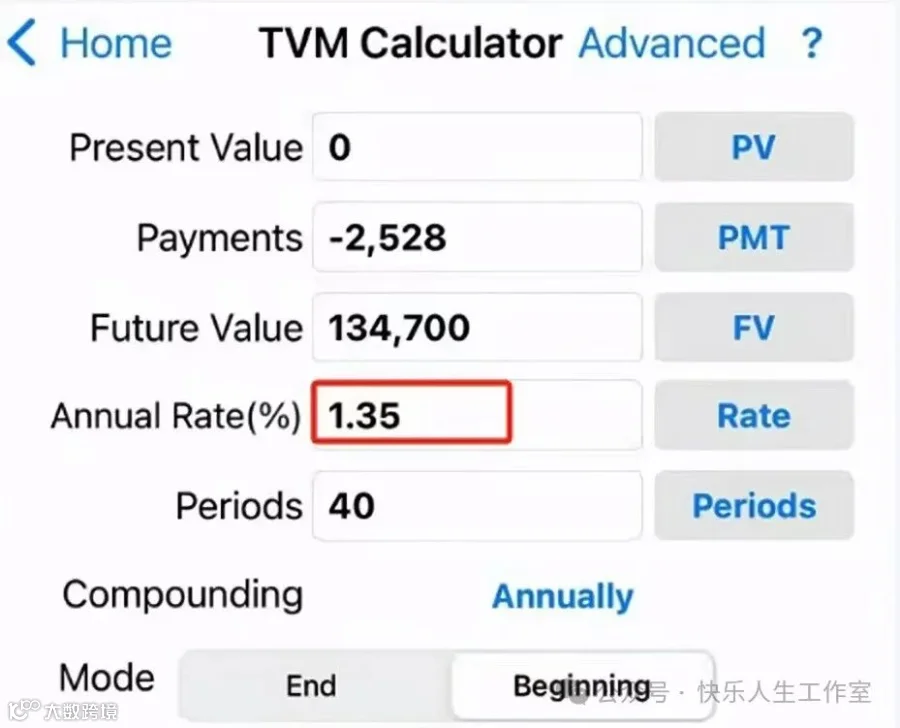
要是按照4%的平均年化收益计算,到第35年都回不了本,40岁时,因为年纪大了保险成本剧增,退保价值直接降到只有6600新币。这时候,Policy illustration里就没有再展示40年后的数据了。咱再看看合同里保险成本的数据。
二、保险成本数据解读
1.什么是保险成本COI(Cost of Insurance)
COI,也就是保险成本,简单来说就是保单中用于“买保障”的那部分费用。你可以把它理解成:保险公司为了替你承担身故或重大疾病等风险,而向你收取的一笔“保护费”。
2.保障身故的COI
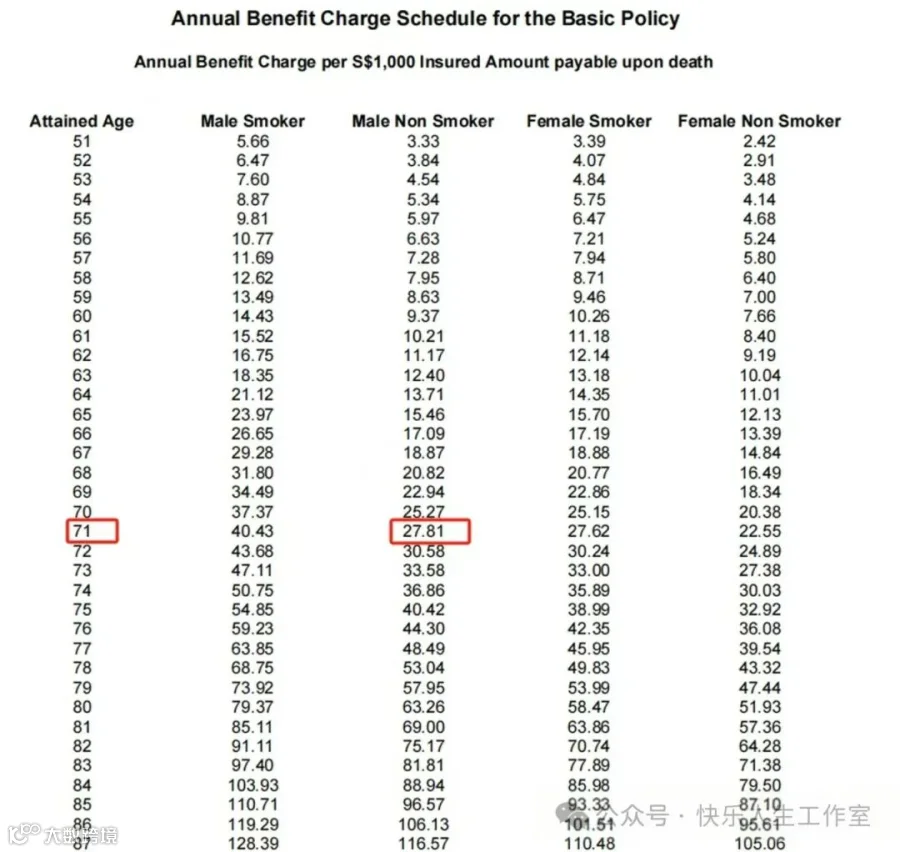
在合同里的“Annual Benefit Charge Schedule for the Basic Policy”中,有一项“Annual Benefit Charge per S$1,000 Insured Amount payable upon death”,意思是每1000元保额所收取的身故保障COI。71岁时,每1000元保额的COI是27.81新币,那么10万保额的COI就是2781新币。
3.保障重疾LCC的COI
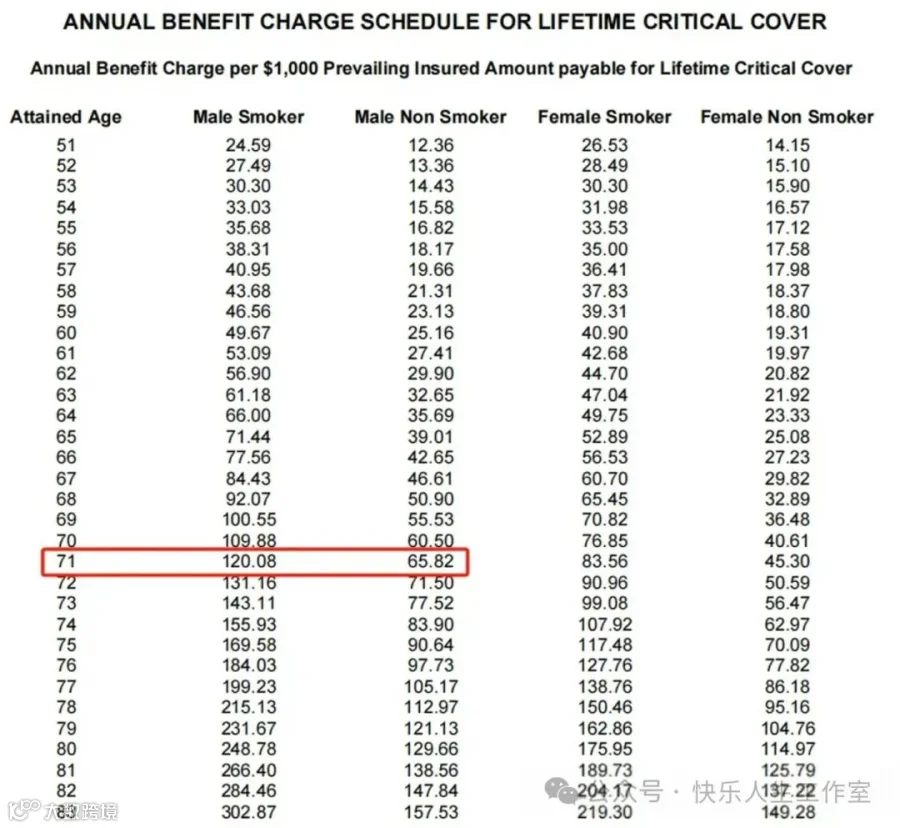
合同里“Annual Benefit Charge per $1,000 Prevailing Insured Amount payable for Lifetime Critical Cover”这一项,是每1000元重疾保障保额所收取的COI。71岁时,每1000元保额的COI是65.82新币,所以10万保额的COI就是6582新币。
4.保障重疾复发REL的COI
继续在合同里翻找,“Annual Benefit Charge per $1,000 Prevailing Insured Amount payable for RELAPSE BENEFIT”这一项,是每1000元重疾复发保障保额所收取的COI。71岁时,每1000元保额的COI是13.17新币,10万保额的COI就是1317新币。
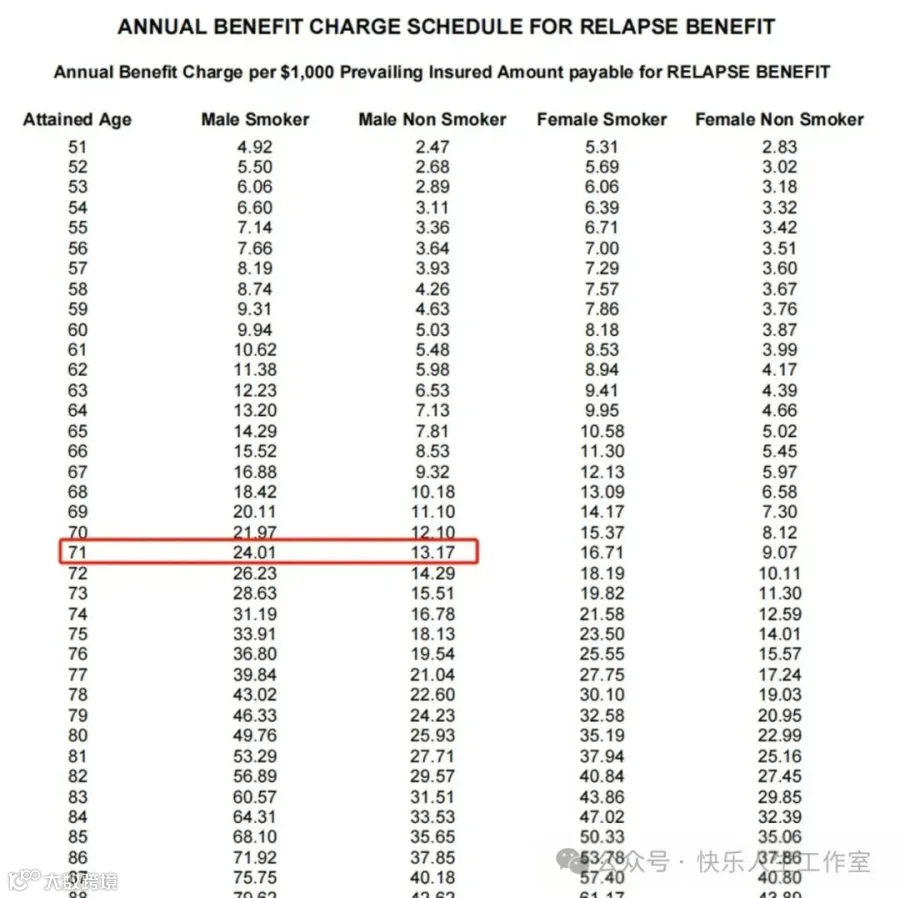
把这三项COI加起来,71岁时总共需要10680新币。但按照4%的年化收益率演算,71岁时账户价值只有6600新币,这远远不够支付COI。这时候就会发生什么呢?没错,就会断保。除非保单持有人继续往保单里充值。
为什么会这样呢?主要有几个原因:
1. 前期收费高:前期收取的费用比较高,真正能用来投资的资金就少了,所以账户价值增长得很慢。
2. 基金收益率不佳:所选的基金收益率不太理想,尤其是Great China Equity Fund。
3. 后期COI增长快:到了后期,COI增长速度越来越快,账户价值根本不够抵扣COI。
三、这个保单还有哪些问题?
这个保单还有一个很明显的短板,就是保额太低了。身故保障和重疾保障都只有10万。保险是为了应对未来的不确定性,对于31岁的人来说,30年后发生赔付的可能性会大大增加。那时候的10万,购买力可能还不到现在的5万,保障的意义就大打折扣了。
这也是IFA(国际金融规划师协会会员)从来不建议客户做传统ILP的原因。
四、我们的建议
1. 保障和投资分开:不要把保障型保单和投资混在一起,把保障和投资分开规划会更清晰、更合理。
2. 选择新型101ILP:如果要投资,建议选择新型的101ILP。这种产品身故赔付账户现金价值的101%,几乎没有保障功能,全部是投资属性,收费清晰,前期bonus(红利)多,现金价值增长快,而且还有很多优质的合格投资者基金可以选择,投资收益通常很不错。
3. 找专业人士检视保单:如果已经有老的传统ILP保单,一定要找专业人士进行检视,提前避开可能存在的坑。
家人们,在选择保单的时候可得多留个心眼。要是你对传统ILP产品或者其他保单还有什么疑问,欢迎随时在评论区留言,咱们一起探讨。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!