今天要给大家介绍一款为高净值人士量身定制的财富传承与增长利器——全M人寿GeXXsis Ⅲ。在当前复杂多变的经济环境下,这样一款保险产品或许能成为你资产配置和财富传承的好帮手。下面,就让我们一起来深入了解一下。
一、GeXXsis Ⅲ投保规则
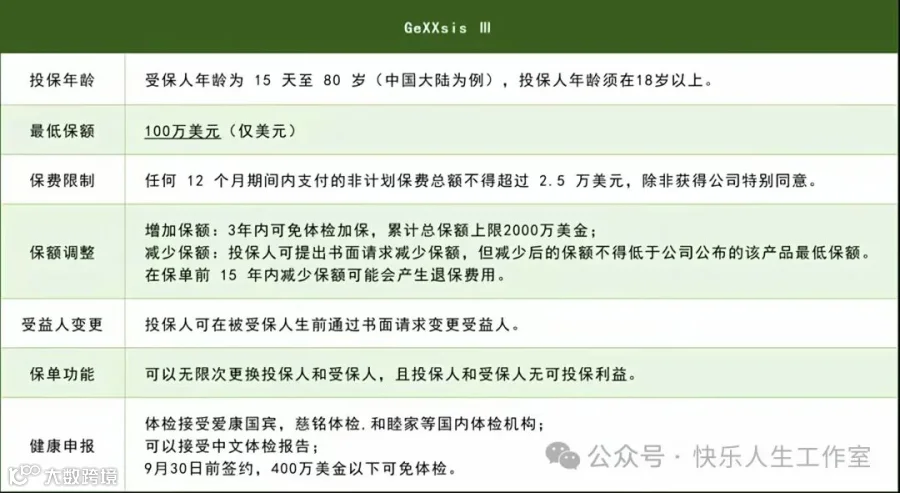
1.保费支付
单笔保费:可以选择单笔支付保费,而且还能分拆支付,不过要在保单首年内付清。
计划内保费:支付方式比较灵活,可以一直付到被保险人121岁。
非计划内保费:这需要经过公司批准,而且在任何12个月期间内,支付的非计划内保费总额不能超过25,000美元,不然公司有权拒绝或者退还部分甚至全部保费。
2.保费分配
客户可以根据自己的意愿,将净保费分配到不同的账户,包括固定账户、全球指数账户、美国市场指数账户、标准普尔500指数账户和标准普尔500伊斯兰指数账户。分配比例用整数百分比表示就行。

二、未来可保性选项
1.新增保单
在犹豫期后,客户随时都能行使这个选项。在保单签发后的36个月内,不用进行全面医疗核保,就能新增一份或多份保单。
2.保额限制
总保额不能超过预先批准的保额上限,而且每份新保单的保额至少得是100万美元。
3.被保险人变更
在一定条件下,允许更换被保险人,比如投保人对新被保险人具有可保利益等情况就可以。

三、账户价值与收益
1.固定账户
第一保单年度锁定利率为4.10%,之后利率由公司决定。前10年,利率不低于2.00%;10年之后,利率不低于1.50%。
2.指数账户
1. 演示利率:全球指数账户演示利率为5.7%,美国市场指数账户为6.85%,标准普尔500指数账户为7.25%(扣除1%手续费后净利率为6.25%),标准普尔500伊斯兰指数账户为6.5%(扣除1%手续费后净利率为5.5%)。
2. 利息计算:基于指数变化率、100%参与率、最低保证年化上限3.50%以及0%最低保证年利率等因素来确定。
3.持续奖金
从保单第11年或者被保险人65岁(以较晚者为准),一直到被保险人121岁,每年能提供最高1.00%的额外奖励。
4.累积保证
全额退保时,会确保保单以最低2.00%的年利率累积利息。
四、GeXXsis Ⅲ与GeXXsis Ⅱ的对比
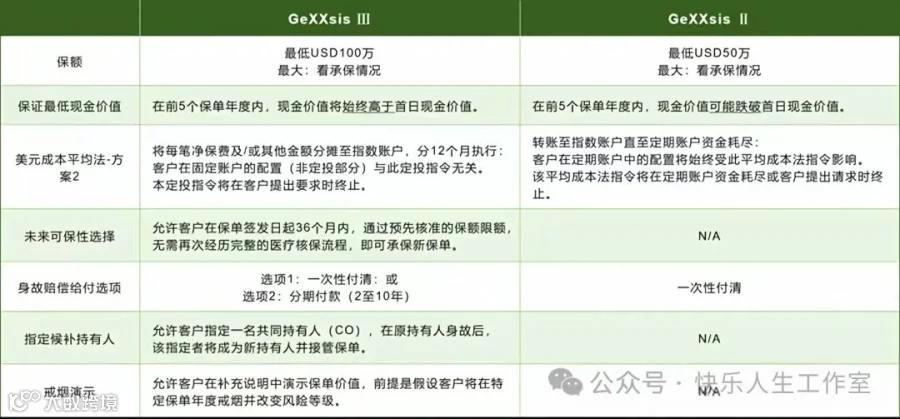
1.保费优惠
15岁以下的未成年受保人,不用体检就能享受15 - 17%的保费优惠,这可是当前市场最低的优惠力度。
2.最低保额
最低保额从原来的50万美元提高到了100万美元。
3.现金价值保证
在保单前5年,GeXXsis Ⅱ的现金价值可能会低于首日现金价值,但GeXXsis Ⅲ的现金价值会始终高于首日现金价值。
4.美元成本平均选项
GeXXsis Ⅱ会影响客户在固定账户中的分配,而GeXXsis Ⅲ客户在固定账户中的分配不受该选项影响。
5.类信托功能
增加了2 - 10年的分期提取选择项,身故金最长可以分10年给付给受益人。
6.戒烟说明
要是受保人在投保后戒烟,虽然保费不会降低,但全M会调低保单的COI,提高原保单的现金价值。受保人戒烟后12个月,提交如尼古丁检测报告等相应报告后,会回赠新计划书体现。
而且,GeXXsis Ⅲ还引入了未来可保性选项、死亡赔偿金支付选项、指定继承人的选项等全新功能,更贴近客户实际生活场景和人生规划。

五、全MIUL与其他保司的对比
1.账户
GeXXsis Ⅲ投资策略选择更加丰富多样,虽然利率不算特别突出,但没有类似宏L和永M的加成乘数来放大收益率,不过保费也不会因此增加。

2.费用
和其他保司比起来,目前GeXXsis Ⅲ的保费相对更低,6%的保费费用已经是最高值了,未来很难超过这个水平,所以预期收益会更可观。

3.灵活性
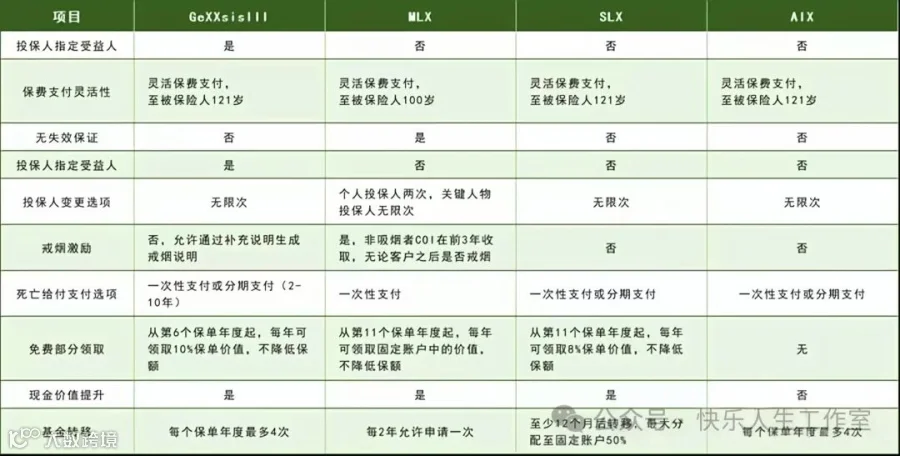
指数账户更换一般每年一次或者每两年一次,但GeXXsis Ⅲ从固定账户转为指数账户每年有4次机会。每月15号是转换到指数账户的日期,在这之前,账户能享受固定收益。
4.数据对比
不管是演示利率、保费还是回本期限等方面,按照当前演示利率,GeXXsis Ⅲ都更有优势。【想要此处对比图的朋友,可以添加私信索取】
六、计划书解读
以40岁非吸烟男性为例,选择10年缴,投保300万美金,100%投入S&P500。年缴保费42,569美金,首年身故杠杆高达70.47倍。
按照最差收益(指数账户连年亏损,按最高费率计算),保单会在受保人69岁失效。

注意,按照当前S&P500指数账户演示利率7.25%,每年要扣除1%的费率,实际净利率是6.25%。
GeXXsis Ⅲ退保费用只在保单前10年收取,和供款年限没关系。从第11年起或者受保人65岁起,每年会派发1%的忠诚红利。
假设投保人在第80岁退保,按当前保单费率6%计算,到手可得143万多美金,资产直接翻了三倍多。
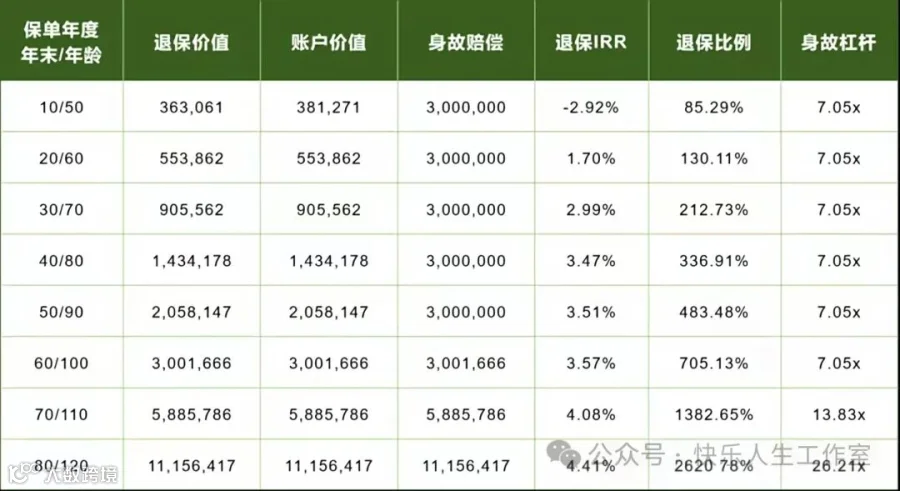
要是把10岁的儿子设为候补受保人,80岁时受保人身故,60岁的儿子成为新受保人,新受保人80岁时退保,资产能翻7倍。
要是继续保持下去,就能实现财富不断积累。不过,IUL最大的亮点可不是收益,而是身故杠杆。要是受保人在80岁身故后子女没继承延续保单,他们能直接获得300万美金的身故赔偿。
写在最后
全美人寿IUL III全新升级后,在费率和功能上的优势简直不要太明显。它可不仅仅是一份保险保障,更是帮助客户实现财富自由、传承家族财富的重要工具。而且现在有400万保额的面额活动,还能在内地远程签单,简直太方便!
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!