


提领密码是香港保险公司为方便客户记忆及展示提取优势而设定的一种提取方式。它通常是经过预先计算,能达到永续年金效果的提领方案。
提领密码一般由三个数字构成,例如“567”:
首位数字:代表保费缴纳年限,如“5”代表5年。
中间数字:代表开始提取的年份,如“6”代表第6年开始提取。
末尾数字:代表每年可以提取的总保费比例,如“7”代表每年提取总保费的7%。
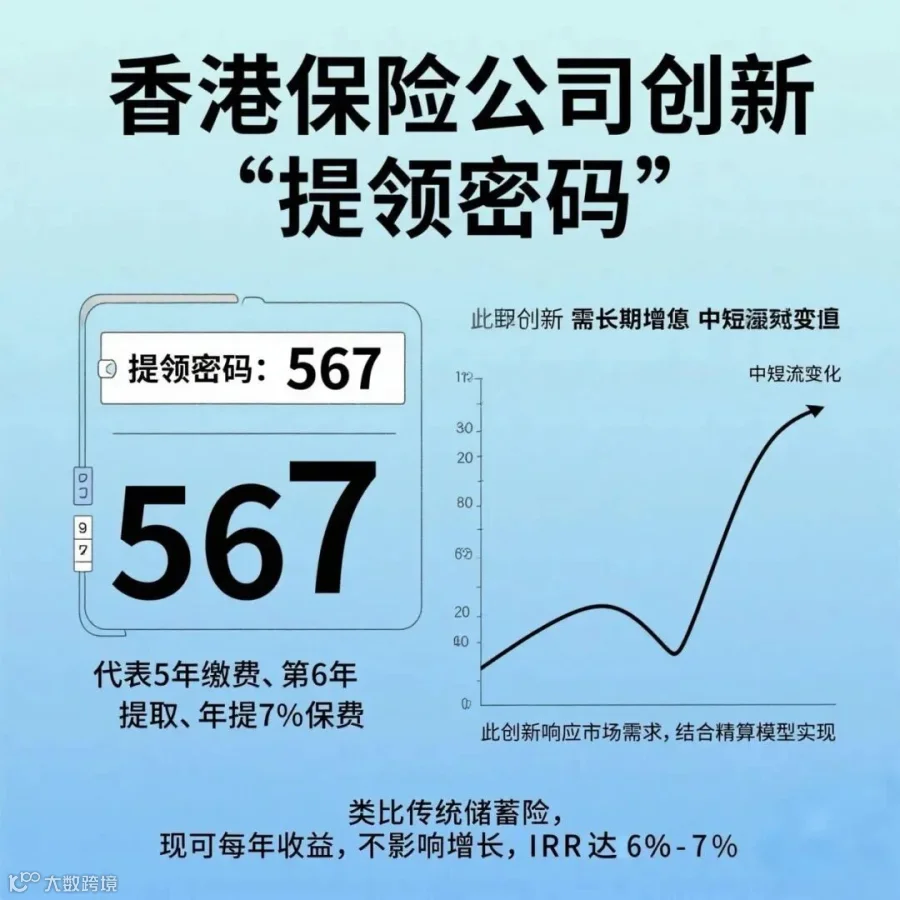
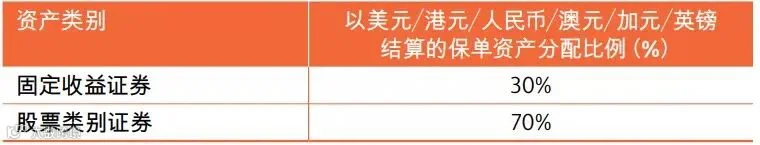
提领密码源于香港保险市场为应对客户需求变化与市场竞争压力而设计,依托精算模型,试图平衡短期现金流与长期增值,理想状态下IRR可达6%-7%,但需依赖高美债收益率及前10年固收资产稳定支撑。过早提领,将严重侵蚀复利增长根基。
香港储蓄险的红利分为:周年红利、复归红利、终期红利三类类型,不同结构产品提领表现差异巨大。
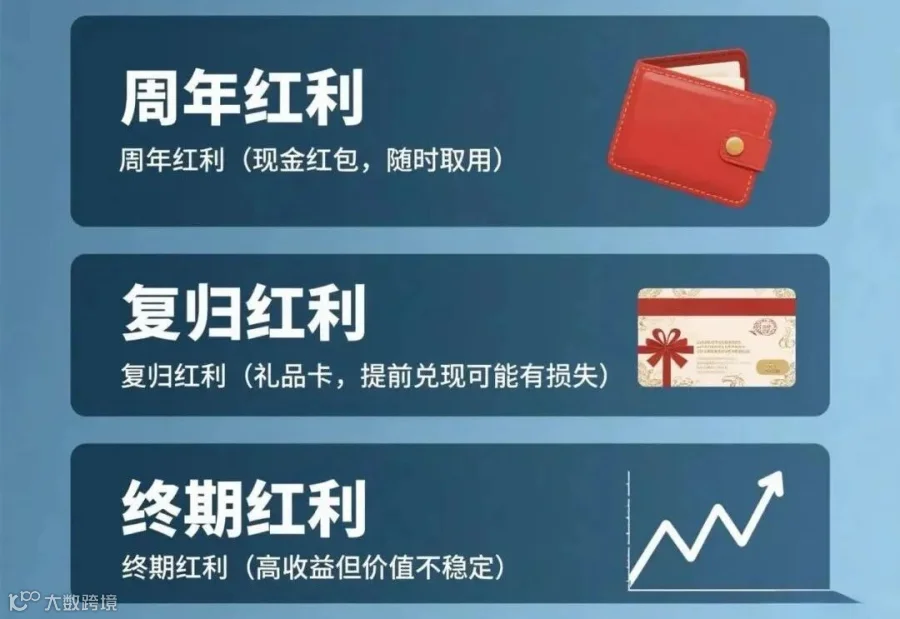
周年红利就像是直接给你的现金红包。一旦给了你,这钱就是你的了,就是所谓的“派发即保证”,可以随时拿出来花,或者放在账户里让它继续帮你赚钱。
复归红利就像是礼品卡,它的面值是保证的,但当你想用的时候,拿到的是礼品卡对应的现金价值。如果急着用钱,提前把礼品卡换成现金,可能会有点儿损失,因为换得越早,损失的就越多。
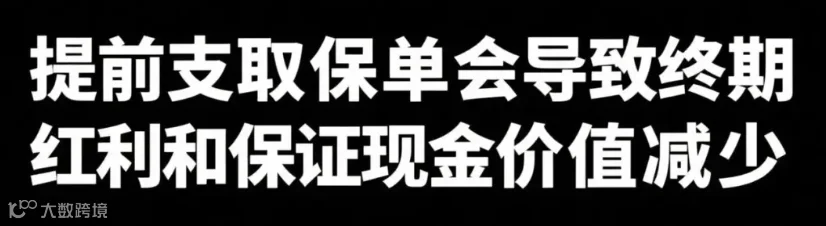
终期红利则是给保单博取高收益的进攻型前锋,但是它的面值和现金价值都有跌回去的可能。相比复归红利,着急用钱的损失会更大。这类保单就像定期存单,必须等到到期才能拿到全部收益。如果提前支取,不仅会损失大部分利息(终期红利),连本金(保证现金价值)都要打折。
566方案:
-
表面优势:每年提领6%总保费,像自动提款机一样稳定; -
隐藏风险:复归红利占比低的产品提领后剩余价值暴跌; 第20年IRR低于5%的产品可能触发“隐形断单”。
567方案:
-
诱人之处:每年多拿1%现金,10年累计多提领20%本金; -
致命缺陷: 70%的产品在第30年出现断单,终期红利依赖型产品风险系数直线上升。
港险本质是10年以上的中长期资产配置,提领密码仅作参考。
投资者需谨记:
✅ 若重视流动性,优先选择周年红利或复归红利占比高的产品;
✅ 若追求长期增值,可锁定终期红利占比高的产品,但需避免早期提领;
✅ 复杂的红利机制下,专业规划至关重要。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
