去年8月份,香港保险圈被一笔「天价保单」刷屏了!45岁内地老板豪掷3.6亿人民币,入手5年期香港储蓄险,目标竟是让本金百年增值400倍!
消息一出,中产圈直接炸锅:「普通人能不能分杯羹?」数据显示,2024年前三季度内地人买港险花了466亿港元,90%都在抢储蓄险!

今天就扒开香港宏利「宏挚传承」的真面目,看看它凭啥让高净值人群和中产都疯狂心动。
一、收益太狠!10万美金砸进去,71年后变5358万!
先看一组「炸裂」数据(以10万美金×5年缴费为例):
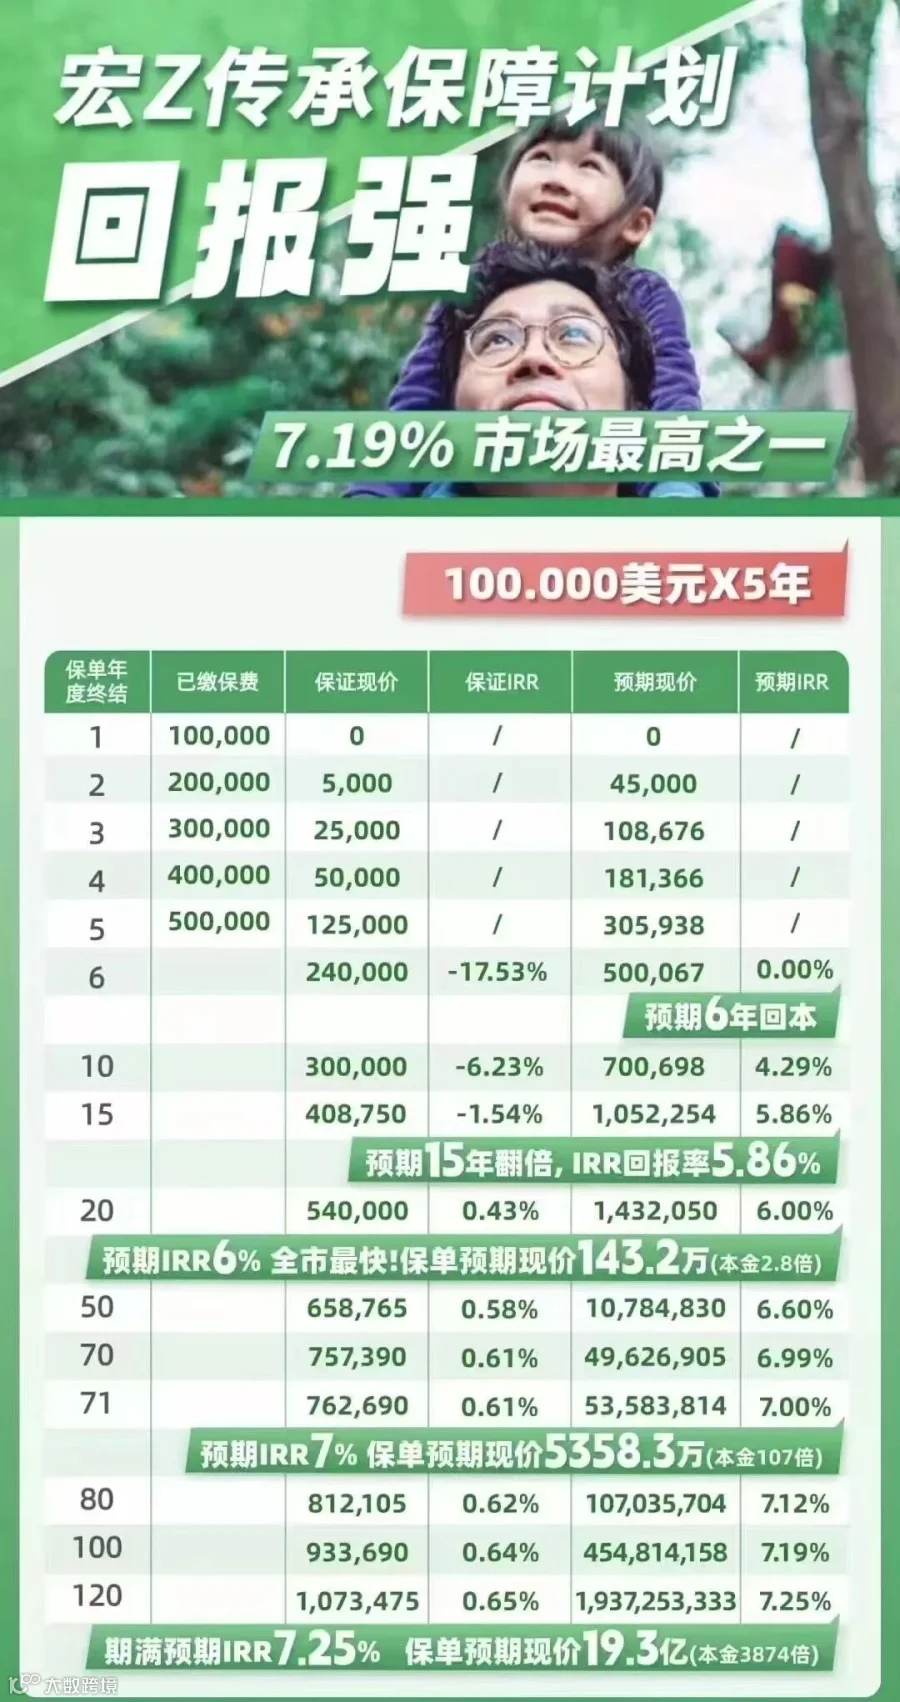
6年回本:比内地储蓄险快40%(内地普遍10年回本);
15年翻倍:IRR(内部收益率)5.86%,碾压内地最高2.5%;
71年107倍:现价突破5358万美金,相当于每天躺赚2000块!
储蓄和宏挚传承对比:存内地银行,100万存30年(利率2.5%),本息合计209万;如果是买宏挚传承,100万存30年,保单现价286万美金(约2080万人民币),直接翻10倍!
一句话总结:同样投100万,香港储蓄险30年后多赚1800万,这就是复利碾压的魅力!
二、取钱比余额宝还灵活!3种模式适配所有需求
内地储蓄险取钱像「挤牙膏」,但这款神单居然能「按需定制」:
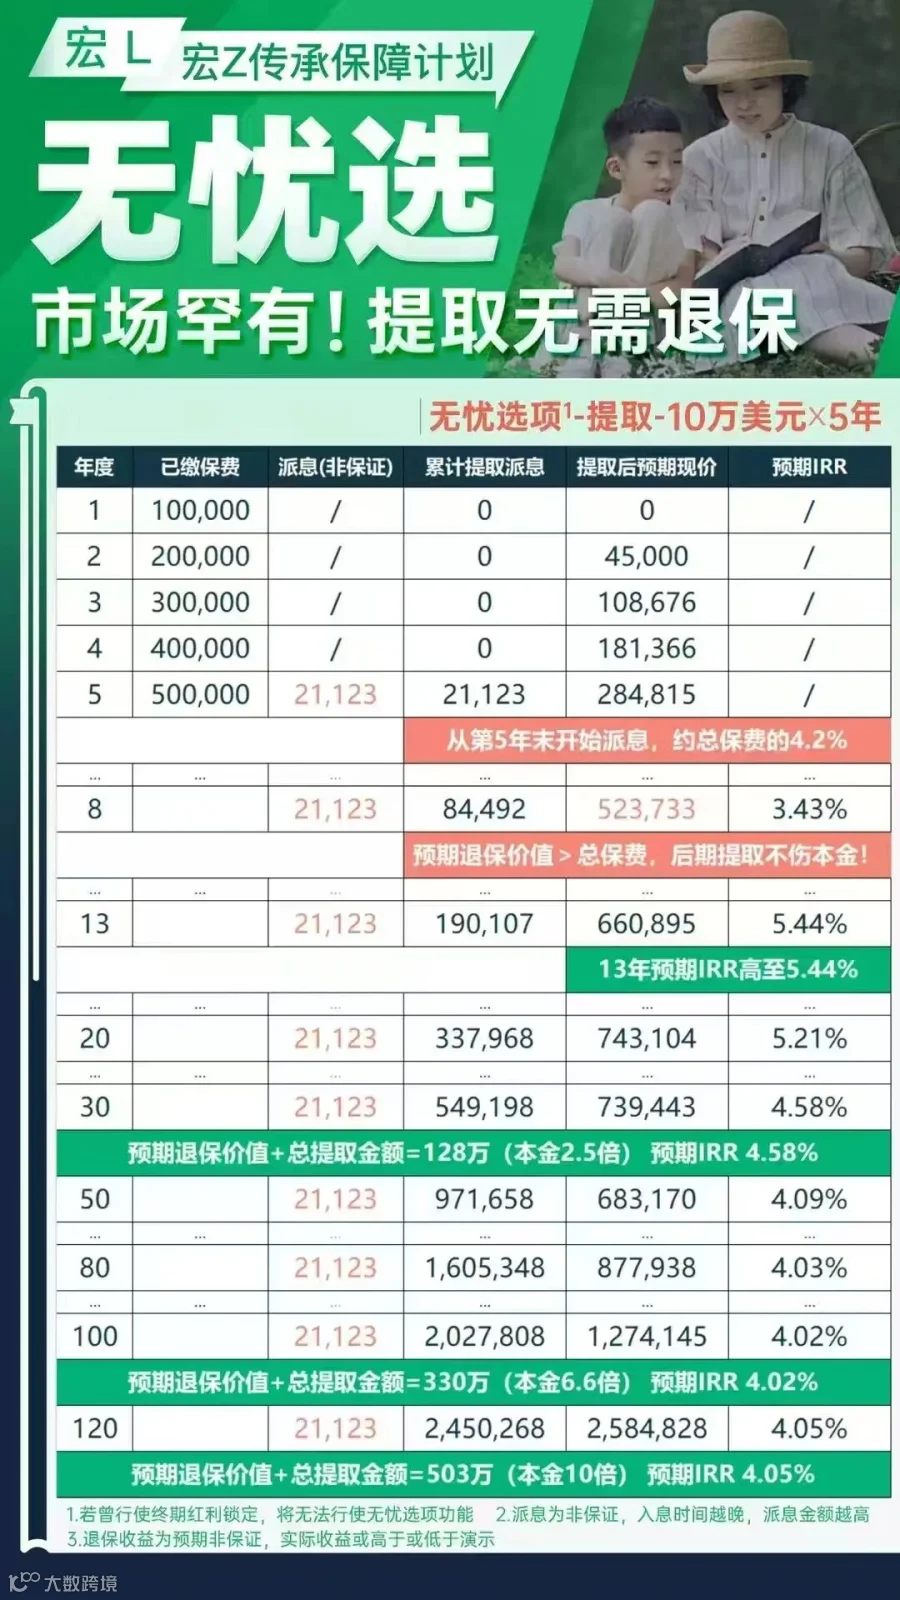 模式1:终身稳拿利息(适合养老)
第6年起,每年自动到账3.3万人民币(本金的4.6%);
第15年起,每年领7.1万人民币(本金的9.7%),一直领到100岁!
相当于:60岁退休时,每月多拿5900块「工资」,比社保养老金还高!
模式2:5年缴费,6年回本,年年拿7%利息(适合教育金)
孩子1岁时投50万人民币,6岁时保单价值50万(回本);
18岁留学时,每年领7%(约3.5万人民币)当学费,连续领4年,毕业时保单里还有65万!
模式3:想取就取,最高一次性拿50%(适合应急)
突发疾病/创业缺钱?随时从保单里提取不超过50%的现金,剩余部分继续复利增长;
例:投100万,第10年急需50万,提取后账户还剩70万,未来继续按6%复利增值。
三、富过三代的秘密:一张保单传宗接代,零纠纷!
担心遗产税,子女争产?这款神单直接一键解决:
1.指定传承:投保时直接写清楚儿子继承,妻子暂管,去世后保单自动过户,无需公证;
2.无限次换人:爸爸老了,保单可无缝 transfer 给儿子,儿子老了给孙子,一张保单养三代;
3.避债避税:香港无遗产税,保单资产不纳入债务清算,离婚也分不走!

真实案例:
深圳李总用200万美金给女儿投保,指定「女儿18岁继承,妻子作为暂托人管理」。即使未来生意破产,这200万美金保单依然能确保女儿留学、婚嫁不受影响。
四、紧急通知:7月1日收益大缩水!现在上车省3000万!
划重点!香港储蓄险即将「大降息」:7月1日后,预定利率从7%下调至6.5%!
现在买vs以后买,差距有多大? 投50万美金,持有30年:
现在买:收益286万美金(约2080万人民币);
7月后买:收益254万美金(约1840万人民币);直接少赚240万人民币,相当于亏了一套二线城市学区房!
留给普通人的窗口期只剩2个月!想锁定高收益,必须赶在6月30日前完成投保。
五、普通人能买吗?最低10万人民币就能上车!
别以为港险是富豪专属,普通人也能买,保费门槛最低10万人民币(约1.4万美金)起投,分5年缴,每年2万人民币;
1.适合人群:
30岁+宝妈:给孩子存教育金,18岁开始领钱;
40岁+中产:提前规划养老,60岁后每月领钱;
50岁+企业主:用美元资产对冲风险,传承财富。
2.注意事项:
需赴港签约(最快可以当天往返);优先选大公司(宏利是百年老牌,分红实现率超90%);找独立经纪人对比产品,别只看宣传收益。
写在最后
内地利率跌成地板价,香港保险成了刚需!
当内地存款利率跌破2%,余额宝收益不到1.5%,香港储蓄险的5%-7%复利显得格外珍贵。它不是暴富神话,而是用时间换空间的财富稳压器。年轻时每月存几千块,退休后每月领几万块,真正实现被动收入覆盖生活开支。
最后提醒:7月降预期收益是板上钉钉的事,想上车的朋友抓紧时间,毕竟早买两个月,多赚几十万!
如果您想要进一步了解或想测算香港保险, 新加坡保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!