


亲爱的朋友们,今天有个重要消息要告诉大家:新加坡全 M 人寿的明星产品 GeXXsisⅡ 指数型万能寿险(IUL) 即将迎来重大升级,5 月 1 日起正式上线!

这款 2024 年 2 月推出的爆款产品,凭借独特设计和强大功能,早已成为高净值人群关注的焦点。今天就带大家全方位了解这款 “财富管理神器”,看看它到底有什么魔力!
一、三大核心优势,重新定义财富管理
1. 高收益潜力,穿越市场周期
GeXXsisⅡ 最大的亮点在于挂钩全球指数的投资机制,尤其是标普 500 指数等主流市场标的。通过专业的指数策略,既能捕捉市场上涨红利,又能通过止损机制降低下行风险,实现长期稳健增值。简单来说,市场涨的时候你能赚,市场跌的时候帮你 “刹车”,再也不用为波动焦虑!
2. 资金灵活调配,满足人生不同阶段需求
保单现金价值可灵活提取或贷款,无论是子女教育金、退休养老规划,还是应对突发资金需求,都能随时 “变现”。相当于为家庭资产配置了一个 “活期账户”,收益 + 流动性两手抓!

3. 透明化费用结构,每一分钱都花得明白
不同于传统保险的 “模糊扣费”,GeXXsisⅡ 将所有费用明细直接列在计划书中:管理费、风险保费、退保费用等一目了然。尤其值得注意的是,退保费用仅收取前 10 年,10 年后零成本退出,真正做到 “投资无套路”!
二、四大产品特点,解锁财富新姿势
1. 双账户配置:稳健保底 + 激进增值
固定账户:现行利率 4.1%(写入合同,保证收益),适合追求稳健的投资者;
指数账户:历史演示利率 7.25%(非保证),适合长期看好市场的激进型玩家。划重点:保费可自由分配比例(如 100% 投入指数账户),灵活调整投资组合!
2. 长线收益锁定:越久越 “值钱”
以 38 岁不吸烟的刘女士为例:购买 100 万美元保额,5 年缴费,年缴保费 19,634 美元;若 100% 保费投入标普 500 指数账户,按演示利率 7.25% 计算:
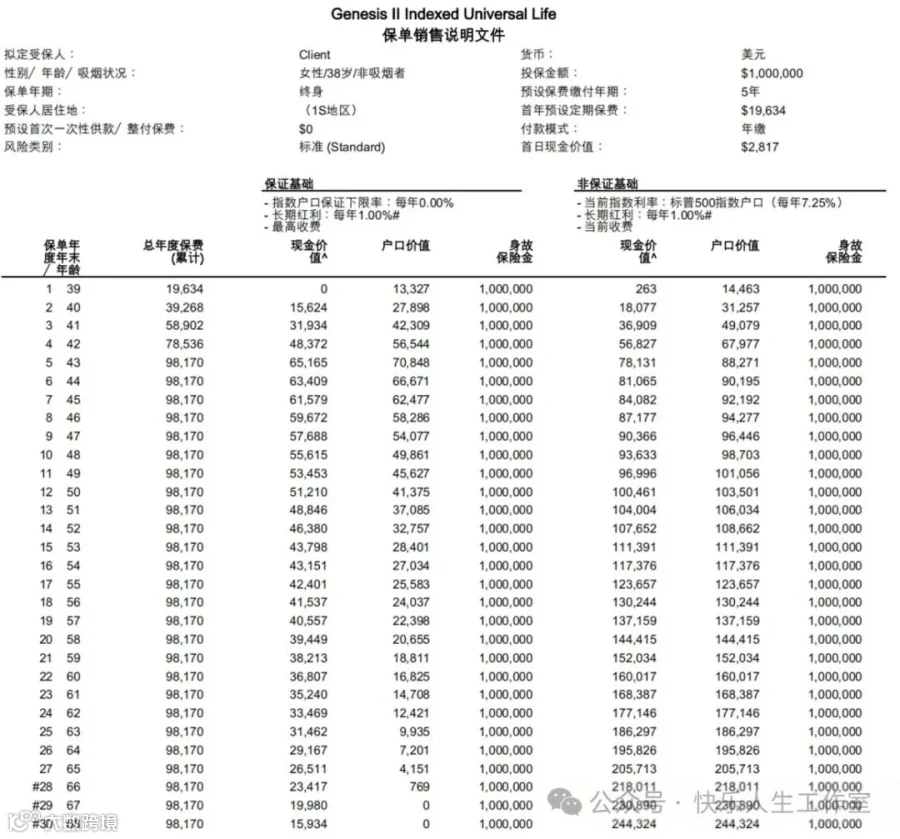
78 岁退保时:现金价值可达 40.9 万美元,是总保费的 2 倍多,演示收益率 3.82%;
78 岁身故时:家人可获 100 万美元身故赔偿,杠杆率超 10 倍!无论是给自己攒 “养老钱”,还是给子女留 “传承金”,都超合适!
3. 人性化退保设计:前 10 年有底线,之后零负担
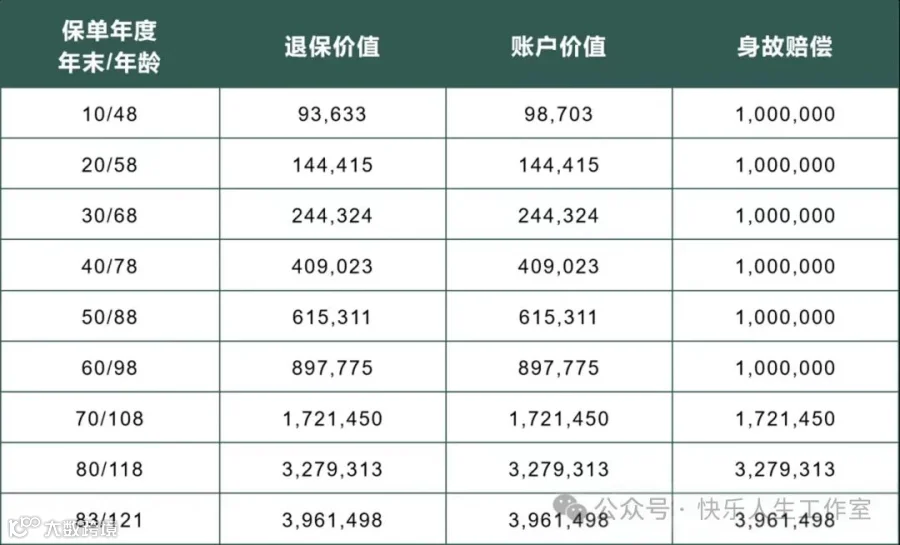
保证基础:若市场持续亏损 + 最高收费,退保时至少能拿回合同约定的最低价值(相当于 “悲观情况下的保护伞”);
非保证基础:按现行利率演示收益,直观展示 “理想状态下的回报”。小提示:这里的 “现金价值”= 退保能拿到的钱,“户口价值”= 账户余额(未扣费),别搞混了!
4. 简易投保通道:内地客户免出境,线上轻松签约
担心跨境投保麻烦?全 M 人寿为中国内地等地区客户提供免飞申请服务:无需赴新加坡,全程线上完成签约;仅需满足新加坡 “合格投资者” 条件(如资产或收入证明);专业团队全程协助,从开户到核保一站式搞定!
三、为什么高净值家庭都在抢这款产品?
在全球经济不确定性加剧的今天,GeXXsisⅡ 就像一盏 “财富灯塔”:对企业家而言:是资产隔离、对冲企业风险的 “安全垫”;对中产家庭而言:是穿越经济周期、实现财富稳健增值的 “长期主义选择”;对高净值家族而言:是定向传承、避免遗产纠纷的 “法律工具”。
简单来说,如果你想在保障基础上实现资产增值,或者为未来 10 年、20 年甚至更久的财富规划提前布局,这款产品值得重点考虑!
四、升级前必看!5 月 1 日正式生效,这些变化要注意
本次升级主要优化了账户分配规则和长期收益演示模型,具体细节可咨询专属顾问。建议有意向的朋友尽快预约计划书解读(全中文版本已上线,再也不怕看不懂专业术语啦!),提前锁定升级前的政策红利!
最后划重点:✅ 产品类型:指数型万能寿险(IUL)✅ 核心功能:保障 + 投资 + 传承三合一✅ 适合人群:高净值家庭、跨境资产配置需求者、长期投资规划者✅ 限时福利:升级前签约享专属费率优惠(数量有限,先到先得!)
财富管理不是一蹴而就,选对工具才能事半功倍。抓住 5 月升级机遇,让 GeXXsisⅡ 成为你家庭财富的 “守护者” 吧!
如果您想要进一步了解或想测算香港保险, 新加坡保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
