一对45岁的中产夫妻,历经五年攒下300万积蓄。他们一方面期望实现从55岁到95岁每年有30万退休金的规划,另一方面希望给后代留下超3000万的遗产。
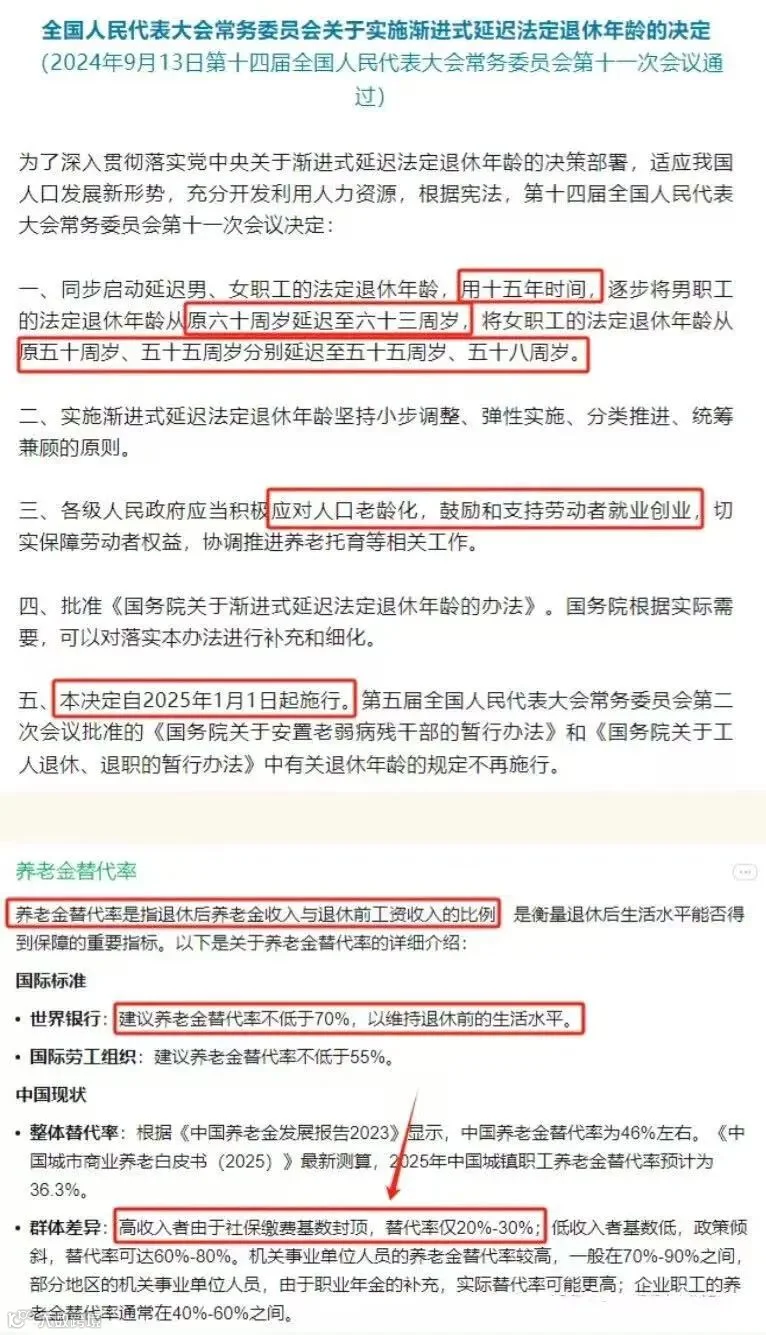
当下,退休年龄逐渐延长,养老金替代率又偏低,这让他们担忧晚年生活质量会下滑。
这里所说的“破产”,并非真正财务上的崩溃,而是生活水准大幅下降。
他们发愁的是,即便有300万存款,或许十多年就没了,更别说应对突发情况了。所以,这对夫妇迫切想要一个稳定的长期收入渠道,同时能为下一代积攒一笔财富。
针对这些需求,我推荐了两款香港的储蓄保险产品,为他们创建了两个账户:
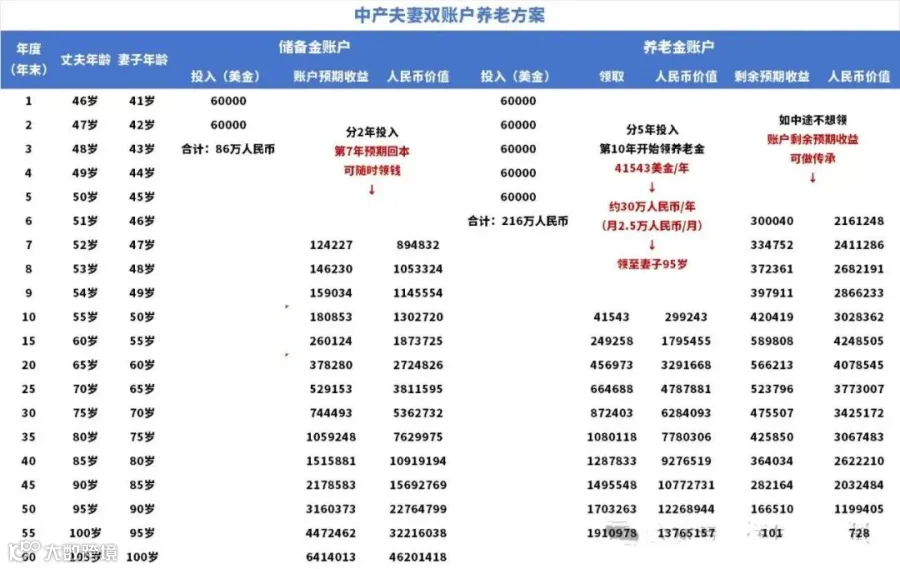
1. 养老账户:从55岁开始直至95岁,每年可领取30万人民币的养老金,确保终身有足够的资金支持。
2. 储备账户:资金快速增值,必要时可以提取大额资金,无需使用时则可作为一笔重要的遗产传承下去,灵活应对各种情况。
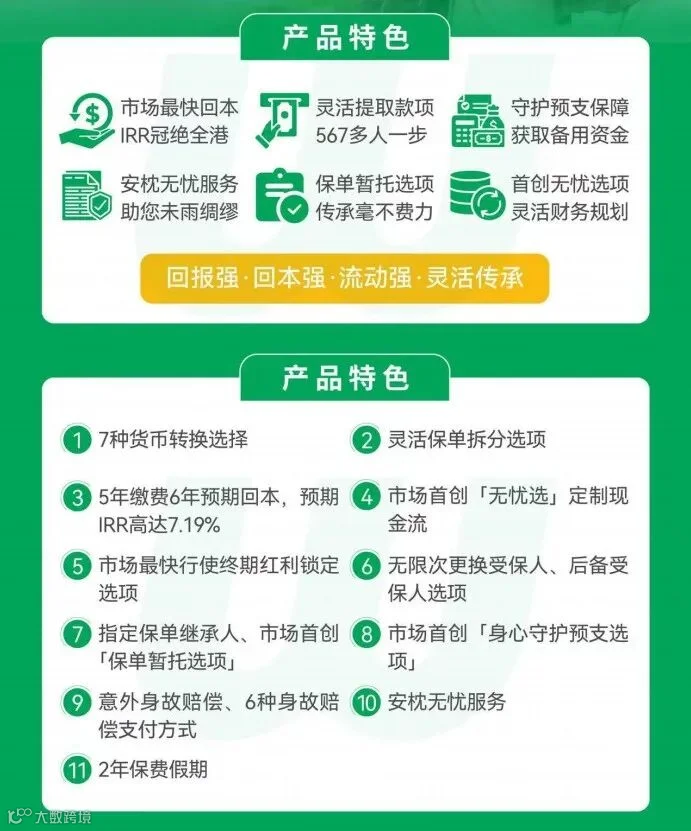
首先来看他们的养老账户选择的产品,来自一家历史悠久且信誉卓著的大型保险公司,以其快速回本及长期稳定的高收益著称,在今年市场上排名前三。
我的建议是分五年缴纳保费,从第十年开始领取款项,预计每年可获得约41,543美元(折合人民币约30万元),即每月大约2.5万元。
这笔收入足以让他们保持与工作时期相当的生活水平,并规划全球旅行等休闲活动,享受无忧的退休生活。
到95岁时总计可达1376万元人民币,几乎是初始投入的6.4倍!
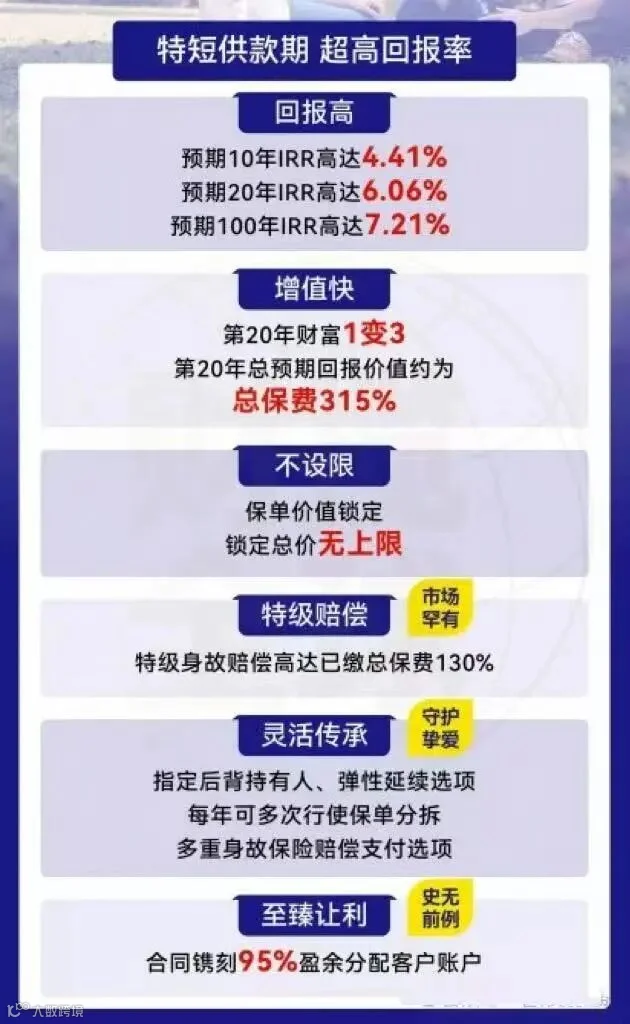
接下来为大家介绍储备账户所选用的产品,其由全球规模最大的保险集团之一提供。
用户需要在两年内缴清相关费用,待第七年末封闭期结束后,便能自由支配账户内的资金。
尽管封闭期略显漫长,但从第8年起,该产品的复利效应就会十分显著:
当用户50岁时,账户内预计资金可达130万人民币,年化收益率约为5.34%;
到60岁时,资金数额有望增长至272万,年化回报率高达11%。
无论是遇到紧急情况,需要几十万乃至几百万的资金应急,都能轻松应对;若暂时无需动用这笔钱,它还能成为留给子孙后代的一笔巨额财富,金额范围从五百万到三千万不等。
通过对这两个账户进行组合使用,既能确保夫妻二人每年的基本养老需求得以保障,又能额外增添一个安全且稳健的大额储蓄途径,真正实现攻防兼备。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!


 快乐人生工作室