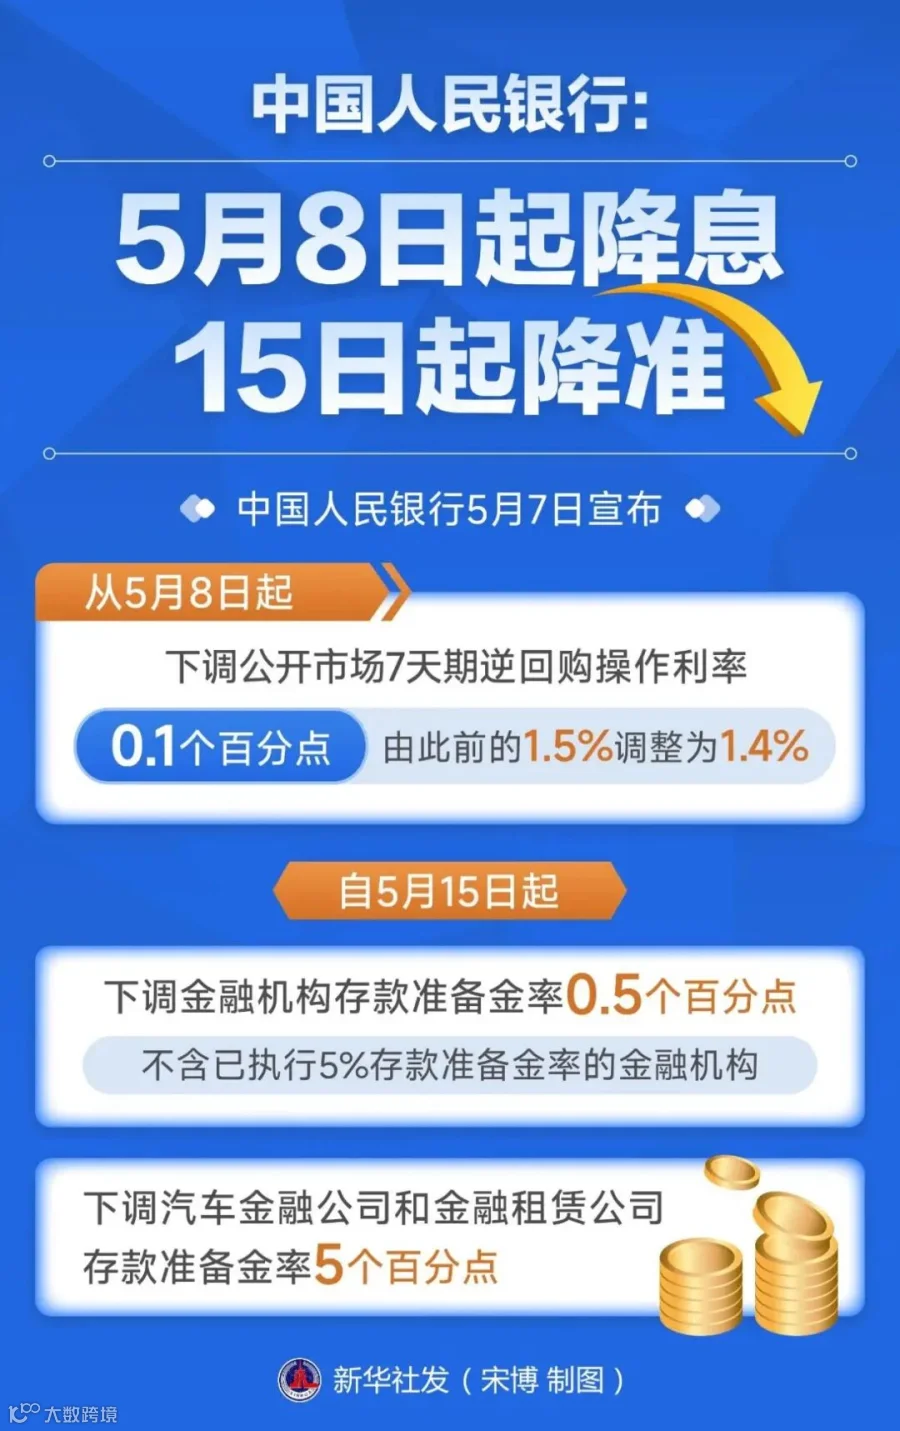
5 月 7 日上午,内地金融市场迎来一则重磅消息:央行正式宣布降准、降息、降房贷。
此次调整,存款准备金率降低 0.5 个百分点,政策利率降低 0.1 个百分点,个人住房公积金贷款利率降低 0.25 个百分点。
简单来讲,这意味着大家能从银行贷到更多的钱,借钱成本降低,有房贷的人月供也随之减少。
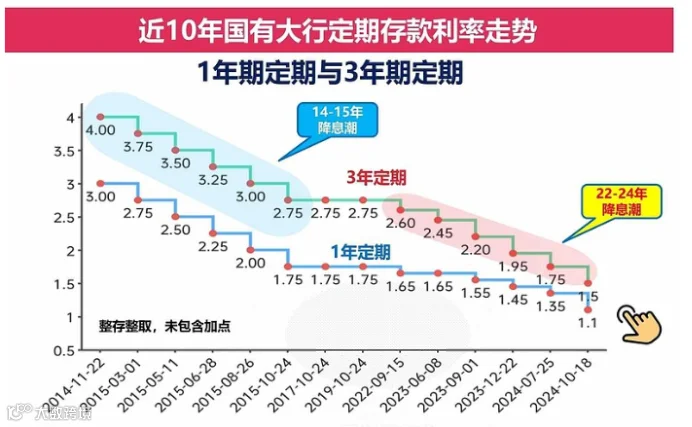
然而,降息虽对贷款者友好,却对存款和理财收益不太友好。
对于偏爱存钱的国人而言,这不是个好消息。
“再次降息 0.5%”,使得内地理财市场收益率全面承压,三年期大额存单利率跌破 2.0%,保险产品预定利率也即将下调,从 2.5% 降至 2.13%。

在这样的背景下,香港储蓄类保险凭借 6%-7% 的预期年化收益水平,优势凸显。
香港保监局公布的 2024 年度香港保险业临时统计数字显示,2024 年内地访客新单总保费达 628 亿港元,位居历史第二,占香港保险总量的三分之一。
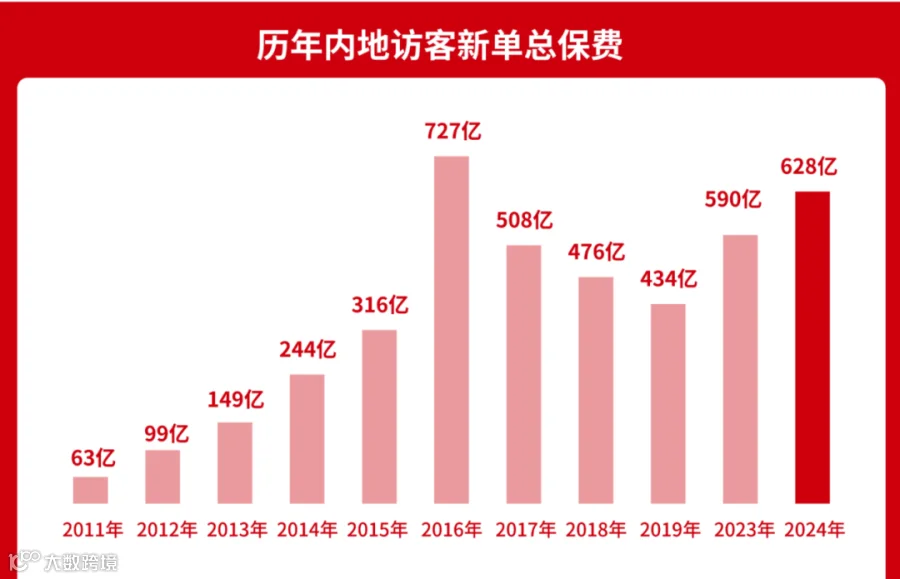
内地利率不断下行,收益相对较高的香港多元货币分红保单更具吸引力,购买人数激增。
“站着投保,排队缴费” 的场景,在香港各大保司屡见不鲜,港险成了投保人眼中的 “定存高配”
2025 年 2 月 28 日,香港保险业监管局发布正式通知:自 7 月 1 日起,各保险公司需将美元等非港币保单的预期内部收益率(IRR)演示上限调整为 6.5%,港元保单演示上限不得超过 6%。
此新规适用于所有缴费期限的保单。

7 月 1 日及之后推出的新保单,必须遵循这一演示利率上限规定。
在此之前已投保的客户,不受政策影响,仍按投保时合同约定的演示利率和收益计算方式执行。
从政策发布到 7 月 1 日,是政策过渡期,消费者仍有机会买到演示利率超 6.5%(非港元保单)或 6%(港元保单)的储蓄险产品。
但随着 7 月 1 日临近,这类产品销售窗口正逐渐关闭。
政策实施前,香港保险市场部分储蓄险产品宣传的演示利率十分诱人,部分产品保单预期收益 IRR 突破 7%。
新规实施后,高收益宣传成为历史,投保人预期收益将明显下降。
以年交 10 万美元,连续交 5 年为例,到 100 年时,复利 7% 和复利 6.5% 之间的收益差距高达 1.36 亿。

当下,在港险收益即将受限的情况下,此时购买港险,便能锁定未来收益巅峰,早买早受益!
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!