


家人们,今天咱们来聊聊去香港买保险时,很多人都会纠结的问题——到底是选美元保单还是人民币保单。
3 年前,香港人民币保单的预期收益还比美元保单稍微高那么一点点。但从 2022 年美债暴力加息后,情况就反过来了,美元保单的收益普遍更高。现在市场上,除了永明部分产品的人民币保单预期利益和美元保单一样,其他公司的美元保单利益普遍更高。

就拿现在很火的安盛盛利来说,美元保单预期利益是最高的,人民币保单稍低一点。
在香港市场,新单保费里美元保单占比达到 8 成,港币保单排第二,人民币保单占比 5% 左右。对于内地客户来说,选美元保单还是人民币保单,这是个必须得考虑清楚的问题。

下面咱们就来仔细分析分析这两种货币的投资有啥区别。
保司投资资产标的主要分两大类,固定收益类和权益类(股票类增长性资产)。
就算是人民币保单,保司目前主要还是投资以美元结算的固定收益资产,然后用外汇衍生工具对冲,降低汇率波动影响。
为啥呢?
因为现在以美元结算的固收资产利率特别高,30 年期美债利率高达 4.7%,投资级别的企业债利率更高。
当然,保司也会努力去配置和人民币币种相同的固收资产,不然要是固收类资产都投美元计价的,货币对冲后,投资工具相对价值可能会降低,管理费用也会增加,甚至可能影响整个投资组合。
所以,只要内地市场固收类资产投资回报不是完全没有竞争力,保司肯定会配置一些。
总体来说,固收类资产不管美元保单还是人民币保单,目前主要配美元资产,不过人民币保单也会适当匹配内地资产,要是以后人民币内地固收类资产收益变好了,就会多配一些。
再看权益类资产,这收益弹性大、投资灵活,波动也大,全世界各个区域都可能有不错的投资机会,说不定这些机会还会同时出现。所以,为了提高投资弹性和分散风险,权益类资产投资地域不受保单结算货币限制。
保险公司要是想拿最佳回报,实现多元化目标,面对和保单货币不同的货币风险也没办法,只能去承受。但只要能拿到最佳回报,就能最大程度抵消这小部分货币风险。所以,权益投资方面,人民币保单和美元保单配置差异不大。
综合来看,目前美元保单收益大概率比人民币保单略高一点。不过随着未来中美固收类资产收益可能此起彼伏,两种货币保单也会动态调整对方币种资产的投资比例。

那哪些情况适合选美元保单呢?
如果你有明确的美元需求,比如孩子要留学、自己要移民;想追求资产多元化,对冲人民币贬值风险;能承受汇率波动,打算长期持有来平滑短期波动;或者就是信任美元作为国际储备货币的稳定性,那美元保单比较适合你。
要是你有下面这些情况,人民币保单可能更适合:主要生活、消费都在中国内地;厌恶汇率波动风险,更追求资金确定性;资产规模比较小,不需要复杂的货币配置;或者对美元走势持谨慎态度,比如你预期人民币会升值。
要是咱们配置人民币保单,目前产品预期长期回报在 6% - 7%,这可比内地保险 2.5% 预定利率下的长期回报高多了。不过我们得关注产品在悲观情景下的预期利益。
还有一点要注意,要是咱们买人民币保单,又没有离岸人民币,那就得用境内人民币兑换成港币,再用港币交保费,这里面也有汇率问题。
要是你更适合买人民币保单,但未来消费和生活都在内地,只是冲着利益去选了美元保单,你得考虑清楚,如果未来人民币升值,你美元缩水的保单利益能不能接受。
咱们就以安盛盛利为例看看,人民币升值意味着未来美元保单利益兑换成人民币时不利。
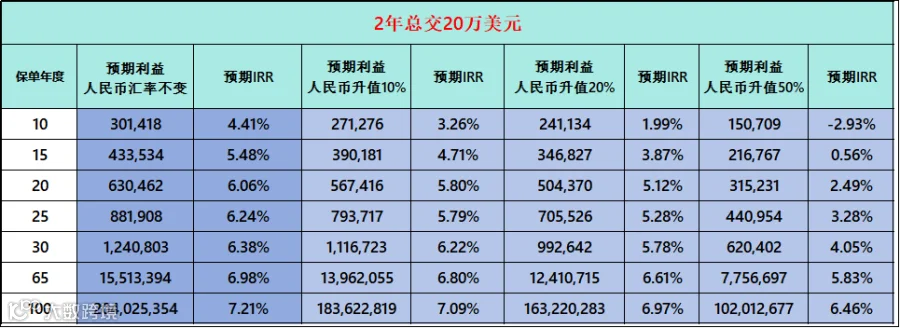
要是升值 10%(从目前 7.3 升值到 6.57),盛利第 20 年预期 IRR 是 4.71%,第 30 年预期 IRR 是 5.80%;
要是升值 20%(从 7.3 升值到 5.84),也就是兑换时保单利益缩水 20%,那第 20 年预期 IRR 为 3.87%,第 30 年预期 IRR 为 5.78%;
要是升值 50%(从 7.3 升值到 3.65),意味着兑换时保单利益缩水 50%,那第 20 年预期 IRR 为 2.49%,第 30 年预期 IRR 为 4.05%。
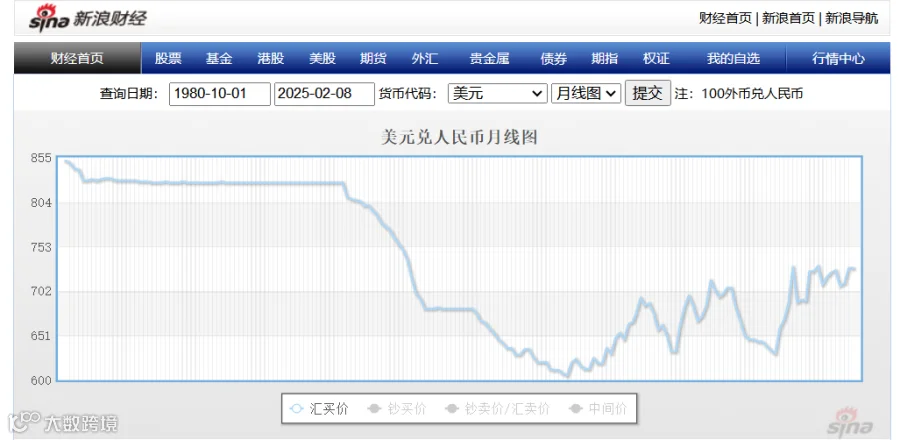
当然,过去 30 年人民币升值最高点是 2014 年 1 月,大概在 6.0 左右。
总的来说,美元保单更适合全球化布局、想长期持有,还能承担一定风险的朋友;人民币保单就比较适合稳健型、主要需求在境内的人。
要是预算充足,还可以把资产拆分,分别买美元和人民币保单,这样就能平衡风险。
你对选哪种保单有想法了吗?欢迎在下方留言一起讨论。
如果您想要进一步了解或想测算香港保险, 新加坡保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
