


香港保险公司数量太多了,但市场就那么大,竞争那叫一个激烈!那些成立不久、规模不大或者没啥品牌优势的公司,想要在这么多公司里脱颖而出,那必须得有点真本事,搞点差异化竞争才行。
比如说中资公司,像太平、太保这些刚成立的,它们主打的就是对接内地高端养老社区。再看看周大福、富卫、万通这些资产规模千亿左右的中型公司,它们靠的是规模适中,投资相对容易,把投资做强,分红险表现相当不错。
还有立桥人寿,它成立的时间比较短,有效保单少,偿付率就非常高。这就有个好处,其他成熟公司不敢碰的业务,它可以去做,比如那些高保证、超高保证的产品。这些产品太消耗资本金,会把偿付率大幅压降,成熟公司一般不会轻易涉足。
立桥人寿做这些超高保证的储蓄险产品,能快速增加保费,杀出一条血路,快速积累业务量和客户量,把公司资产规模做上去,提升知名度和市场认可度。等积累得差不多了,再转型去卖主流的低保证产品。

一、立桥热销产品“息享年年 3”
立桥目前有款超火的高保证储蓄险——息享年年 3。这是一款定期储蓄 5 到 20 年的纯保证储蓄险,保证收益 5%。
本质上它是一款定期型的分红快返年金保险,有保证现价、2%保证每年年金、预期 2%每年周年红利和终期红利。
重点来了,前 5 年的周年红利是 100%确定给付的,第 5 年保证 IRR 有 4.35%,20 年满期预期 IRR 为 4.97%。不过它只能保证前期的确定利益,后续的红利是预期,不保证的。
二、立桥新推“智选储蓄保”
最近,立桥人寿又新上市了一款储蓄险——智选储蓄保。这产品变化还挺大,第 5 年保证 5.0%,而且是纯保证收益,还优化了产品结构,更像是一款两全保险。
1. 产品基本信息

• 缴费方式:整付趸交,不支持 5 年交。
• 保单货币:有港元和美元,没有人民币保单。
• 保障年期:可以选 20 年或者 25 年。
• 最低投保金额:美元是 12,500,港元是 100,000。
2. 保费折扣优惠
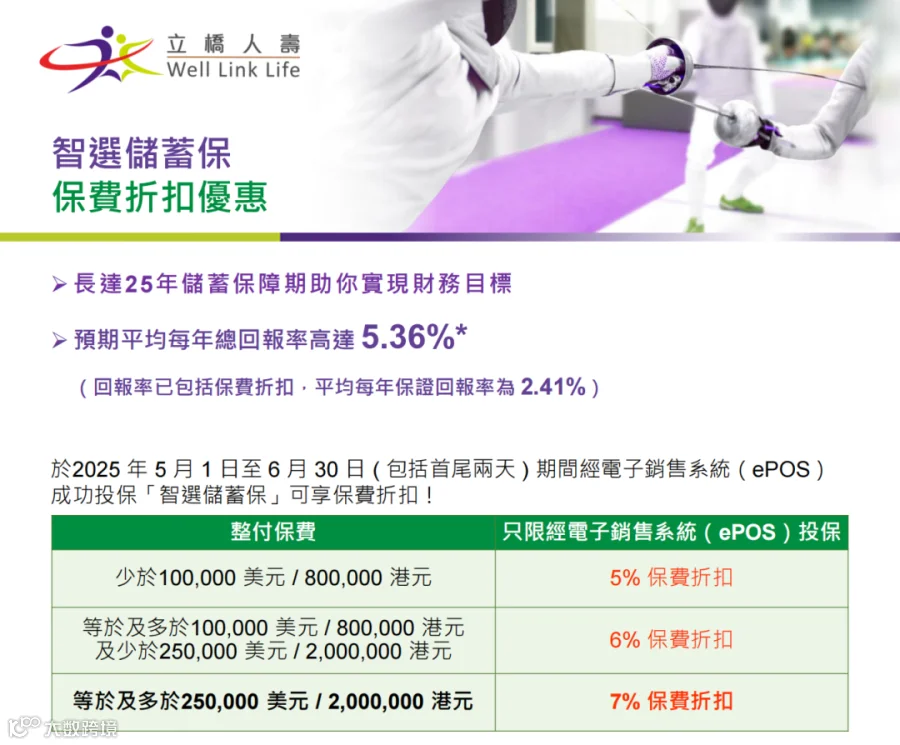
从现在起到 2025 年 6 月 30 日投保,能享受 5%、6%、7%的保费折扣优惠。
 具体来说:
• 保费 10 万美元以下,享 5%折扣。
• 保费大于等于 10 万美元且小于 25 万美元,享 6%折扣。
• 保费 25 万美元以上,享 7%折扣。
而且趸交超 25 万美元以上的,比息享年年 3 多了 1%的折扣,这优惠力度真的很大!
三、产品收益对比测算
方案一:趸交 25 万美金

250,000 美金保费,享受 7%保费折扣后,实际投入金额是 232,500 美金。
第 2 年保证回本,第 5 年保证总退保价值 290,758 美金,保证 5 年总收益 25.05%,保证年化收益(单利)是 5.01%,保证 IRR 复利 4.57%。
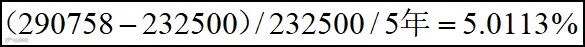
方案二:整付 10 万美金

100,000 美金保费,享受 6%保费折扣后,实际投入金额 94,000 美金。
第 2 年保证回本,第 5 年保证总退出金额 116,303 美金,保证 5 年总收益 23.75%,保证年化收益(单利)是 4.75%,保证 IRR 复利 4.35%,和息享年年 3 差不多。
四、完整计划书分析(假定趸交 50 万)
优惠 7%后,首年只要缴纳 465,000。
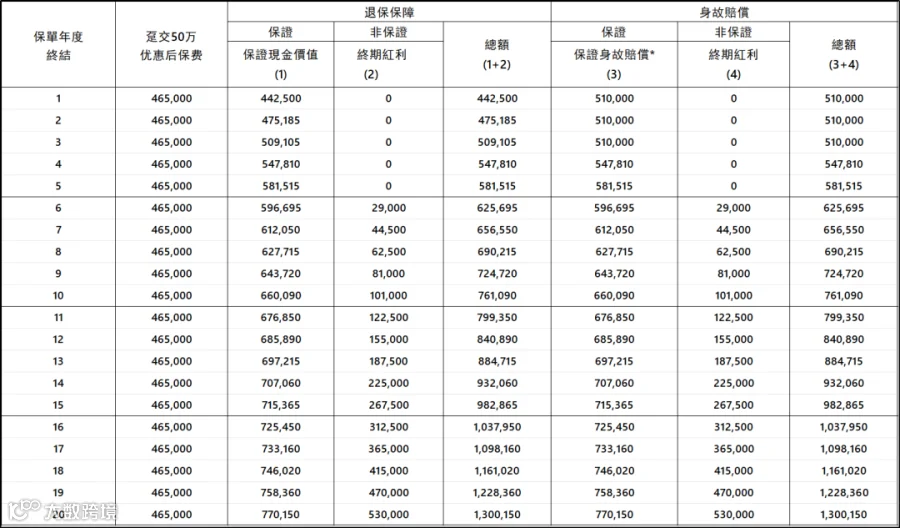
保证现价是递增的,第 5 年保证现价 581,515,第 6 年开始有预期的终期红利。满期第 20 年保证现价 770,150,预期终期红利 53 万,累计总预期利益 130 万。
和息享年年 3 相比,这款智选储蓄保可以说是简化版本,没有保证的年金和预期的周年红利,只有保证现价和终期红利。
 20 年满期保证 IRR 是 2.55%,满期预期 IRR 是 5.28%。市场上主流分红储蓄险,20 年保证 IRR 多为 0.1% - 0.2%,预期 IRR 多在 5.5% - 6.3%,这款保证收益高很多,但预期收益差距不算太大。不过它最长保障期限只有 20/25 年,不是终身的。
五、产品选择建议
和息享年年 3 相比,智选储蓄保没有固定年金和周年红利。如果您在 20 年内需要现金流,个人更推荐息享年年 3。
要是这 20 年内您可能随时减保,那要注意,减保可能会影响保单未来利益。
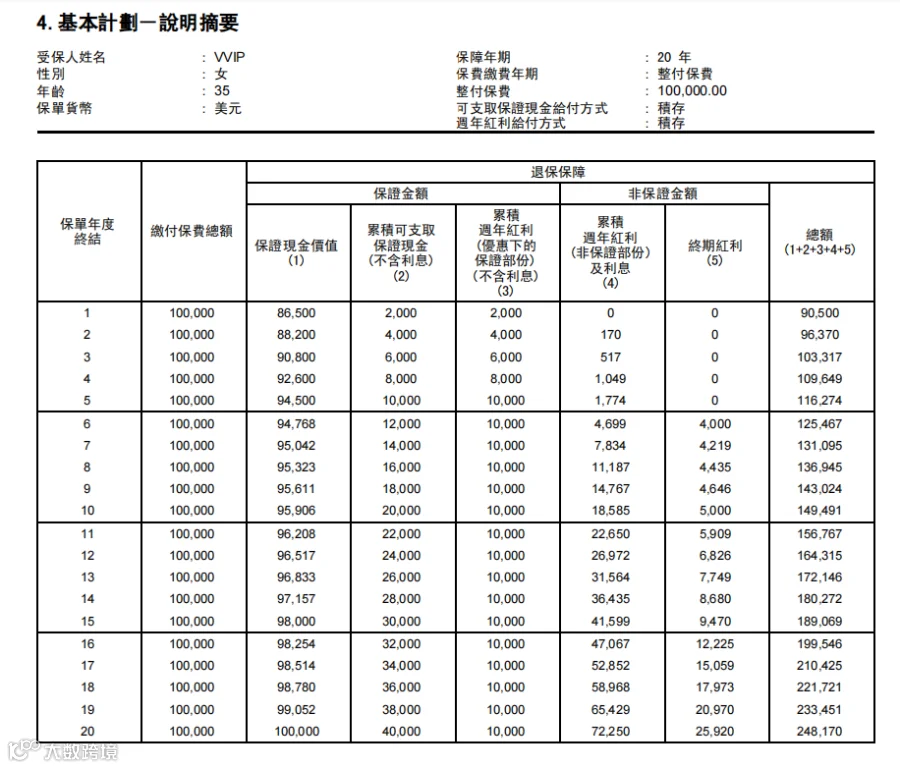 如果您只打算存 5 年,到期就取出来,那更推荐智选储蓄保,因为它解决了息享年年 3 里年金和周年红利再投资的问题。
要是您打算存更久,就得想想这期间是否需要现金流。如果不需要,选这款智选储蓄保;如果需要,那还是息享年年 3 更合适。
家人们,保险产品有多种选择,大家要根据自己的实际需求和经济状况来决定。
如果您想要进一步了解或想测算香港保险, 新加坡保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
