最近,网络上关于港险的评价两极分化严重。一些人鼓吹港险复利 7%,交 200 万保费就能原地退休,甚至一张保单惠及三代,最终领取千万乃至过亿;而另一些人则哭诉买港险被坑,本金都拿不回来。
这类极端化的 “科普”,往往是利用人性弱点,或贩卖焦虑,或描绘美好憧憬来诱导消费者,遇到此类博主,建议直接拉黑并向平台投诉,他们多是心术不正、赚快钱的割韭菜之辈,注定无法长久。
借此机会,我们来理性剖析关于港险复利 7% 的三个关键问题:为何预期复利高达 7%?实际能达到 7% 吗?又该如何理性看待 7%?
为何预期复利可达 7%
分红险收益与保险公司投资假设紧密相关。
内地保险公司未来投资收益假设一般为 4%,考虑监管规定(保底 2%,利差 70% 演示分红收益,即 2% + 2%×0.7 = 3.4%),实际分红收益终身预期在 3.3% - 3.5% 左右。
与之相比,香港终身寿险复利预期达 7%,高出许多,根源在于香港保险公司采用了 7% - 8% 的高投资假设。
背后逻辑是香港保险可全球化、多元化投资。
保险公司保费主要投向债券和股票。
债券方面,香港保司投资美债,30 年期美债复利达 4.7%,欧美发达国家 3A 企业债券收益维持在 4.5% - 5%;
股票领域,美股标普 500 近 30 年涨幅 10 倍,年化复利 8%,拉长到 50 年,年化复利达 10%。这些优质投资标的,构建起香港保险公司预期复利 7% 的基础。
实际能达到 7% 吗
以友邦 2024 年中期业绩报告数据为例,分红型产品投资结构中,债券配置占比 64%,股权类占比 36%。

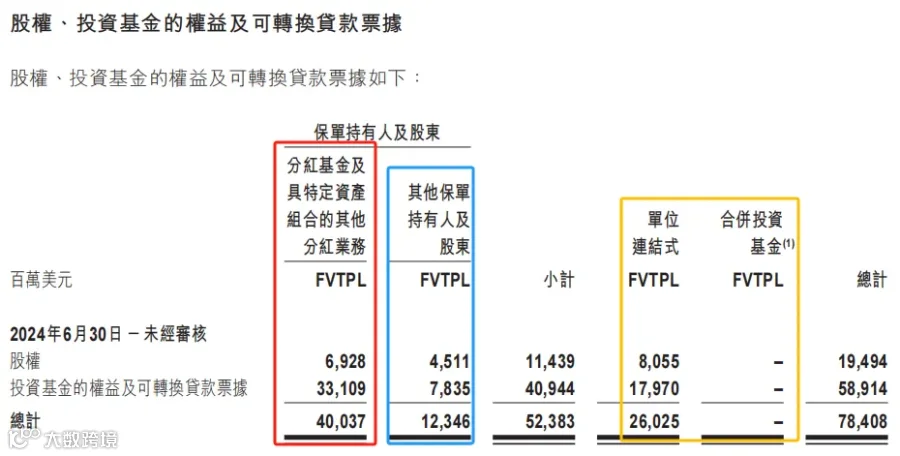 复利 7% 的分红险,固收债券是收益稳定的压舱石,平均收益约 4.5%。要实现 7% 复利,关键在于保险公司在股市投资表现强劲。
保险公司对股票投资收益的预估,基于过往 30 年、50 年股票复合增长率。保单持有时间越长,实现高复利的可能性越大;
若追求短期达到 7% 复利,并不现实,因为股市短期波动难以预测,任何投资机构都无法精准把握。
如何理性看待 7%
消费者不能仅因高分红收益就冲动购买港险,否则持有保单过程中,分红实现率的波动会极大影响体验。
购买港险,核心逻辑有三点:
全球投资优势:香港保险全球化、多元化投资,能在全球范围内寻找优质资产,获取更高预期收益。
分散投资工具:港险既不应被过度追捧,也不应被贬低,它只是分散投资的一种方式,帮助投资者优化资产配置。
合理收益预期:不要对港险分红实现率期望过高,若能实现 50% - 60% 的分红实现率,20 年也能实现约 4% 的复利,这已属于较好的收益水平。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!