


安盛保险公司它可不像友邦(仅在亚洲与澳洲有业务)和宏利(业务集中在北美与亚洲)那样,只是区域性保险集团,安盛是全球第二大保险集团,业务覆盖了全球50多个国家和地区。在内地,大家可能更熟悉工银安盛和安盛天平。而且,安盛的财产险和寿险保费规模旗鼓相当。
3月份安盛公布了2024财年年报,那成绩简直太耀眼了!
一、安盛2024财年超亮眼成绩
总收益同比增长8%,达到了1103亿欧元(约合1213.5亿美元);每股综合收益也同比增长8%,达到每股3.59欧元;净利润同比增长11%,高达79亿欧元。
AXA安盛的总营收轻松突破1103亿欧元,同比增长8%,净利润79亿欧元,同比上涨11%。人寿及健康保险业务贡献了520亿欧元保费,财产险与意外险贡献了565亿欧元保费。
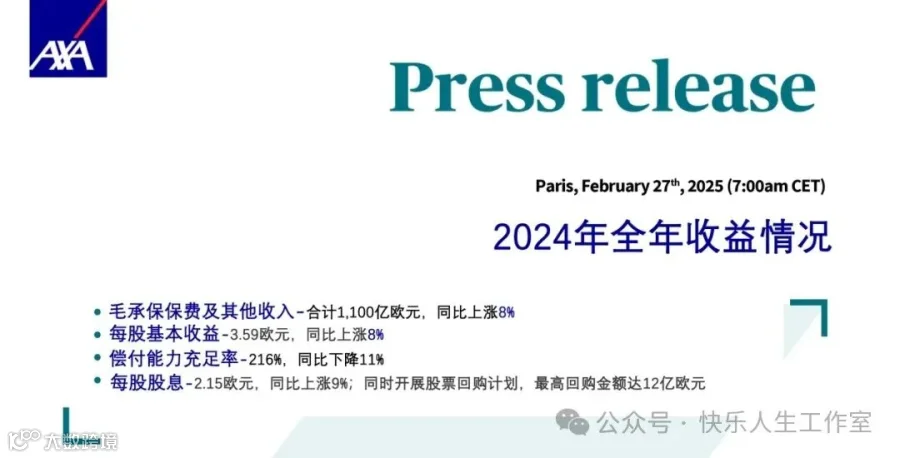
再看看资产管理方面,AXA安盛资管规模逆市增长4%,达到8790亿欧元,相当于10000亿美元。国际评级机构对它也是高度认可,去年底还上调了评级,纷纷授予A+以上的评级,标普和穆迪也都认可安盛财务状况积极正面。

这卓越的表现,不仅证明了安盛战略执行力的强大,还为行业树立了新标杆。作为欧洲第一大资产管理人,安盛正大步迈向更辉煌的未来。
二、安盛盛利储蓄亮点多

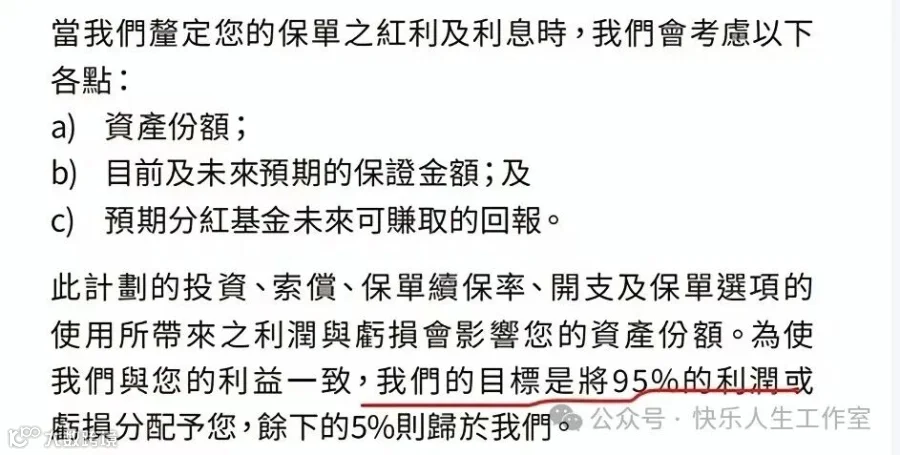
1.分红分配比例超高
香港分红险的分配比例就像个黑匣子,目前也就安盛和万通这两家公司明确了分红分配比例,其他公司只是说尽量满足客户预期。
举个例子,如果保险公司长期投资收益有10%,计划书演示长期回报是7%,那很多公司大概率最后给客户的利益就只有7%。但安盛明确了分配比例,最终给客户的接近10%。
盛利的分配比例更是厉害,基本都是91开,也就是90%分给投保人,10%归股东,而盛利这款产品分给投保人的分红比例高达95%,简直就是史上最高!
2.预期收益领先
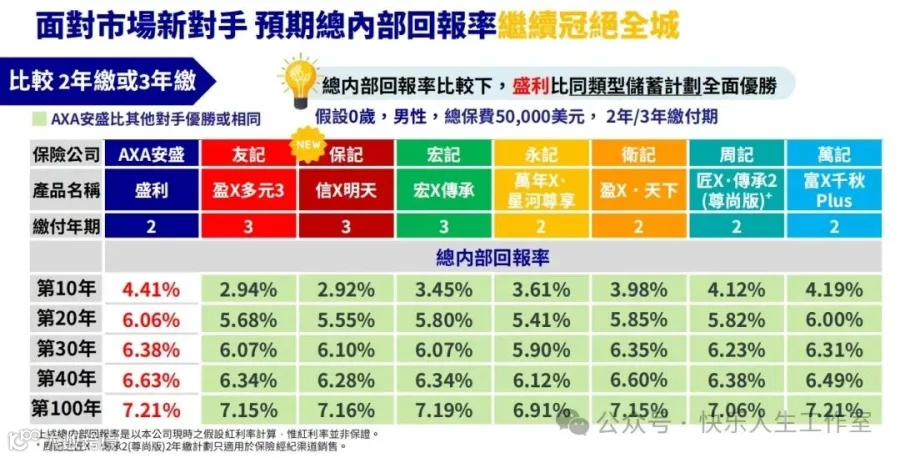
盛利这款产品受欢迎程度远远超过了之前的挚汇。它的分红分配比例全港领先,预期收益也是全港领先。
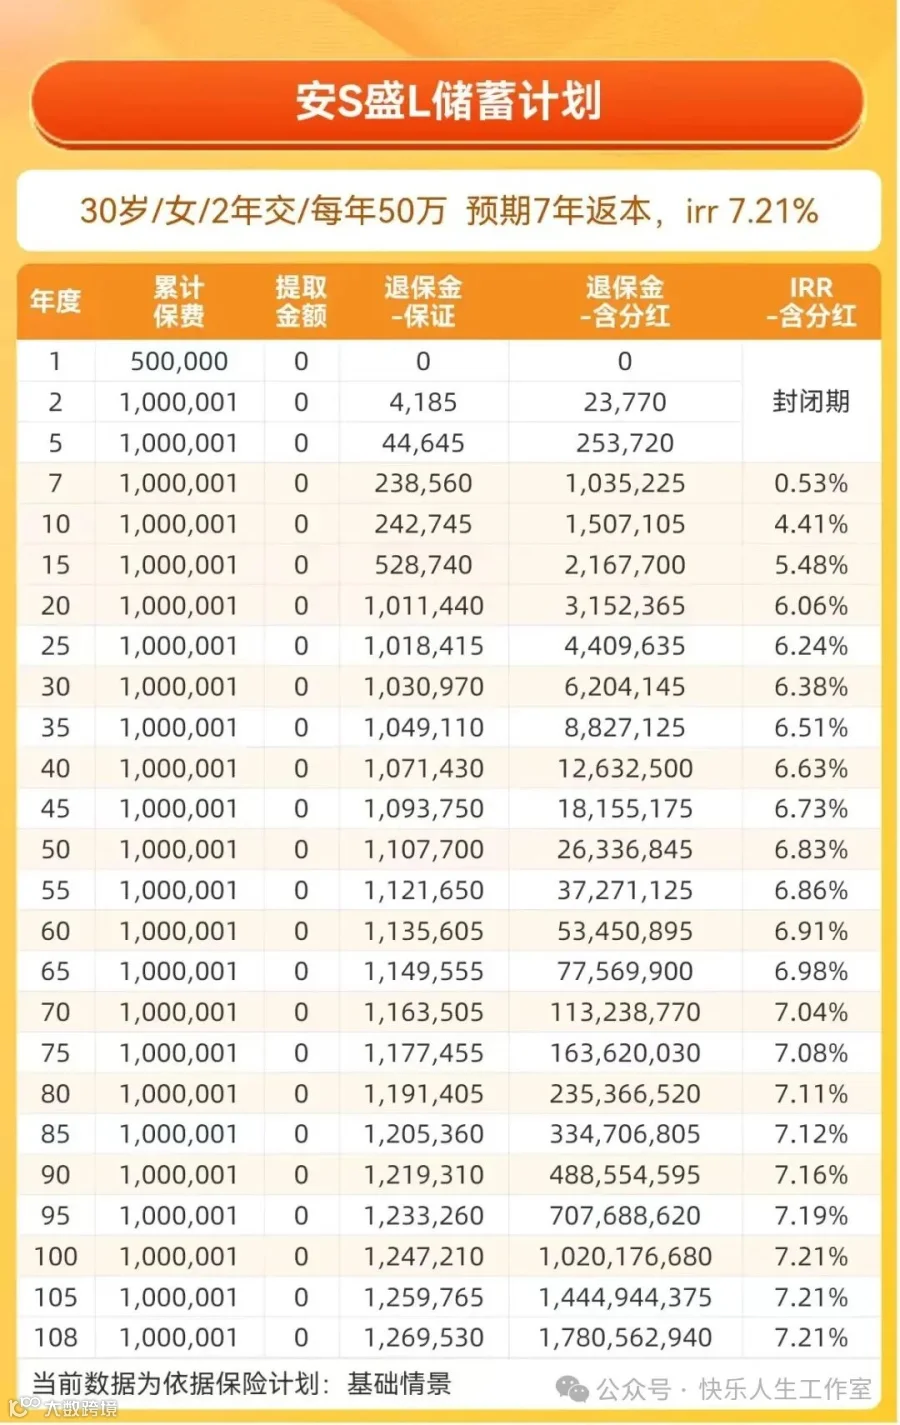
第20年预期回报是6.06%,第30年预期回报达到6.38%。投保20年,本金能翻3倍;30年,本金能翻6倍。
而且它还支持268%、2/10/10%、2/20/20%、2/15/100%-8%、2/20/200%-6%等多种模式提取。

比如说2年交,满6年开始每年提取总保费的8%;2年交,满15年提取所有保费,之后每年再提取总保费的8%至终身。
3.历史分红表现好
我们都很关心产品历史分红表现,安盛在这方面可是领先竞争对手的,生效6年以上的分红保单历史分红表现能拿到9.6分(满分10分)。

三、盛利储蓄的4大缺点
1. 缴费期限少
盛利只能一次性预缴或者分2年交,不像挚汇有5/10年缴费的选项,对于一些希望有更多缴费灵活性的人来说,就不太友好。
2. 不支持保单货币转换
现在很多人都有多元货币配置的需求,但盛利不支持保单货币转换,而挚汇就有这个功能,可以支持多种货币转换,这是盛利的一大短板。
3. 前5年不适合减保
不管是挚汇还是盛利,前5年都不适合减保。在这两款的趸交与2年交情况下,前5年利益较低,要是做225、235、245这种形式的减保领取,收益就不太理想。即便其他产品支持225这种满2年就开始的减保,也不建议大家过早减保。盛利满6年或者更久减保会比较合适。
4. 盛利前期红利现价情况
虽然盛利没有挚汇前期红利现价有折损、现价比面值低较多的问题,但前期红利现价的情况也会影响大家的收益感受。在前期,红利现价的增长可能没有达到一些人的预期。
写在最后
盛利从2025年1月中旬上市后就热度不断,投保情况特别火热。而且大家都知道,监管要求7月开始分红险演示利益调低,保险公司担心7月后产品销售受影响,就纷纷上调上半年销售目标,想上半年的时候多完成保费销售,平滑下半年市场可能出现的下滑。
所以,盛利原本计划3月底停售,后来紧急延期到5月31日,就是为了让更多的客户能赶上这趟“末班车”。
如果你对安盛盛利储蓄或者其他保险产品有疑问,欢迎在下方留言联系!
如果您想要进一步了解或想测算香港保险, 新加坡保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
