


今天咱们来聊聊美国人寿保险里超火的IUL(指数型万能险)保单保费那些事儿。
IUL保单凭借身故保障、生前福利、交费灵活和功能多样等特点,备受关注。但它的复杂性也不容小觑,特别是保费相关的内容,就像一个“小迷宫”,今天咱们就一起把它理清楚。
1、主要保费方案详解
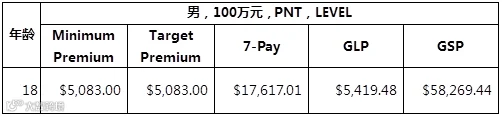
咱们以保额100万美元、18岁男性且不抽烟的优等对象,身故赔付方案(DBO)为Level的Allianz产品为例,看看不同保费方案下每年要交多少钱。
这里面有最低保费5083元、目标保费5083元、7 Pay为17617.01元、GLP是5419.48元、GSP为58269.44元。
2、最低保费(Minimum Premium)
这是保证保单生效必须交的最低金额。不过不同保险公司对它的定义不太一样,有些公司甚至不提供这个参考值。当客户交足最少有效年限(IUL保单通常规定是5年),最低保费至少能让保单维持到6年后依然有效。
在这个例子里,如果交满5年每年5083元的最低保费,Allianz的这份保单能管到被保人67岁。
3、目标保费(Target Premium)
在10年平均交保费的情况下,目标保费是能确保保单一辈子都有效的年保费额。
像这个案例里,目标保费就是5083元。客户按这个金额交10年保费,保单就能终身有效。而且,目标保费还是经纪人计算佣金的重要参考。不管客户实际交了多少保费,保险公司和经纪人结算佣金时,都以这个目标保费为依据。比如说,这个案例里客户保额100万美元,哪怕他每年交5083元、10000美元甚至最多的17617美元,保险公司都按5083元的一定百分比和经纪人结算。
4、7 Pay
要是客户想在免税的前提下,又快又多地交保费,那就得用到7 Pay测试。它的原理是算出每年最多能交的保费金额,然后持续交,直到交够特定上限,一般支付周期是4 - 5年。
在这个例子里,要享受免税,保单每年最多交17617.01元,保费总额上限是58269.11元。经过计算,58269.11÷17617.01 = 3.31年,也就是7 Pay方案下,前3年每年最多交17617.01元,第4年交58269.11元减去前3年已交保费后的尾款5418元。而且,10年中的后6年不能再交保费,同时7 Pay测试每7年测算一次。
5、年平均保费额(GLP)
当保费终身平均支付时,年保费有最高限额,这个限额就是GLP。很多公司会用这个数据作为10年以上保费支付的年保费上限。在这个案例里,GLP是5419.48元,要是客户选择10年以上支付保费,一旦保费超过GLP,就会统一调整为5419.48元。
6、一次性支付保费总额(GSP)
这是国税局规定的免税保单一次性交费金额,现在主要用于测算可交保费的总额,它的数值和7 Pay里的保费总额上限是一样的。
在这个例子里,GSP是58269.44元,也就是10年内保费交付的最高额。比如说,按7 Pay测算,3.31年交完GSP后,10年里剩下的6年就不能再交保费了;要是每年交10000元,58269.11÷10000 = 5.82年,那剩下的4年就不能交了;要是10年平摊,每年保费就是58269.11÷10 = 5826.94元。
需要注意的是,要是想免税,IUL保费不能一次性交清。不过有些公司,像Allianz,提供一次性交清保费方案,操作方式是客户把保费一次性给保险公司,由保险公司代为按期存入客户保险账户。
7、MEC保单解读
GSP、7 Pay主要是给那些想享受保单免税政策,也就是免税身前福利的客户准备的。
要是客户购买保单时不打算从保单里支取退休金、教育基金、借款等资金,或者能接受收税后的保单收益,交保费时就不用考虑GSP、7 Pay的问题,保费支付就灵活多了。
比如100万元的保单,一次性存入100万保费都行。这种没通过美国国税局免税测试的保单,就叫MEC保单,它的特点有:
1)投保人在身故前从保单提取借款、退休金等现金支出,要缴纳个人所得税。
2)要是在59岁半之前提取资金,还得缴纳10%的罚息。
3)保单的身故赔付部分不用缴纳个人所得税,不受MEC影响。
8、同一公司产品全年龄段保费方案明细表解读
以保额100万美元、男性、优等不抽烟、DBO为Level的Allianz公司产品为例,涵盖了18 - 70岁的保费方案,里面涉及上面说的5种保费参考值,最后一列还展示了目标保费当年和前一年的差额。
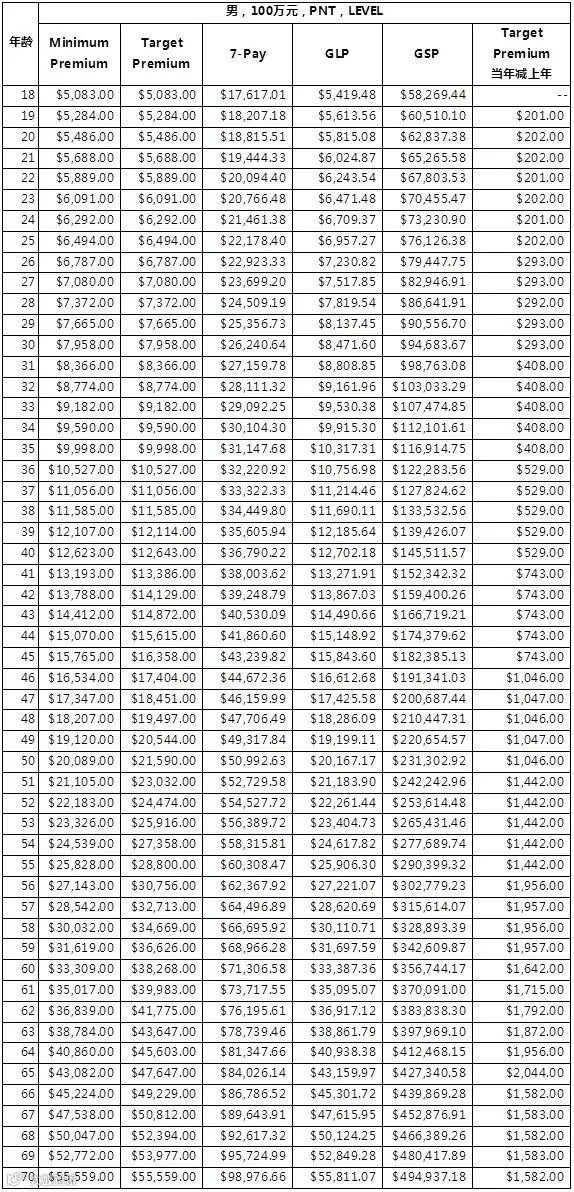
从最后一列数据能看出来,随着年龄增长,每年多交的保费是递增的。25岁前,每长一岁多交大概200元;36 - 40岁之间,每年多交529元;65岁比64岁多交2044元。
从GSP角度分析,这个结论更明显。这张表可以作为同一公司同一产品、优等不抽烟客户保费计算的基础表。表内数值是以100万美元保额计算的,如果客户保额有变化,比如50万元、500万元、1000万元等,最低保费、目标保费、7 Pay保费这3项可以按照保额变化的同等比例计算,GLP、GSP虽然会有一点出入,但影响不大。
9、同一公司同一产品不同保费方案收益对比
同一个客户用最低保费、目标保费和7 Pay保费这三种不同支付方案,前两种保费交付年限是10年,第三种是4.2年。
通过IRR对比发现,最低保费方案因为交的保费少,收益是最高的,但保单在第41年就失效了。
 要是你对投保人的寿命期望值比较高,这个方案就不太合适。
7 Pay方案的IRR比目标保费方案要好,80岁时,7 Pay方案的IRR是6.99%,目标保费方案是6.06%,相差0.93%,这是因为7 Pay方案成本更低、现金值累积更早且更多。
10、不同公司类似产品同一保费方案异同
我选了Allianz、Symetra、GA和AIG四个公司,以40岁男性、100万美元保额、优等不抽烟、DBO为Level的客户为例,来对比5个保费支付方案。
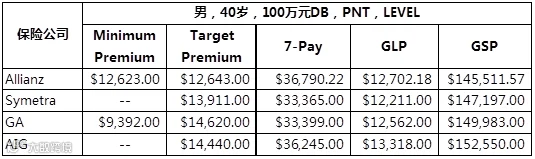
首先,最低保费不是所有公司都提供的,在提供最低保费的Allianz和GA里,GA的金额比Allianz低。这是因为在5年交保费的前提下,Allianz保单能维持31年,而GA保单只能维持6年。
各公司的目标保费、7 Pay、GLP、GSP都不一样,除了目标保费差距稍微大一点外,7 Pay、GLP和GSP差距不算大。
家人们,IUL保单保费这块内容确实复杂,但只要咱们耐心研究,搞清楚这些概念和特点,就能在购买保险时做出更合适的选择。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
