家人们,我没想到又得写一次这款产品——太平人寿为庆祝创立 96 周年推出的「颐年·乐享」储蓄保险计划(96 珍藏版)。它限时限额发售,收益相当惊人,20 年本金能变三倍,40 年本金能变十倍。

4 月初咱们聊过,它收益全港第一,可惜只卖了 7 天就下架了。现在经过调整,又重新上架了,好几位客户拿着产品来问我该不该买。我帮他们分析了一圈,发现只有一位适合。
劝退其他人的原因主要有两个,一是分红结构,二是功能设计。我会在文章里把这些讲清楚,这些判断思路,你也能用在其他产品选择上。当然,「颐年·乐享」(96 珍藏版)亮点也很突出,要是你符合条件,买它没毛病,说不定它是未来 10 年香港分红险收益的巅峰,错过就买不到了。
一、极致收益
1.静态收益:全港领先
先说说静态收益,也就是你不提前支取的情况下。开头就提到,20 年本金变三倍,40 年本金变十倍,这收益在全港是冠军。
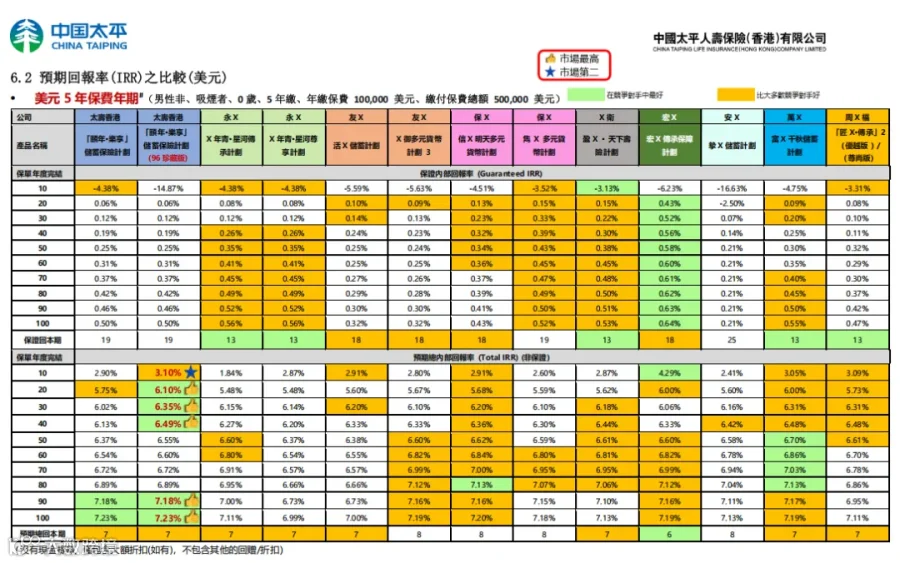
第 20 年的预期收益,甚至能超过前期增速最快的宏利「宏挚传承」。而且要知道,20 - 40 年是港险收益含金量最高的时间段,大部分客户用钱需求都集中在这个时候。太平把收益集中释放在这阶段,诚意满满。90 年以后,它的预期收益还是第一,到保单终结时,复利能达到 7.27%。
2.动态收益:提领优势明显
再讲讲动态收益,特别是前 10 年开始提领的情况,比如做 567(5 年缴费,第 6 年开始领钱,每年领走 7%总保费)提领。
假设 5 年缴费,每年交 10 万美金,第 6 年开始每年提取 3.5 万美金,预期收益高得离谱。
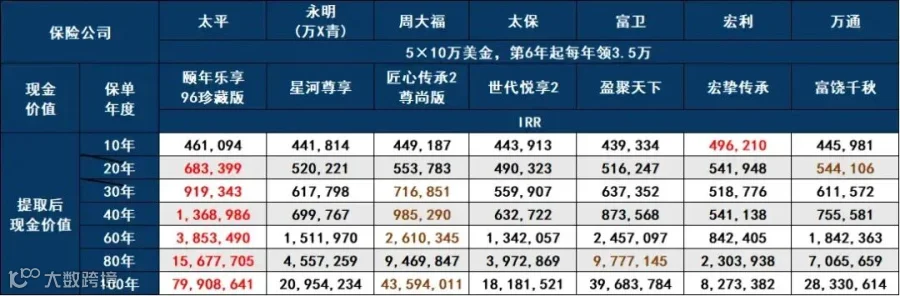
除了前 10 年宏利宏挚传承 567 提领略占优势,其他时间段,「颐年·乐享」(96 珍藏版)都是市场第一,优势碾压。
到第 40 年,「颐年·乐享」(96 珍藏版)账户剩余现价是竞品的 2 倍左右,而且越往后收益差距越大。
现在距离香港保险 6.5%限高令落地不到一个半月,基本不会有收益更高的新品了。
要是你追求最极致的 567 提领,只看收益不考虑其他,那「颐年·乐享」(96 珍藏版)就是首选。它能让你少奋斗 10 年,这种传奇般的收益预期太诱人了。
二、港险挑选的三个维度
不过,作为保险从业者,我帮客户选产品时,不建议只盯着收益图表。主要有三个维度要考虑:公司和产品稳定性、高收益背后的潜在代价、功能是否匹配未来财富规划。
1.公司维度
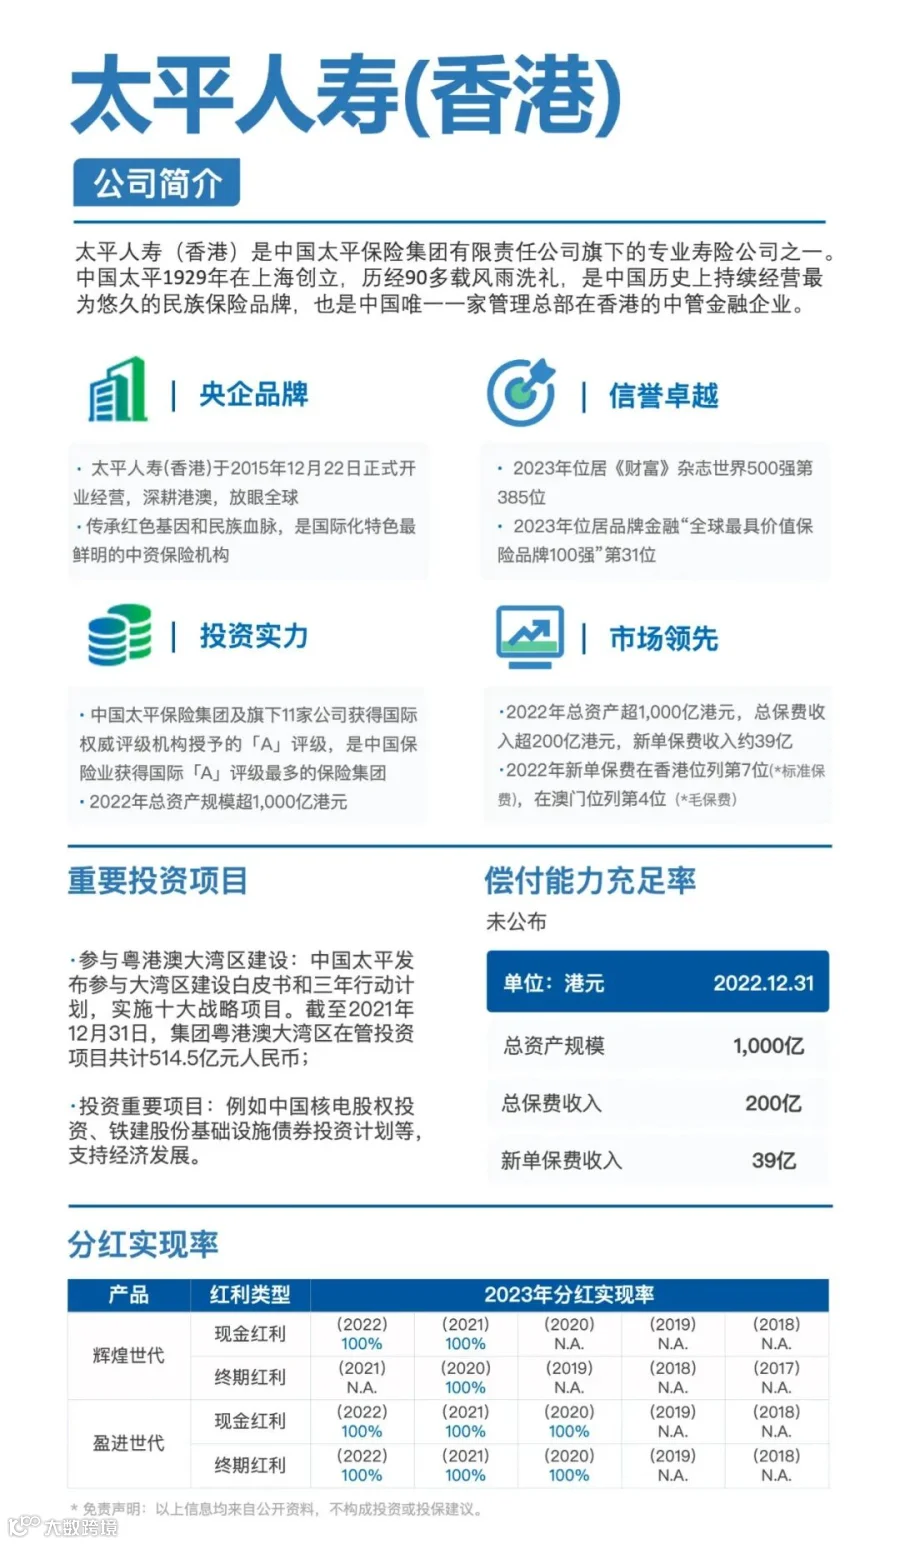
太平香港是唯一一家总部设在香港的副部级金融央企,承担着重要战略金融目标。它连续 8 年分红实现率 100%达成,能拿到的资源和项目都是顶尖的,像核电股权、铁建债券、粤港澳大湾区投资计划等。
 如果你喜欢中资保司,在这一块不用太担心。但产品和功能方面,有些地方确实值得探讨。
2.风险维度:红利结构隐藏玄机
为什么「颐年·乐享」(96 珍藏版)567 提领收益这么夸张,提领后账户剩余现金价值能多出几百万上千万呢?
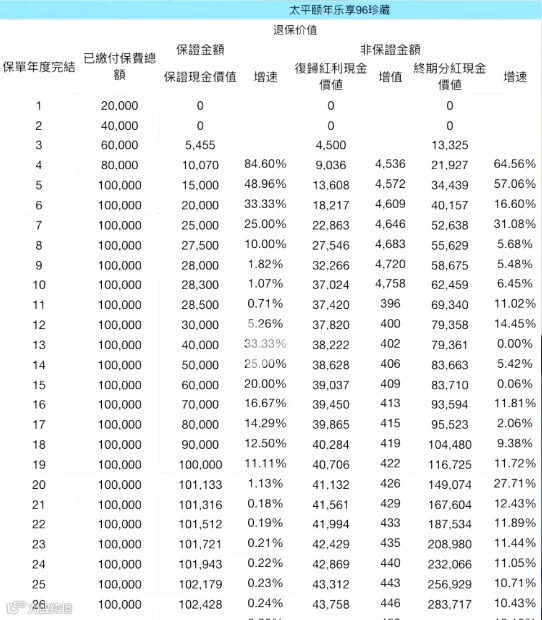
很多人觉得是因为复归红利占比高,有利于前期提领。但仔细研究它的计划书就会发现,3 - 10 年这款产品复归红利确实很多,但 10 年以后,派发的复归红利就极少,绝大多数是风险更高的终期红利。
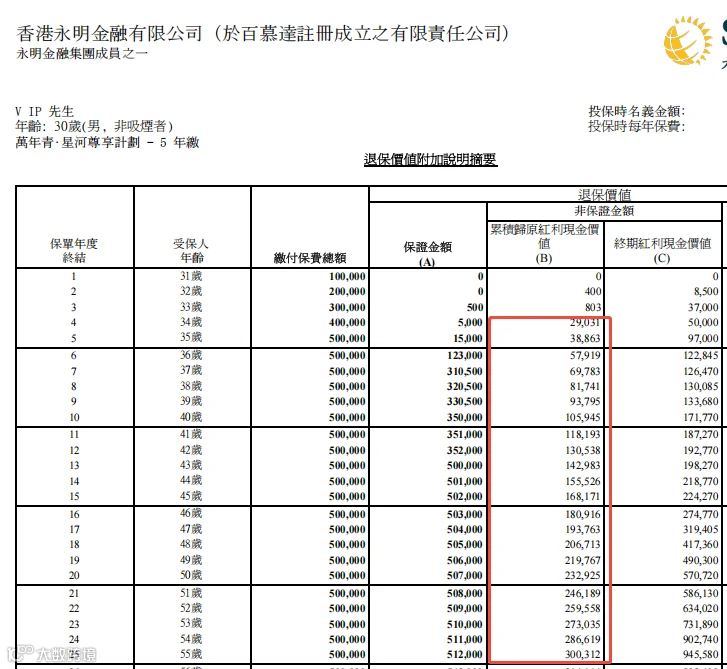
多数分红港险复归红利派发比较均匀,比如永明万年青星河尊享,第 5 年和第 95 年派发的复归红利差不多;
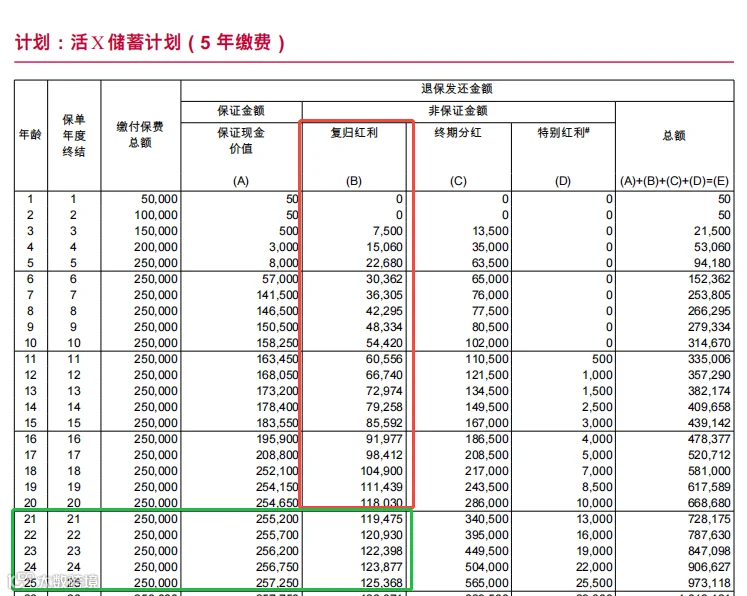
友邦活享储蓄,前 20 年复归红利增速相近,到 20 年以后才骤减。
而「颐年·乐享」(96 珍藏版)把绝大多数复归红利集中在前 10 年释放,之后派发终期红利。这意味着红利结构“鼓励”大家尽早提领,领得越早越激进越占便宜,这和大多数产品设计思路相反。
大部分港险都希望客户多等等,收益更稳更高,因为保险公司要靠长期资本投资锁定期长、回报高的权益类资产来盈利。如果大家都提前领钱,资金池运营压力大,遇到股债双杀,保司和客户都会亏损严重。这就是藏在红利结构里,很多人没注意的关键细节。
3.功能维度:缺少保障功能
功能方面的缺陷也和红利结构有关。「颐年·乐享」(96 珍藏版)没有红利锁定功能。终期红利是它收益的大头,但风险也最高,会“有升有跌”。
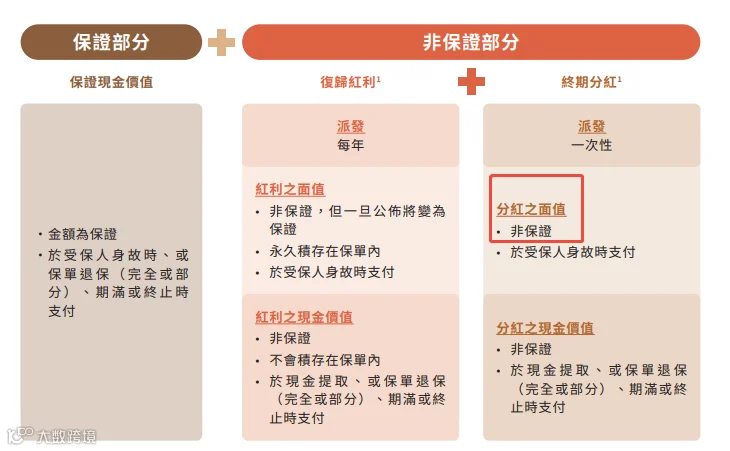
内地保险有“存单”概念,保司固定派息,类似红利锁定功能,能让客户提前锁定部分收益。
 但「颐年·乐享」(96 珍藏版)没有,合同里还有一条罕见条款:保留权利限制现金提取的次数、时间及金额,也就是说取钱可能被限制。高收益的代价确实有点大。

总结一下,高收益往往伴随着高风险。如果一款产品全程提领都领先同行,那背后可能有一些潜在风险没被告知。当你对比太多港险产品,被高收益迷了眼,可能会忽略一些重要信息。
 香港分红险能保证本金安全,提供 5 - 7%复利收益,还经过市场长期检验。市面上也有收益更高的金融产品,像基金、私募、股票,年化收益 10%、20%甚至 50%都有可能,但投资这些产品,“图收益可能本金都没了”。
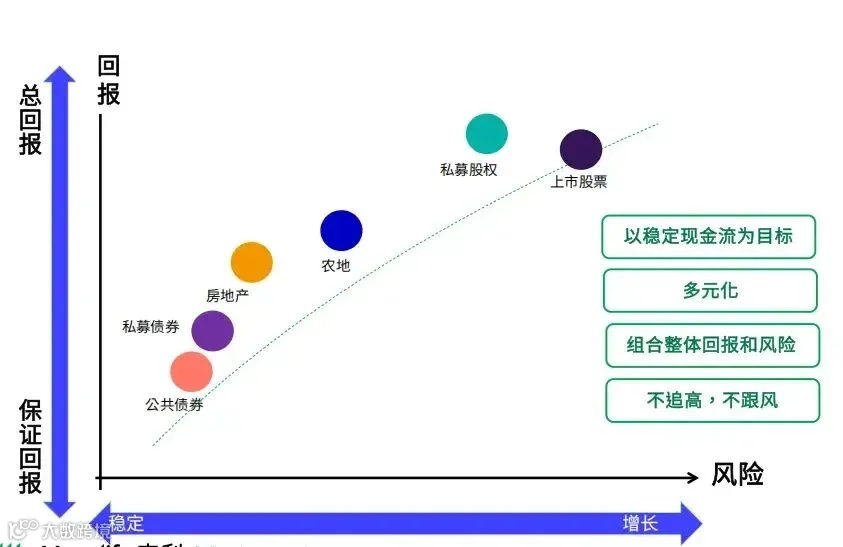
而港险保证回本是基础,能满足不同客户需求。
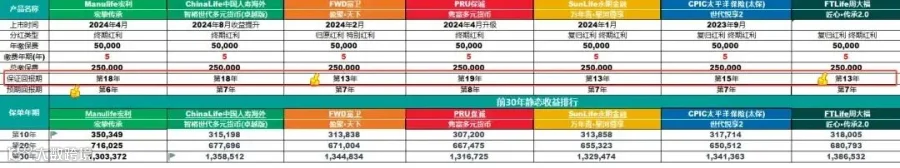
如果一直把弦绷紧,追求高收益,产品可能难以长久。
合理化预期很重要,像「宏挚传承」前期回报好,10 年复利收益 4%,15 年 5%,20 年 6%,至今是市场标杆,但 30 - 60 年区间收益一般,70 年才重新领先。

它还给出“无忧选”和“红利锁定”方案,让客户自定义收益和确定性。所以投保港险前,要合理预期。
三、谁更适合?
最后说说适合这款产品的人群:
1.不差钱的高净值人群
如果你资金充足,想趁 7 月港险限高令落地前,配置顶级港险,外资中资都考虑一部分,那这款太平香港的诚意之作别错过。你有一定抗风险能力,些许风险你能消化。
2.有国内养老社区需求的人
可以把它当成入场券,花 180 万港元/23 万美金,锁定太平乐享家养老社区入住资格,专款专用。
太平人寿香港的保单收益能直接支付内地养老社区费用,免去换汇缴费麻烦。
 太平对接的养老资源也很充足,在北京、上海、广州、成都、三亚、昆明等 70 多座城市都有高端康养社区,提供“旅居 + 长居”双模式,配套医疗、文娱、护理全链条服务。
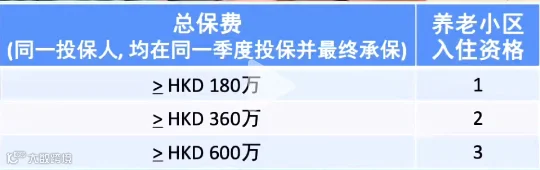 市面上其他产品性价比没它高。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!