


家人们,今天咱们来聊聊一个有趣的现象:在近期承保的客户里,有一群特别明显的客户群体,他们大多是创一代,而且家里大多是独生子女,几乎没有例外的,都给自己配置了大额寿险。
一、大额寿险的独特之处
和储蓄险比起来,大额寿险有两个很明显的特点:
1. 现金价值低:简单来说,就是前期退保的话,能拿回来的钱不多。
2. 被保人身故后才理赔:这一点大家可能比较好理解,就是在被保人不幸离世后,保险公司才会把理赔金给到受益人。
那这些特点能给客户带来什么呢?咱们通过一个真实例子来看看。
张先生是江浙沪一带的创一代,也是自己公司的创始人,持有公司60%以上的股份。他有个宝贝女儿,35岁左右,但对继承家族企业没什么兴趣。
张先生主要有这么几个诉求:把自己的财富精准地传承给女儿,而且要作为女儿的个人财产,避免因为婚姻问题产生风险;想要给女儿一份保障,让她未来的人生有底气,有一笔兜底的现金流;最好还能避免税收,操作简单方便;另外,还希望资产能隐蔽起来,实现隔离。
那我们团队给出的方案就是——大额终身寿险,并且附加保险金信托功能。
1. 避免税收
根据我国的《保险法》,寿险保险金是不会征收任何税收的。这对于有钱人来说,可是一笔不小的“福利”。就好比你辛苦赚来的钱,本来要交不少税,现在因为买了大额寿险,省下了一大笔开支,多划算呀!
2. 强隐蔽性
境外保险的隐蔽性那是相当强。
对于投保人来说,每年缴纳的保费金额不算高,而且大额寿险的现金价值低,这样一来,自己的资金流向就比较隐蔽,不会轻易被人察觉。
对于受益人来说,保险公司作为中间载体,理赔的保险金给到身故受益人时,资金来源显示为保险公司,而不是某个明确的人的资产。这样,资产就变得很隐蔽。
3. 资产隔离
对受益人:保险金属于受益人个人财产。就算子女面临婚姻风险,这笔钱也不会作为共同财产进行分割。比如说,女儿万一离婚了,这笔保险金也不会被对方分走,还是实实在在属于女儿自己的。
对投保人:终身寿险是等被保人身故后,保险公司才理赔的,现金价值低,这就实现了有效的资产隔离。即使投保人遇到一些债务问题,这部分资产也不会轻易被波及。
4. 信托功能
身故理赔的保险金给付方式很灵活。可以一笔过给到受益人,满足他们的大额资金需求;也可以设定长期现金流,让保险公司把钱放在账户里继续获取长期收益,然后逐月给受益人发放一定金额。如果受益人遇到人生大事,比如结婚、创业等,还能额外给一笔钱,这样就可以根据实际情况灵活安排给付方式啦。
二、有钱人买大额寿险由来已久
其实,有钱人热衷于买大额寿险,这早就不是什么新鲜事儿了,几乎成了大家默认的一个“共识”。咱们来看看一些实际例子。
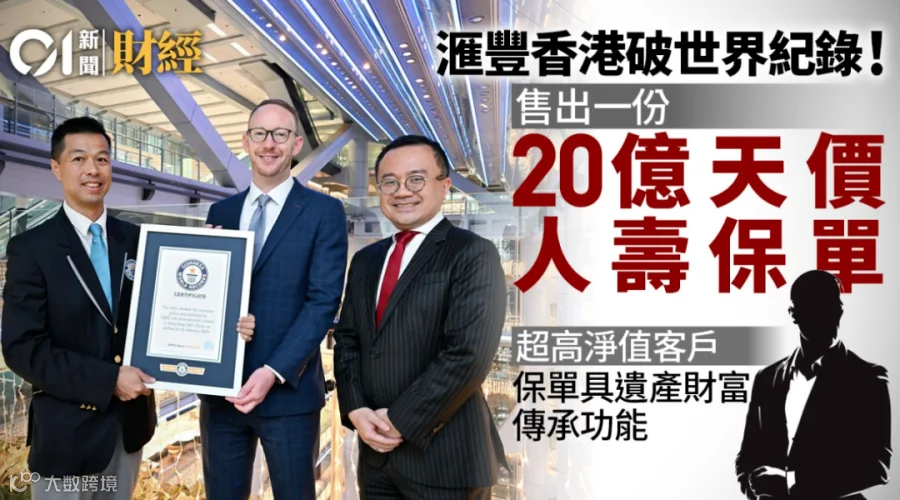
2024年2月,香港保险业可真是火了一把,创下了一项新的世界纪录:一张2.5亿美元(约合港币20亿)的人寿保单,打破了吉尼斯世界纪录的最高价值人寿保单纪录。
而且,香港保险因为有境外资产加上保险隔离的双重优势,成了不少企业家遇到困难时“临时抱佛脚”的选择。有些老板在公司快撑不下去的时候,会跑到香港买几千万的保险。
为啥要这么干呢?因为大陆有条规定——保险的钱比欠债优先。就算公司破产清算了,保险里的钱照样能保住。不过我得提醒大家,这种“临时抱佛脚”的风险可不小!真等到债主堵门了才想起来买保险,很容易被法院认定是恶意转移财产。
就像马云曾经说的:“有钱的时候,钱就是数字,可是没钱的时候,人一文不值。”所以,只有在日子过得顺风顺水的时候提前做好规划,等遇到困难的时候才有办法应对。保险就像是在危机四伏的时候给你的一条出路,就像晴天买雨伞一样,等真下雨了才想起来买,那可就来不及了。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
