


在如今这个财富管理需求变得越来越多元化的时代,高净值人群越来越关注如何实现资产的稳健增值以及风险分散。香港保险作为连接内地与全球市场的金融工具,凭借它独有的制度优势和产品设计,给投资者提供了一条可以穿越经济周期的资产配置路径。
今天,咱们就从制度差异、收益逻辑、市场定位等几个维度,重新来解构一下香港保险的核心价值。
一、香港保险的本质:不止于收益的跨境资产配置
香港保险和内地保险有很大不同,它本质上是受香港法律监管的境外资产配置工具。它的核心优势主要体现在下面三个层面。
1.制度属性差异
香港是独立的司法管辖区,香港保险业务遵循《保险公司条例》,监管框架和国际接轨,这给保单权益提供了法治化的保障。对于内地投资者来说,这就意味着在资产组合里增加了一份境外的安全垫。
2.货币配置优势
香港保单突破了单一人民币计价的限制,支持美元、港元、人民币等多币种选择,部分产品还允许后期自由转换货币类型。这就能有效对冲单一货币的汇率波动风险,满足全球化资产布局的需求。
3.客群定位特征
从近年来的数据可以看到,储蓄型终身寿险占香港保险新单保费的80%以上,平均单张保单金额超过30万美元。这清楚地勾勒出香港保险的服务对象主要是高净值客户,更适合那些追求长期财富规划和跨代传承的投资者。
二、收益分化的底层逻辑:权益投资驱动的增长模式
香港保险的收益特点,和内地保险截然不同的资产配置策略有关。
1.内地保险
内地保险主要以固收类资产为主,债券与银行存款占比长期超过50%。这种配置方式保证收益比较稳定,但长期年化回报大多在2.5% - 3.5%这个区间,比较适合风险厌恶型的投资者。
2.香港保险
香港依托国际金融中心的强大优势,构建了环球投资组合。权益类资产(像股票、基金、房地产等)占比普遍达到70% - 75%。
比如说,某知名港企旗下的产品,权益配置就达到了75%。通过参与全球股市、债市以及另类投资,香港保险追求长期资本增值。这种“低保证收益 + 高浮动回报”的模式,让长期年化收益可以达到6% - 7%,不过也伴随着更高的市场波动风险。
咱们来对比一下0岁男宝5年交、每年投入10万的典型案例。
在内地产品中,第20年的内部收益率(IRR)约为2.68%,而香港产品同期达到6.36%;到第100年,香港产品的现金价值能达到4.5亿,充分展现了复利效应下的财富裂变能力。这种差异本质上就是投资地域和资产结构不同造成的。
当内地无风险利率降至1.5%时,美元资产还能提供4%以上的基础回报,再加上全球资产配置的灵活性,这就是香港保险收益的基石。
三、理性看待收益预期:监管新规下的价值重估
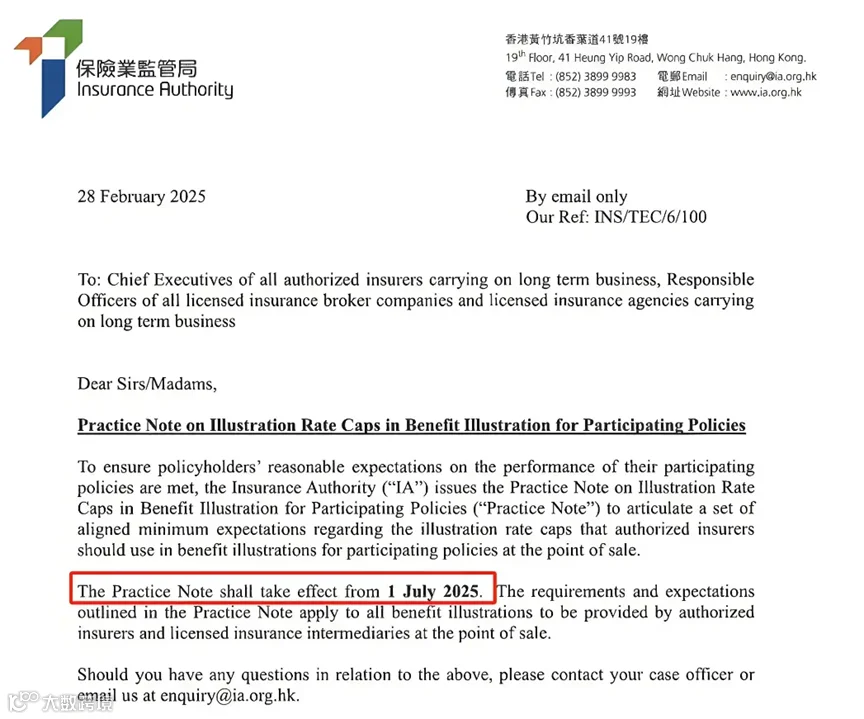
近几年市场上热炒的“7%复利神话”,咱们得结合监管动态来理性分析。2025年,香港保监局发布了新规,要求从7月1日起,美元保单演示收益率上限调整为6.5%,港元保单不超过6%。这就意味着,过去部分产品宣传的7.2%远端收益将成为历史。
新规背后,是监管层对“高权益配置伴随高波动”的风险警示。当保险公司减少固收类资产,进一步提高股票等风险资产占比时,虽然预期收益上移了,但保证收益已经从1%降至0.5%以下。所以,客户得更加关注长期投资策略以及保险公司的资产管控能力。
值得注意的是,香港保险的核心竞争力不只是单纯的收益率比拼,而是它作为“美元资产 + 全球配置 + 法律架构”的综合载体。
四、适配人群画像:精准定位全球化需求
1.家族财富传承者
这部分人群可以通过“无限次变更被保险人”“保单拆分”等功能,实现财富的跨代无缝衔接。同时,利用香港法律体系的隐私保护特性,满足高净值客户资产保密的需求。
2.跨境教育规划家庭
对于有子女留学需求的家庭来说,可以提前配置对应货币的保单(比如美元、欧元)。在需要用钱的时候,通过保单分红提取或者保单贷款,规避即时换汇的汇率风险,实现教育金的稳健储备。
3.外贸及跨境业务从业者
这部分人的日常业务涉及多币种结算,所以保单成为了天然的货币对冲工具。他们可以把经营性资产转化为保险形态的稳健配置,既能保证流动性,又能分散风险。
五、决策参考:穿越周期的配置思维
面对复杂的全球经济环境,香港保险的价值需要放在资产配置的整体框架中去审视。作为长期储蓄型产品,香港保险的锁利周期长达数十年。所以,投资者应该重点考察保险公司的历史分红实现率、资产配置策略以及监管合规记录。
对于那些计划在7月前投保的客户,要抓住旧规下的演示利率窗口期,同时明确自己的需求。不管是想构建终身现金流(比如从第6年起每年支取6% - 7%一直持续到百年),还是规划定向传承,都要确保核心需求和产品功能精准匹配。
在单一市场波动加剧的当下,香港保险提供的不仅仅是一款金融产品,更是一种全球化的财富管理思维。大家要理性评估自身的风险承受能力,结合长期的财务目标,才能在安全和增长之间找到平衡,让资产成为穿越时间的价值载体。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
