提到美国费城,大家肯定能想到本杰明·富兰克林。他是美国的开国元勋之一,和华盛顿、杰斐逊齐名,是美国历史上超厉害的人物。
他编辑的《穷理查德年鉴》销量仅次于《圣经》,《富兰克林自传》更是“美国梦”的典型代表,好多大佬都推荐。
他还说过一句话,“世界上只有两件事是不可避免的,那就是税收和死亡。”这话可一点不假,税收和人生的关系那是紧密相连。

遗产税就是税收和死亡结合的产物。当一个人去世后,把财产传给继承人时,在有遗产税的国家,政府就会对这部分财产征税,继承人在交完税才能继承。
简单说,这就是后人继承遗产的成本。遗产税可是“富人税”,既能增加政府财政收入,又能防止财富过度集中,调节贫富差距,很多国家都用它来调节财富差距。
一、美国遗产税的前世今生
1694年英国就开始征遗产税了,后来美国也跟上。1916年一战期间,关税收入少了,政府支出又增加,美国就通过了“紧急收入法案”,一边提高所得税,一边开征遗产税。之后,为了防止有人通过生前赠予或者把遗产转到信托里,让子女逃避遗产税,美国又出台了赠与税和隔代遗产转让税。1977年起,遗产税和赠与税税率表统一了。
根据美国《国内税收法》,不管是美国公民、居民,还是非公民非居民,都要按相应财产适用同一税率交遗产税。美国公民和居民要交全球资产的遗产税,非公民非居民就交在美国境内资产的税。
1.美国遗产税怎么算?
i) 征收范围
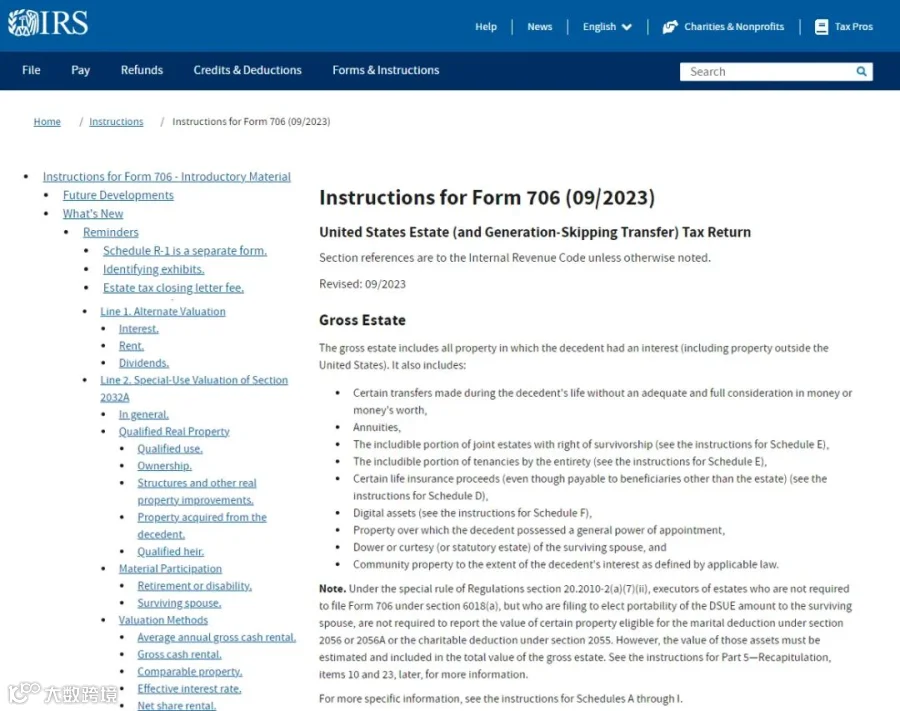
美国联邦政府划定的遗产,基本就是一个人的所有财产,动产、不动产、有形无形财产都包括。像货币、房产、股票、公司股份、债券、保险单、退休金,还有知识产权里的财产权益等,都在范围内。
ii) 税率
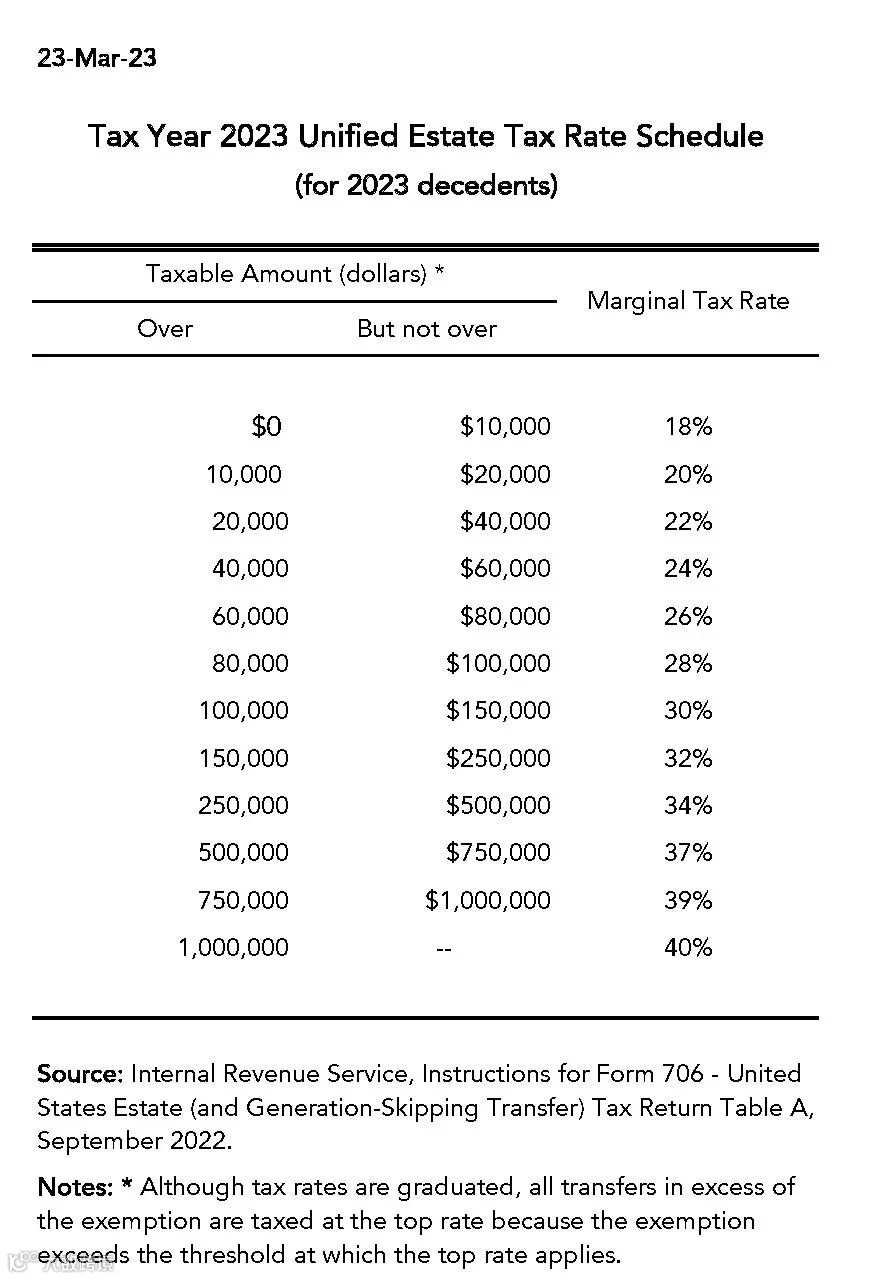
美国联邦遗产税采用超额累进制,税率分12个等级,从18%到40%不等。下面是2023纳税年美国遗产税税率表:
以下是2023纳税年美国遗产税税率:
虽然联邦定了税率,但有一部分财产是免税的。IRS只对超过免税额的部分征税。2022 - 2023纳税年遗产与赠与税免税额如下:
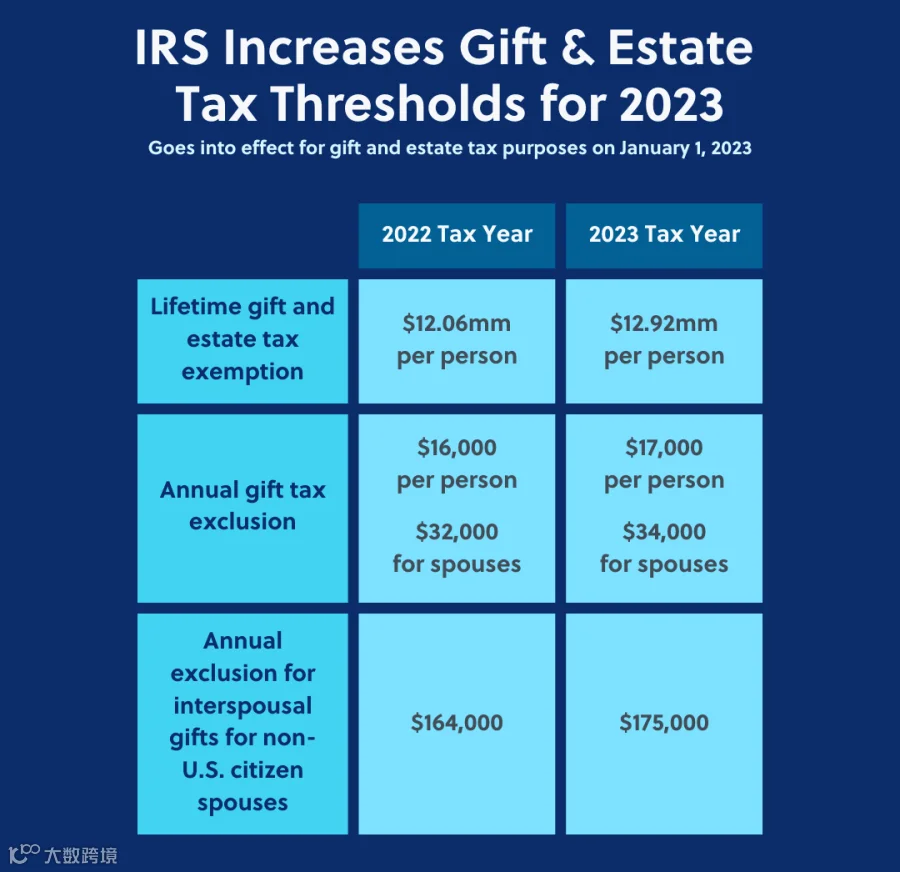
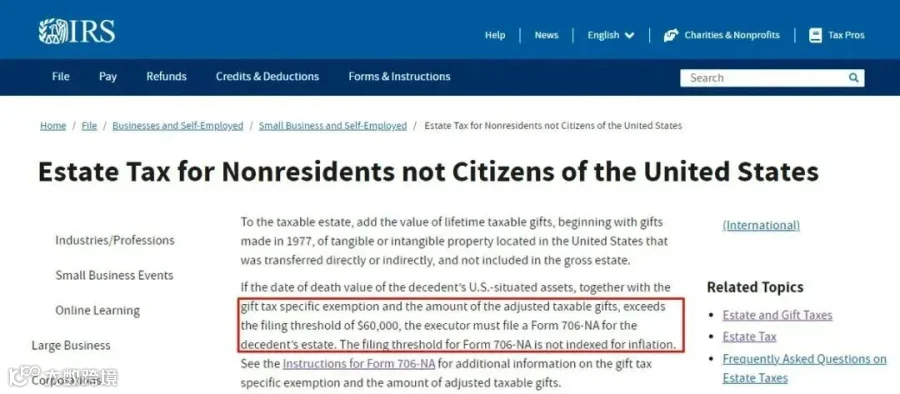
从图中能看到,2023年联邦赠与税年度免税额度是1.7万美元,赠与税及遗产税终身免税额度是1,292万美元,联邦税率最高40%,最低18%。要是你是非美国人,在美国的有形或无形财产都要交遗产税,免税额才6万美元,超过部分最高要交40%的税。
给大家举个继承的例子:
①如果被继承人是美国公民或持有美国绿卡,全世界遗产总额1,500万美元,那联邦遗产税额是83.2万美元。
②要是被继承人是非美国人,持有美国资产1,500万美元,联邦遗产税额就是597.6万美元。
而且,继承人得在9个月内足额现金交完遗产税,才能开始继承,不然会被收滞纳金,甚至不能继承。现实中,很多人交不起这么高的遗产税,这就让美国遗产继承充满了不确定性。

iii) 税率和免税额会变
免税额和税率可不是固定不变的,会受通货膨胀、两党执政理念等因素影响。比如说:
免税额变化:遗产税免征额从最初的5万美元,涨到2011年的500万美元,2023年达到1,292万美元。赠与税年度免征额也一直在变。
税率变化:1916年遗产税税率是1%至10%的累进税率,1976年最低税率提到3%,1935 - 1981年最高税率70%,1942 - 1976年这35年还到过77%,现在降到40%了。

还有个事儿要注意,现行的高额免税额2025年底就失效了,可能会降到550万美元左右。
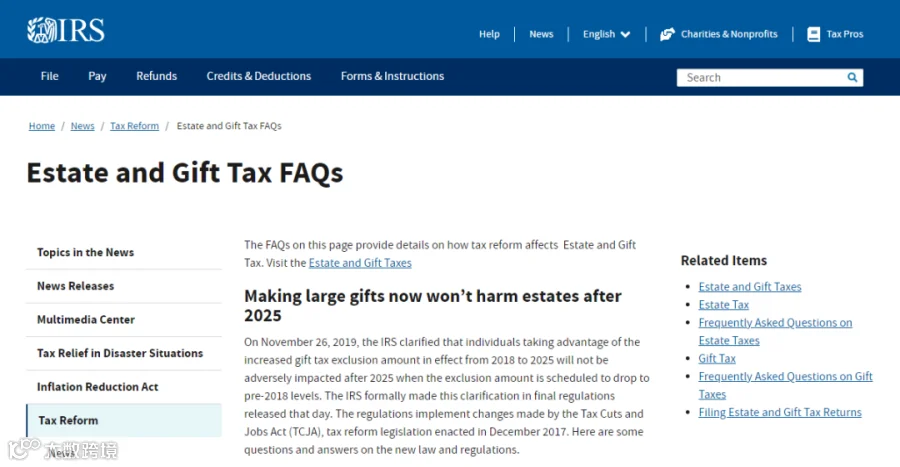
图:IRS关于税改法案到期之后的说明
iv)州遗产税和继承税
除了联邦遗产税,美国部分州还双重征收遗产税。有12个州和哥伦比亚特区征收州遗产税,6个州征收继承税,马里兰州是唯一既征遗产税又征继承税的州。

v) 重视遗产规划
很多人以为遗产规划是有钱人的事儿,其实不是。当你总资产有5万、10万美元的时候,就得考虑规划了。
 在美国,想把财产传给后代,得立遗嘱或者指定受益人。要是没遗嘱也没指定受益人,财产一般归配偶;要是连配偶都没有,那继承就成了麻烦事,得法院来判。
比如加州,遗产不超过15万美元不用经过法院认证程序。
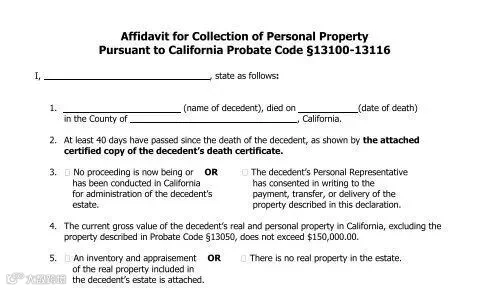 vi) 遗产认证麻烦多
遗产认证就是法院确定遗嘱有效性,支付债务和税款,然后分配遗产的程序。这个过程繁琐又耗时,8个月到24个月都有可能,要是有人争产,时间更久。而且法院遗产认证的费用也不低,总资产3% - 8%都可能。
vii) 避免遗产税的方法
这时候,信托和人寿保单就派上用场了。信托、人寿保险、年金、退休金不用进行法庭遗产认证程序,但遗嘱、房产、现金、股票等就需要。
二、美国人寿保单的优势
1.免税:根据美国法典第101、803以及IRS 7702等条款,人寿保险身故理赔金免缴收入所得税,保单内收益免资本利得税。持有美国人寿保单,持有收益免税,身故赔偿金继承时也不用交税。
 2.灵活取钱:对于高杠杆、用复利积累大额现金价值的人寿保单,可以用低息贷款形式从保单取钱,这笔钱是免税现金流,不受所得税影响。和信托结合,还能避免遗产税,对冲其他资产的税务风险。
3.延税增值:以Alex先生为例,他是美国永久居民,60岁,两个子女,有三处房产,总资产1,200万美元。
虽然现在资产没超过1,292万美元的免税额,但免税额会变,要是2027年限额降到549万美元,就有651万美元要交税,按40%税率算,要交260.4万美元遗产税。
要是他买了600万美元美国人寿保单,比如IUL产品,去世后,用260.4万美元理赔金交税,剩下339.6万美元和其他资产就能给子女了。要是用外国身份配置美国寿险保单,理赔金再多也不用交税,能无风险、零损耗把资产传给后代。
最近调查显示,美国只有32%的人有遗嘱或信托规划,其中72%还没做遗产规划。要是你还没规划,资产进入遗嘱认证程序,不仅交高额服务费,还面临税务和资产传承风险。所以,提前做好资产规划真的很重要!
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!