在金融市场变化飞快的今天,投资者既希望自己的财富能稳稳地保值,又盼着能找到既能抵御风险,又能实现收益增长的创新工具。

新加坡永M保险(SxxLifeSingapore)推出的Sxxxrilliance Indexed Universal Life(以下就简称为“指数型万能寿险”),凭借它独特的指数挂钩机制、灵活的保障与投资配置,还有卓越的保险公司做后盾,给高净值客户打开了一扇财富管理新世界的大门。
一、产品核心架构:保障与投资的巧妙融合
新加坡永M的这款指数型万能寿险(IUL)是一款非分红型的万能寿险,交保费很灵活。它的核心价值在于,把一部分保费投到保险公司非分红基金的同时,还能为客户打造坚实的生命保障防线。
这个产品主要包括两大核心账户:
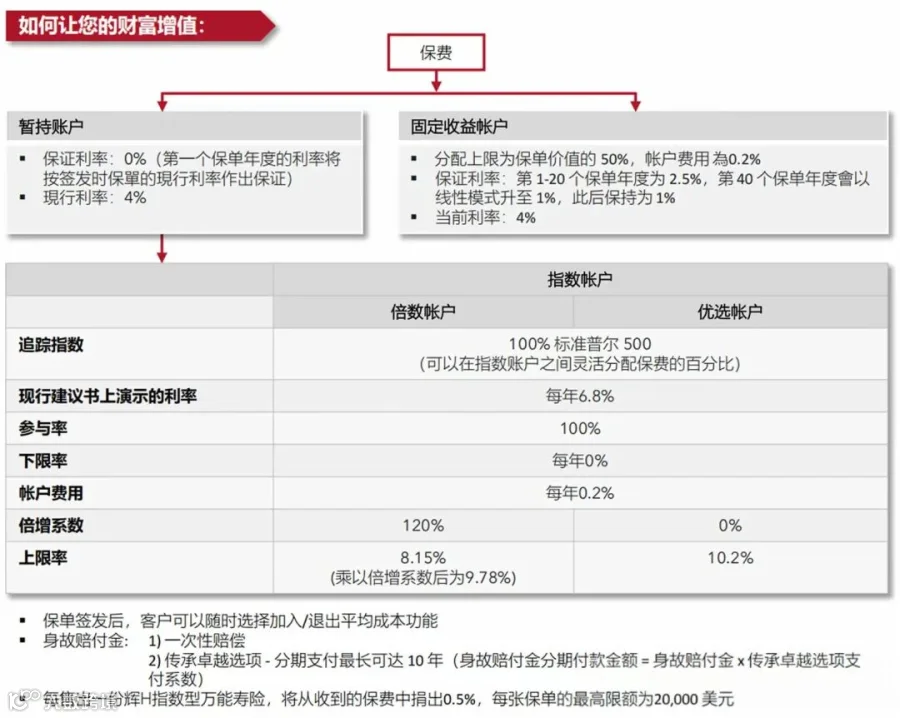
1.固定收益账户(Fixed Account)
这个账户能提供稳定的利息收益。目前派息率是4.00%,而且前20个保单年度,保证最低年利率为2.50%,从第40个保单年度起,会递减到1.00%并保持稳定。
这个账户就像一个稳稳的基石,给客户带来稳定的收益,非常适合那些风险偏好低、追求稳健收益的资金。
2.指数账户(Indexed Account)
这个账户和标普500指数的表现紧密挂钩,里面有两种子选项。
1)指数优选账户(Optimum Indexed Account)
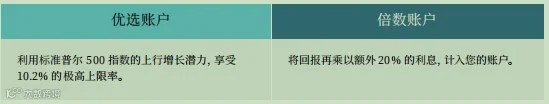
当前假设派息率是6.80%,能通过100%的参与率直接捕捉标普500指数的增长,同时还有10.2%的指数上限保护。也就是说,标普500指数就算涨得很高,这个账户的收益最多也就涨到10.2%。
2)指数倍增账户(Multiplier Indexed Account)
同样是基于标普500指数,当前假设派息率也是6.80%,不过这里是通过120%的倍增系数对指数增长进行放大。
但要注意,这个账户实际在倍增前的指数增长是5.67%,经过120%倍增系数作用后才达到6.80%,同时设有8.15%的指数上限封顶。这种创新的设计,让客户在控制风险的同时,能最大程度地从市场上涨中获利。
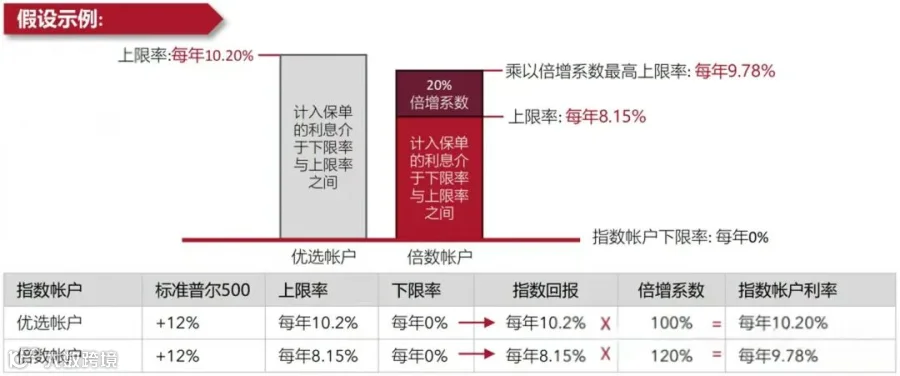
而且,这两种指数账户都设有0%的保底收益机制,就算市场行情不好,客户的资金也不会有损失,充分体现了“进攻有道,防守有力”的投资策略。
二、产品亮点深度剖析:开启财富管理新体验
1.灵活定制,满足个性化需求
这个产品在保费支付和账户配置上有很大的灵活性。客户可以自己决定保费金额、支付频率,还能自主分配保费在不同账户的比例。
风险偏好低的客户,可以把钱多放在固定收益账户,获取稳定回报;进取型的客户,就可以增加在指数账户的投入,去追求更高的收益。而且,客户还能在保单周年日调整账户分配比例,根据自己不同人生阶段的财富管理需求,动态优化资产配置。
2.创新指数策略,把握市场机会
指数账户以标普500指数为底层标的,通过指数上限和倍增系数来平衡风险和收益,既能分享全球蓝筹股增长的红利,又能保障投资安全。
当标普500指数表现好的时候,指数优选账户凭借10.2%的指数上限,能抓住市场上涨的红利;指数倍增账户通过120%的倍增系数,让收益更上一层楼。
比如说,当标普500指数回报达到9%的时候,指数优选账户的净收益能达到8.80%,指数倍增账户更是能达到9.58%,展现出超越市场平均收益的潜力。
而当市场行情不好的时候,0%的保底收益能保障客户的资金安全,“上不封顶,下有保底”的模式就像给客户的财富上了双重保险。
3.多元附加价值,彰显人性化关怀
这个产品还为客户提供了很多贴心的附加价值:
传承卓越选项(Legacy Plus):客户可以选择一次性领取身故赔偿金,也可以选择最长分10年分期领取。这为家族财富传承提供了灵活的规划方式。
保单贷款功能:在保单生效一年后,如果客户遇到突发资金需求,就可以申请保单贷款,让保单资产在关键时刻能变现成为流动资金。
受保人变更选项:从保单生效日起2年后,客户可以无限次变更受保人,这为家庭结构变化或者财富传承规划提供了极大的便利。
慈善承诺:每卖出一份额外保单,新加坡永M就会捐出保费的0.5%(单笔最高20,000美元)用于支持本地的四大公益领域,包括2型糖尿病防治、心理健康、多元公平包容社区建设以及赈灾。这既让客户创造了财富价值,又赋予了其社会意义,让客户的每一次选择都能推动社会进步。

三、计划书深度解读:数字背后的财富故事
我们来看一位43岁男性的案例。他选择了初始保费32,800美元,保障金额200万美元。

在永MIUL和全美IUL的计划书中,都展示了指数账户收益为0%或者亏损场景下的最低退保金额。如果到第30年,账户价值归零,退保时还能领回14,565美元本金,但这时候其实是亏损的。
要是坚持持有保单,第31年就会触发终止条款(文档中用“##”表示保单终止)。
接着看在当前演示利率下(固定账户4.00%、指数账户6.80%),保单的表现如何。
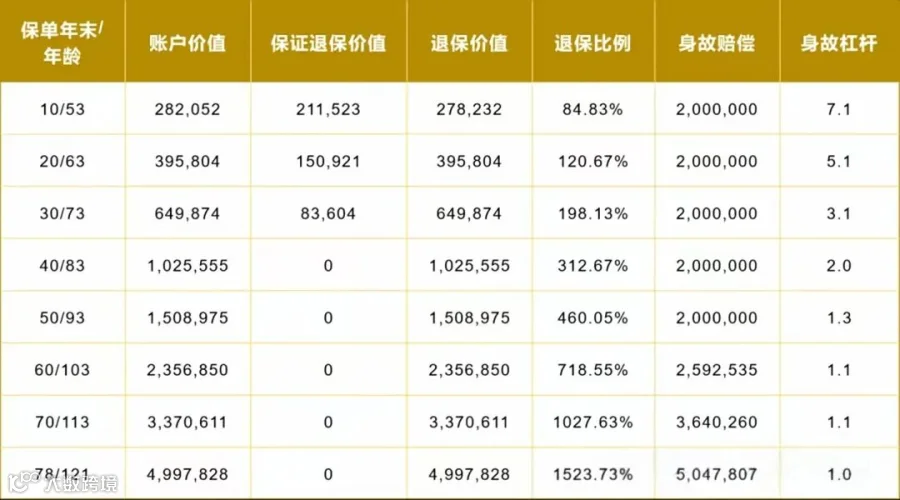
在保单初期,账户价值的积累相对比较慢,这是因为要扣除各种费用,而且投资收益也是逐步累积的。
但随着时间推移,复利效应和指数增长的力量就开始显现出来了。到保单第10年,累计已付保费是328,000美元,此时退保价值已经增长到了282,052美元,身故杠杆高达7.1倍。
特别要注意的是,在保单第40年,客户的账户价值能达到1,025,555美元,实现了3.25%的年化投资回报率。虽然这个时候身故杠杆只有2.0倍,但客户的资产已经翻了三倍。
不过要提醒大家,演示利率并不能保证实际收益。固定账户的利率可能会根据市场情况调整,但不会低于保证利率。就算投保后收益一直不太好,整个保单也依旧会有最少每年2.2%的最低保证收益。
四、新加坡永M保险:百年品牌的实力保障
新加坡永M保险是加拿大永M人寿保险的分支,隶属于管理资产达1.54万亿加元的永M金融集团。这个集团在亚洲8个高增长市场开展业务,通过像新加坡这样的国际枢纽,为高净值客户提供服务。
公司获得了标普AA级、A.M. Best A+级以及穆迪Aa3级的顶级评级,这充分证明了它的财务实力和理赔保障能力。
作为加拿大永M的分公司,新加坡永M共享母公司160年的全球保险经验,为客户提供跨国集团的支持。

写在最后
在财富传承的道路上,选择新加坡永M的指数型万能寿险准没错。它可不仅仅是一款保险产品,更是高净值客户在财富传承和增值道路上的得力帮手。
它用创新的指数挂钩机制,为客户打开了一扇通往更高收益的大门;用灵活的保障与投资配置,满足了不同客户个性化的财富管理需求;用多元的附加价值,为客户及其家族提供了全方位的关怀和支持。
在新加坡永M保险这个百年品牌的坚实护航下,客户可以放心地把财富的接力棒交给这款产品,让它随着时间的推移,为家族的繁荣稳定一直发挥作用。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!