


ONE
高保额重疾险:父母的爱与远见
作为父母,我们总想给孩子最好的。很多父母会选择在孩子小时候配置大额重疾险保单,这背后有着多重考量:
• 孩子年纪小,保费自然便宜,性价比极高
• 孩子健康状况良好,不用担心未来理赔时因健康问题被拒保
• 为自己留一份安心——等我们老了,孩子身后有数百万的重疾保障,就算哪天我们不在了,也能为孩子撑起一把保护伞
最近,一位40岁的父亲为刚出生的孩子规划了一份特别的保单。今天,就让我们一起来了解这份新加坡的少儿终身分红型重疾险,看看它究竟有何特别之处。
案例解析:75万新币保额的终身保障。
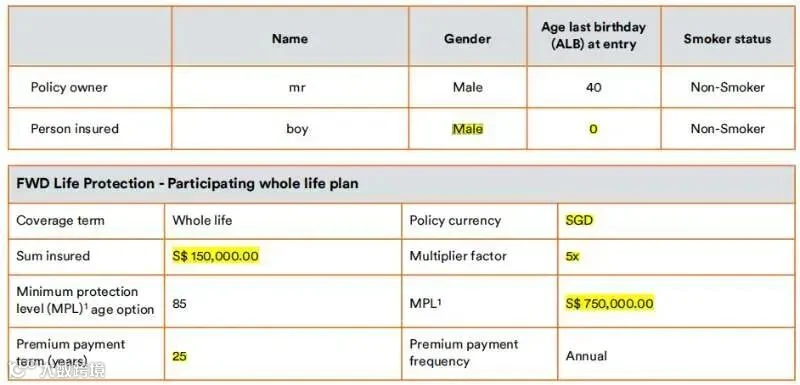
这份保单以新币计价,75万新币的保额大约相当于400万人民币。之所以选择这个保额,是因为新加坡对未成年人投保寿险和重疾险设有上限,而这份保单巧妙地利用了规则,以基础保额15万新币,最高可赔付5倍(即75万新币)来配置,实现性价比最大化。
一、保障内容一览
1. 基本保障:
• 15万新币基本身故保额
• 7.5万新币重疾保额
• 7.5万新币早期重疾、中期重疾保额
2. 灵活交费期:
•10年交:年缴5702新币(约3.1万人民币)

• 15年交:年缴3958新币(约2.15万人民币)
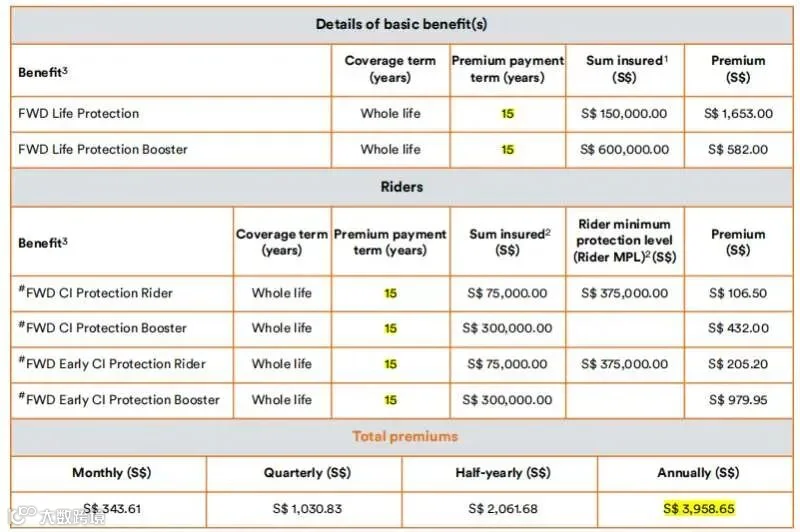
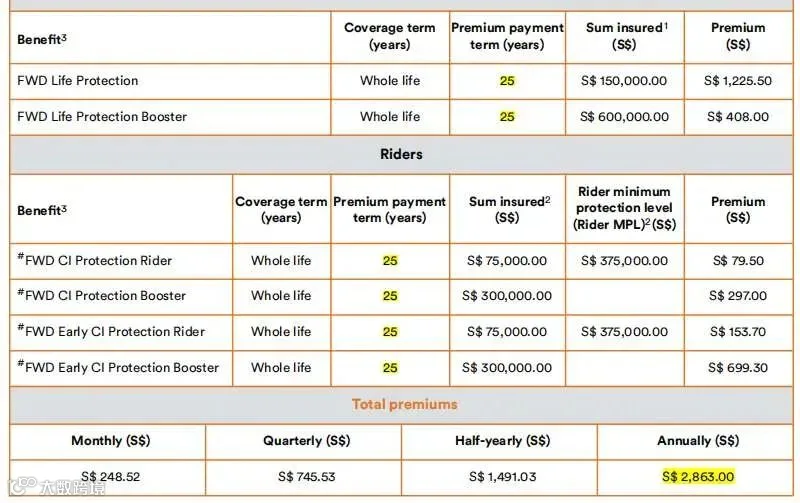
• 20年交:年缴3202新币(约1.74万人民币)

• 25年交:年缴2863新币(约1.56万人民币)
3. 保障期限:终身
4. 保额递增:采用保额加倍系数5,即重症赔付为基本保额的5倍
5. 早期重疾优势:早期重疾保额上限高达35万新币(约190万人民币),这在中国内地和中国香港市场是很难做到的。相比之下,香港对于早期重疾有5万美金的单次理赔限制。
注意:有客户选择5年交费(希望尽早完成缴费,消除后顾之忧),也有客户选择25年交费(追求更高杠杆率)。无论选择哪种方式,最重要的是找到让自己感到舒适、能长期坚持的缴费方式。
二、保障细节全解析
那么,这份保单具体能提供哪些保障呢?
1. 重疾保障(85岁前)
• 直接确诊重疾:赔付75万新币(约400万人民币),保单终止
• 已获轻症/中症赔付:赔付37.5万新币(约200万人民币)
2. 轻症/中症保障(85岁前)
赔付37.5万新币(约200万人民币),保单继续有效。这意味着即使已经获得轻症或中症赔付,重疾和身故保障仍然有效,保障更加全面。
3. 身故保障(85岁前)
赔付75万新币(约400万人民币),保单终止。需要注意的是,如果之前发生过重疾赔付,身故保额就没有了;如果之前发生过轻症或中症赔付,那身故保额、重疾保额还有37.5万新币。
4. 附加保障(额外赔付)
• 少儿特定疾病、部分特殊疾病、精神和原位癌保障
• IUC连续住院4天以上
• 每次额外赔付基本保额的20%(即3万新币),但不超过1万新币(约5万人民币)
• 这些额外赔付不扣除重疾、轻症、中症保额
TWO
新加坡重疾险的独特优势
这份保单真正吸引人的地方是其全面且独特的保障设计:
1. 超长保障期限:保障至终身,真正做到"一次投保,终身无忧"
2. 早期重疾保障领先:35万新币的早期重疾保额上限,在中国内地和中国香港都是难以企及的
3. 分红型设计:作为一份终身分红型重疾险,保单具有现金价值。令人欣喜的是,保守估算,到孩子100岁时,保单价值也将达到400万人民币。这意味着这些保障不仅惠及孩子,更能延续到下一代,真正实现"一份保单守护一生"
新加坡早期重疾的保额上限是35万新币(大概190万人民币),这个在中国内地和中国香港都是很难做到的,中国香港对于早期重疾有5万美金的单次理赔限制,同时新加坡的早期重疾保障在发生中期重疾或重疾也可以触发。
THREE
何时投保最合适?
很多父母会问:什么时候为孩子投保最合适?答案很简单:越早越好。
• 保费更低:孩子年龄越小,保费越便宜,杠杆率越高。
• 健康状况佳:新生儿健康状况良好,核保更容易通过。
• 时间复利:分红型保单的时间价值更高,保障额度随时间增长。
写在最后
为孩子配置一份高额、终身、还带分红的重疾险,看似是一笔不小的投入,实则是一份深远的投资。在孩子最需要保护的阶段,我们为他们撑起保护伞;而当孩子长大成人后,这份保单还能继续守护他们和他们未来的家庭。
新加坡的重疾险市场相较于国内,有着独特的产品设计和保障优势,特别适合有长期保障需求、追求高保额的家庭。如果你正在为孩子规划未来的保障计划,不妨多了解一下这类新加坡的高端重疾险产品。
记住,保险规划需要量身定制。不同家庭情况不同,保障需求也会有所差异。建议咨询专业保险顾问,根据孩子的具体情况量身定制最适合的保障方案,让这份爱和责任延续得更远、更稳。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
