


ONE
新加坡美元分红保单:从冷门到被关注
提到美元分红保单,很多人第一反应可能是中国香港的热门产品。作为国际金融中心,香港的美元分红保单确实备受青睐。相比之下,新加坡虽然也推出了自己的美元分红保单,但却一直未能在市场上引起太大反响。
这背后主要有两个原因:
1. 新加坡金管局的严格监管:新加坡金融管理局(MAS)对于预期演示分红有着严格的限制,这使得新加坡的美元分红保单在宣传上显得保守,吸引力自然打个折扣。
2. 佣金吸引力不足:对于保险从业人员来说,新加坡美元分红保单的佣金水平相对较低,导致他们推广这类产品的积极性不高。
因此,市场上很少有人听说过新加坡的美元分红保单。但经过一番挖掘,我们还是发现了新加坡市场上的一些精品,其中新加坡友邦的一款产品值得关注。
为了方便大家理解,我们直接将新加坡友邦与香港友邦的同类产品进行对比。
0岁孩子投保:新加坡友邦VS香港友邦
我们以0岁孩子为例,选择5年交费,年交10万美金,总保费50万美金的方案,来看看两家公司的产品对比。
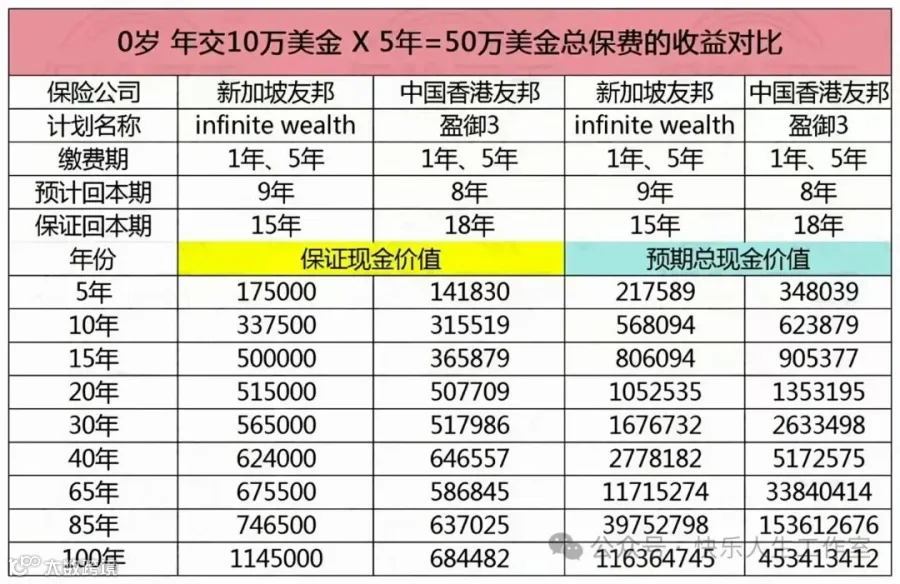
香港友邦:宣传的最高演示收益率:7%,具体收益数据需要根据实际产品补充。
新加坡友邦:预期分红演示率最高:6%,扣除保单费用后的实际保证和预期收益。
特别说明:这里展示的收益数据中,我没有使用夸张的宣传数字,而是以实际可能实现的收益率为准。
延伸配置:如果你的家庭已经在中国香港配置了一些美元保单,还想在其他市场(如新加坡)增加美元资产配置,这款新加坡友邦的美元分红保单是一个值得考虑的选择。
TWO
为什么选择新加坡?
1. 资产多元化:不同地区的保单可以提供更广泛的资产配置,降低单一市场风险。
2. 稳定的监管环境:新加坡金融管理局的严格监管意味着你的保单更安全可靠。
3. 美元资产保值:随着全球货币环境变化,美元资产通常被视为一种保值手段。
一、什么是美元分红保单?
美元分红保单是一种长期储蓄计划,主要特点包括:
美元计价:保障资产在美元汇率稳定的同时,可能受益于美元升值。
分红机制:保险公司会将部分利润分配给保单持有人,虽然分红不是保证的,但长期来看有增值潜力。
终身持有:通常为长期或终身保单,可作为财富传承工具。
二、购买前的重要考虑
在选择美元分红保单时,有几点需要特别注意:
1. 长期持有心态:这类保单通常需要长期持有(10年以上)才能体现出复利效应和分红优势,短期退保可能会有损失。
2. 明确收益预期:不要被高演示收益所吸引,要了解"保证收益"和"非保证收益"的区别,重点关注历史实现率。
3. 评估自身需求:考虑清楚:
• 是为了资产增值还是保障?
• 是为了美元资产配置还是子女教育规划?
• 是否有税务规划的需求?
三、如何选择合适的产品?
虽然新加坡美元分红保单不像香港那样有丰富的选择,但通过专业顾问的协助,仍可以找到适合自己需求的产品。以下是一些选择建议:
1. 比较核心指标:关注分红实现率、保证收益、费用结构等核心指标。
2. 考察公司实力:选择财务稳健、历史悠久的保险公司。
3. 专业咨询:寻找真正专业的保险顾问,而不是只听宣传的销售人员。
写在最后
新加坡美元分红保单虽然在市场上相对低调,但对于有特定需求的客户来说,仍是一个值得考虑的选择。如果你已经配置了香港的美元保单,想进一步增强资产多元化,或者单纯希望能获得更稳定、更安全的美元资产配置方案,新加坡美元分红保单是一个不错的选择。
无论选择哪种保险产品,都要基于自身的实际需求和财务状况,做好充分研究,必要时咨询专业顾问,才能做出最适合自己的决定。
小贴士:如果你对新加坡美元分红保单感兴趣,建议先评估自己的实际需求,再寻找专业的保险顾问进行详细咨询,找到最适合自己的财富管理方案。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
