


近期,香港保险市场迎来了一项重要调整:自7月1号之后,香港分红保单(涵盖美元、人民币保单)的预期收益率有了新规定——不得超过6.5%。这一政策变动引发了不少投资者的关注与思考。
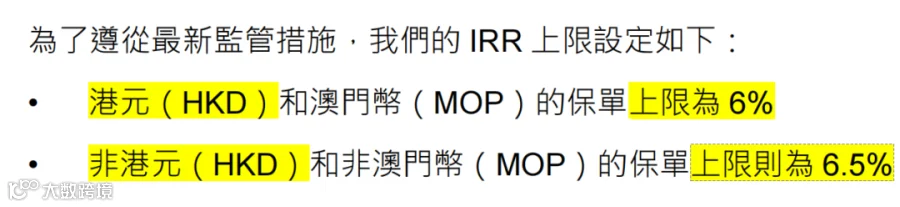
那么,在这前后究竟有哪些方面发生了变化,哪些又保持不变呢?大家是不是要赶在7月1号前投保呢?别着急,咱们一起来详细分析分析。
ONE.
政策调整后,这些方面保持不变

1.实际分红不受影响:保险公司实际的分红情况,并不会因为这项政策而有所改变。简单来说,就是原本该给客户分多少红利,还是会按照原来的标准来。就好比你去餐厅吃饭,服务员承诺给你上的菜品和分量,不会因为菜单上价格调整了就改变一样。
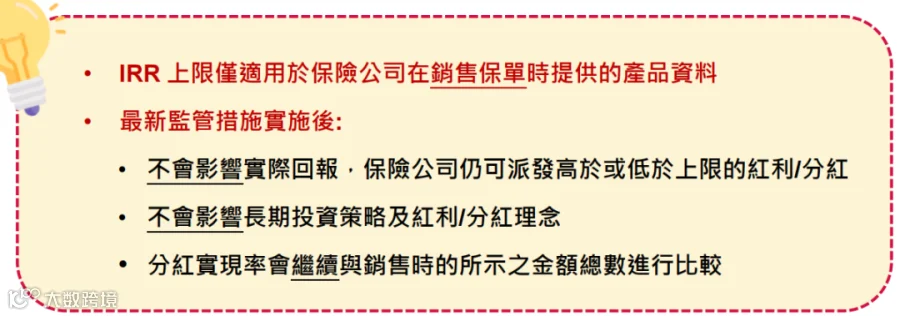
2.投资策略与理念不变:分红保单现有的投资策略和投资理念也不会进行调整。保险公司会根据既定的计划进行投资操作,以保证客户的利益。这就好比一艘大船,已经确定好了航线和航行方式,不会轻易改变方向。

3.部分预期收益不变:调整后的预期收益计划书中,IRR不超过6.5%的年份跟调整之前是一样的,大概是45年左右。也就是说,在45年前的预期收益情况不会发生改变。
以友邦热卖的盈御3为例,在50年后的预期收益数据才会有所调整,50年之前的预期收益还和之前保持一致。
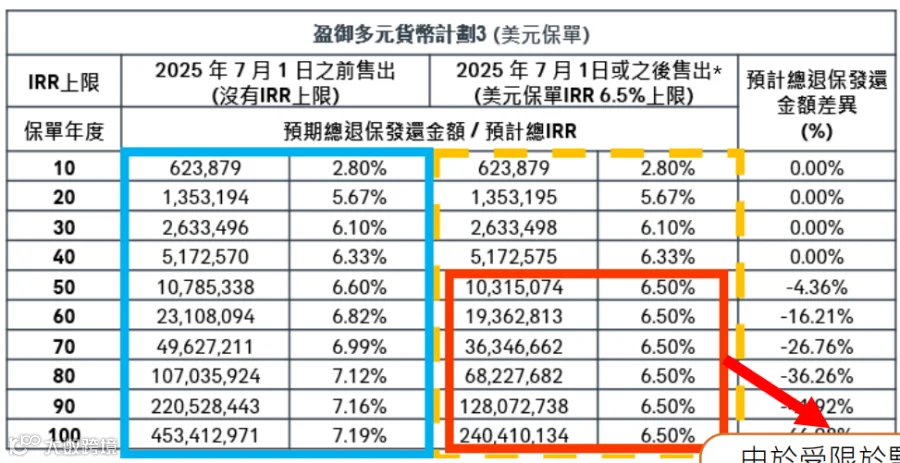
所以,如果客户不打算持有保单到50年,实际上这个调整对客户并没有太大影响。
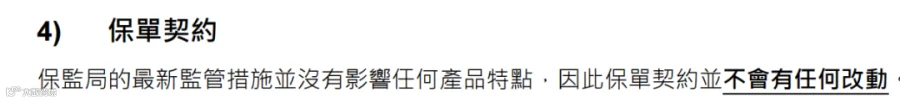
4.保单条款不变:保单的各项条款依然保持原样,不会因为预期收益率上限的调整而改变。这对于已经购买了相关保单的客户来说,无疑是一个稳定的保障。
TWO.
政策调整后,这些方面有所变化
1.分红实现率可能更漂亮:7月1号后新售的分红保单,其分红实现率数据会按照新的计划书上的预期数据作为基准。
由于预期收益调低了,那么未来极大概率分红实现率的数据会更为漂亮。比如说,分红实现率可能会来到110%、120%,这就好比原本预期的目标是90分,现在目标降低到了80分,那么实际达到90分、100分甚至更高的概率就会增加。
2.计划数据调整:计划上的中性数据(也就是大家平时看到的预期收益数据)和乐观数据会进行调整,确保每一个数据的IRR都不超过6.5%。这样调整是为了让预期收益更加符合政策要求,给客户更明确、更有保障的收益预期。
3.同产品不同时间调整情况:还是以友邦热卖的盈御3为例,50年后的预期收益数据才会做调整,50年之前的预期收益还和之前一样。
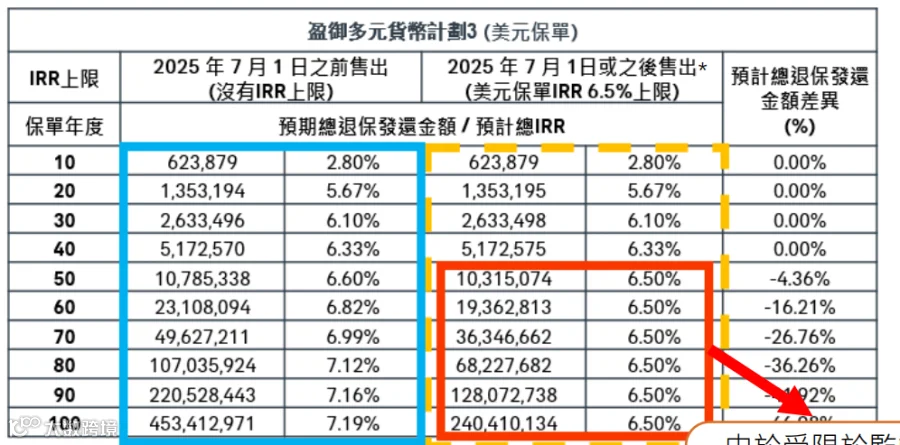
这意味着,如果客户不准备持有到50年,这个调整对客户其实没有影响。
THREE.
50年后预期收益绝对数据变化
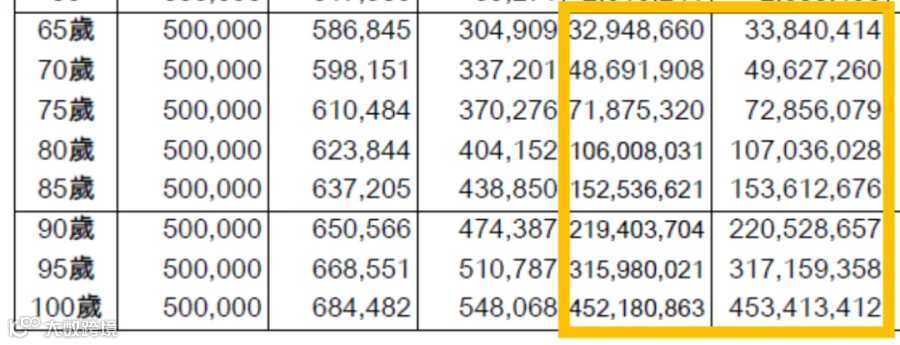
为了让大家更直观地了解调整前后的差异,我们来看一下50年后预期收益的绝对数据变化(这里以0岁,5年交,每年交10万的案例为例)。
这是调整之前计划书65岁到100岁的预期收益数据
这是调整之后计划书65岁到100岁的预期收益数据
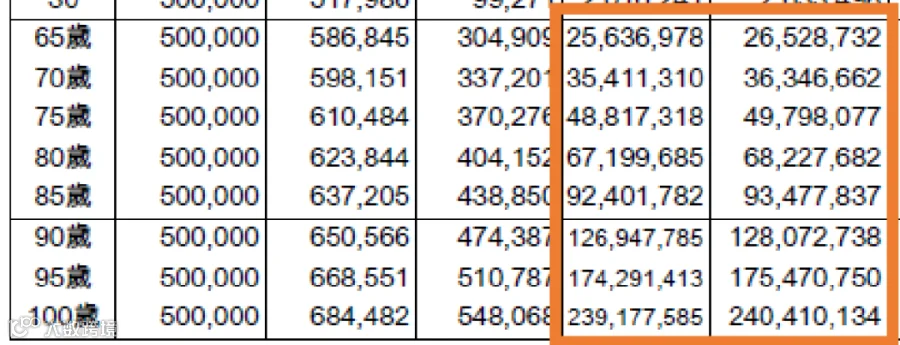
从数据对比中可以看出,政策调整后,预期收益发生了一些变化。
不过,如果持有时间不准备超过50年的话,这个政策调整对客户影响不大。但如果准备持有超过50年,并且打算将保单传给下一代、下几代,那么还是有一些影响的。
写在最后
总的来说,这次香港分红保单预期收益率上限的调整,对持有时间不超过50年的客户影响较小。而如果您的规划是长期持有保单,准备传给后代,那么就需要综合考虑这政策调整对收益的影响,结合自身需求和实际情况,谨慎做出决策。
最后提醒大家,不同保险公司的调整情况可能会有所差异,但大致和香港友邦的情况类似。在做出投保决策之前,建议大家多咨询专业的保险顾问,充分了解产品信息,确保做出适合自己的选择。
至于要不要赶在7月1号前入手,建议大家根据自己的实际情况和理财规划来决定,不要盲目跟风!
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
