ONE
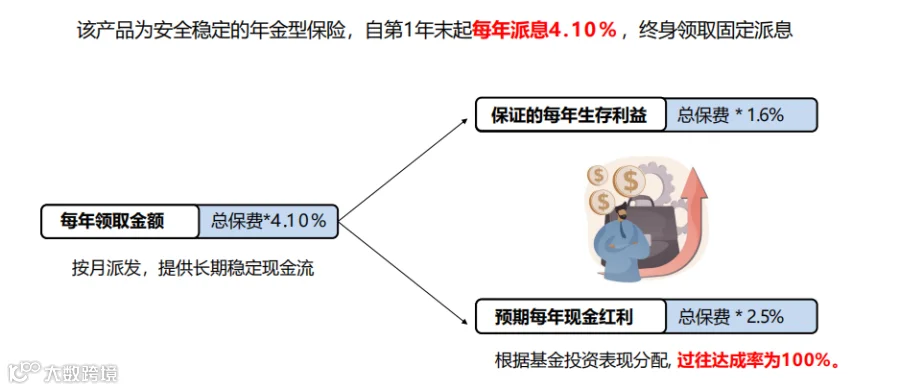
在新加坡,有一种特别的年金险玩法——趸交保费后,从第二年开始每年能领取年金的4.1%(这4.1%里包含1.6%的保证收益和2.5%的预期收益)。
 这还不算完,新加坡的保险公司和银行还提供了"加杠杆"的融资方案,让你用更少的本金,获得更多的年金收益。
方案一:新加坡私人银行客户专属计划
适合人群:新加坡私人银行客户(以新加坡华侨银行旗下私人银行为例)
具体操作:
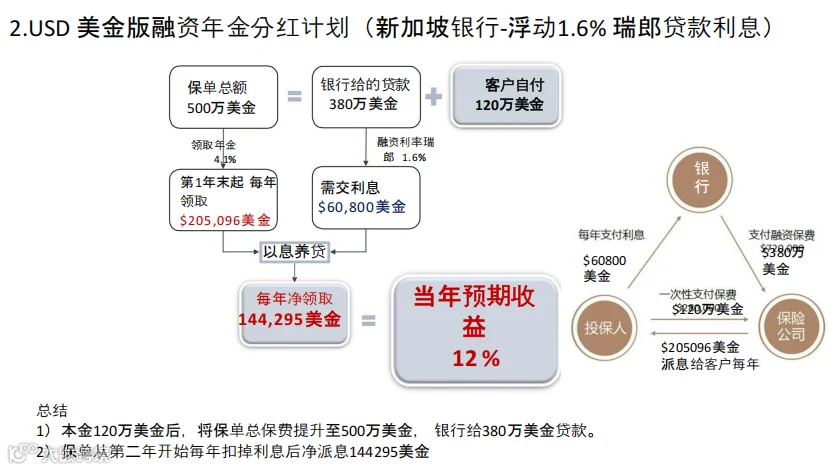
1. 自付120万美金
2. 银行融资380万美金
3. 总共500万美金购买新加坡大东方人寿的年金保单。
收益情况:
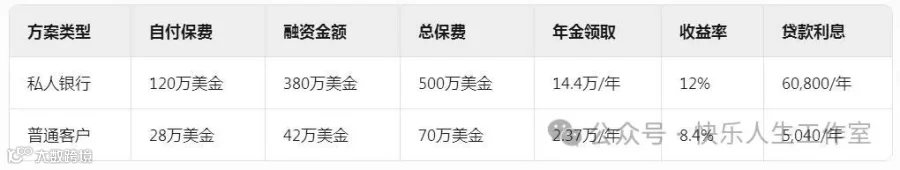
从第二年开始,每年可净领取约14.4万美金,相当于自付保费的12%(120万美金的12%);贷款年利率约60,800美金(从每年20.5万美金年金中扣除,客户无需额外支付);贷款期限,没有时间限制,退保或身故理赔时偿还即可。
收益率对比:原本4.1%的年金收益率,通过融资杠杆直接提升至12%,翻了将近3倍!
方案二:普通客户也能参与的融资计划
适合人群:普通银行客户(以马来西亚CIMB新加坡分行为例)

具体操作:

1. 自付28万美金
2. 银行融资42万美金
3. 总共70万美金购买新加坡大东方人寿的年金保单。
收益情况:
从第二年开始,每年可净领取约23,673美金,相当于自付保费的8.4%(28万美金的8.4%);贷款年利率约5,040美金(从每年28,713美金年金中扣除);贷款期限,无时间限制。
收益率对比:原本4.1%的收益率,通过融资杠杆提升至8.4%,也是相当可观的增幅!
更省钱的融资优化技巧
特别提醒:目前美元贷款利率较高,银行通常会提供更优惠的融资方案:
1. 货币转换:银行会将美元贷款置换为瑞朗(瑞士法郎)贷款
2. 利率优势:目前瑞士法郎贷款利率不超过2%
3. 动态调整:银行会定期检讨不同币种融资利率,建议留意是否有更优的融资组合,通过这种优化,可以进一步降低融资成本,提高实际收益。
两种方案的简单对比
TWO
为什么年金融资这个方案这么"香"?
1. 超高杠杆:用少量本金撬动大额保单,获得高额年金。
2. 收益增强:原本4.1%的收益率通过融资提升到8%-12%。
3. 资金灵活:融资无时间限制,不影响资金使用。
4. 风险可控:本金安全,收益明确。
一、谁适合这个计划?
1. 高净值客户:想通过年金险实现稳定现金流的高净值人士。
2. 长期规划者:希望为退休生活准备稳定收入的人群。
3. 资产配置者:希望分散资产配置的高净值客户。
4. 收益追求者:想要在保证安全的前提下获得较高收益的人。
二、注意事项
1. 汇率风险:资金跨国操作需考虑汇率波动。
2. 贷款条件:融资比例和利率可能会随市场变化。
3. 产品选择:不同保险公司的融资方案可能有所不同。
4. 专业咨询:建议与专业财务顾问沟通,量身定制方案。
写在最后
新加坡大东方的趸交年金融资方案,为高净值人士提供了独特的现金流规划工具。借助银行融资,客户能够以小博大,仅用少量资金就能撬动大额保单,轻松实现资产的 “放大效应”;同时大幅提升年金收益率,让钱生钱的效率更高;资金使用上也更为灵活,可根据实际需求调配,不受传统投资模式的限制;并且在资产传承方面,通过融资配置的保单能够提供可靠保障,确保财富平稳传承。
无论是私人银行客户还是普通客户,都能找到适合自己的融资方案。对于追求稳定现金流和资产保值增值的高净值人群,这无疑是一个值得考虑的选择。
小建议:在考虑这类融资方案时,不仅要关注收益,还要全面评估汇率风险、贷款条件等因素。建议与专业的财务顾问深入讨论,制定符合自身情况的财务规划。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!