今天,咱就来好好探索一下新加坡IUL,看看它作为理财与保障双重利器的独特魅力。
一、什么是IUL
IUL是Indexed Universal Life的缩写,翻译过来就是“指数型万能寿险”。从名字就能看出来,这款产品和某个指数挂钩,或者对标某个指数,同时它还是一款终身寿险。
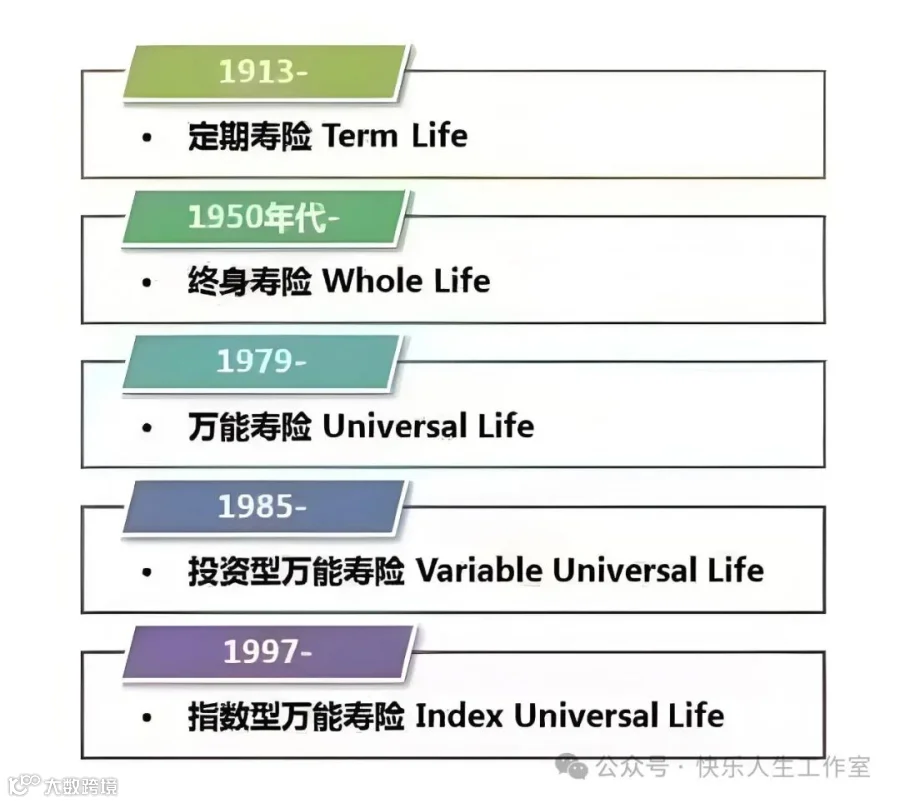
简单来说,IUL就是一款既有投资属性又有保障功能的人寿保险产品。在美国,它可是过去十年里成长最快的险种之一,现在已经成为仅次于终身寿险的第二大险种了。
而且这股IUL的热潮已经刮到了新加坡,现在市场上已经有好几家公司提供IUL产品,以后还会有更多公司推出。
二、IUL的特点
一)多个账户
IUL保单通常会设置两个账户:
1. 固定账户:这个账户里的钱按照固定的利息赚取收益,一般情况下,年收益不会低于1.5%。
2. 指数账户:这个账户的收益和指数的表现挂钩。很多公司的IUL指数账户会挂钩标普500指数,当然也有其他挂钩指数的情况,像欧洲斯托克50指数、香港恒生指数等。
而且,固定账户和指数账户之间的资金分配比例,客户可以根据自己的风险承受能力来调整。比如,你可以选择固定账户投50%,指数账户投50%;也可以固定账户投25%,指数账户投75%;甚至还能100%把资金都投在指数账户上。
 二)保底锁利
大家都知道,投资是有风险的,指数不可能一直涨,肯定也会有下跌的时候。这时候,IUL指数账户独特的“保底锁利”功能就派上用场啦。
保底(Floor):当挂钩的指数过去一年的表现是下跌的,客户的收益就是0%,这能保证客户不会亏损。
锁利(Cap):当挂钩的指数上涨时,投资者的收益会被封顶,锁定在某个范围内,通常在9% - 10%左右(不同公司的保单会有差异,这里以10%为例)。
假如指数年度下跌了15%,那么指数账户的收益最低就是0%,不会亏损;要是指数上涨了7%,收益就是7%;要是指数上涨了12%,收益最多就是10%。
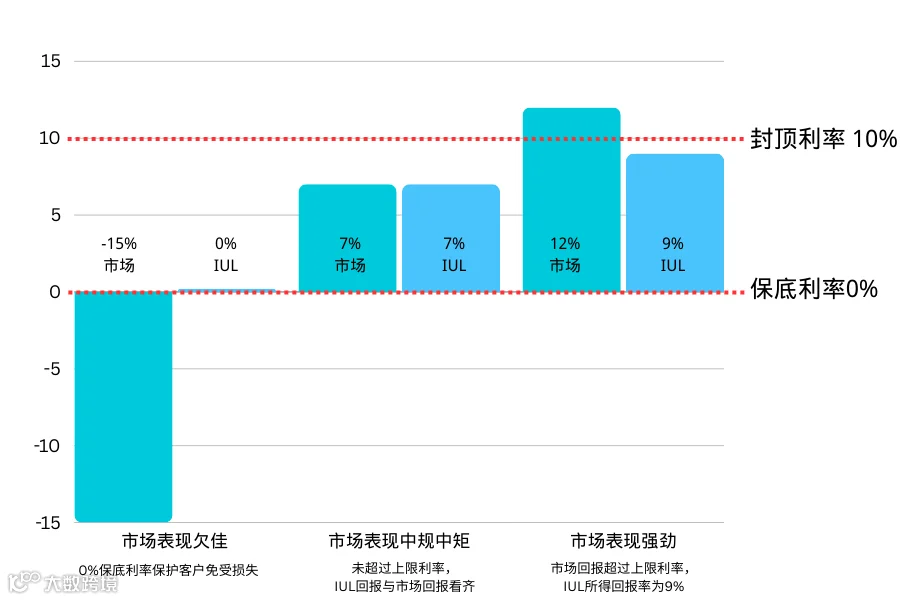
所以,投资IUL的指数账户只会遇到两种情况:
股市上涨,IUL指数账户跟着上涨;
股市下跌,IUL指数账户保证不亏。
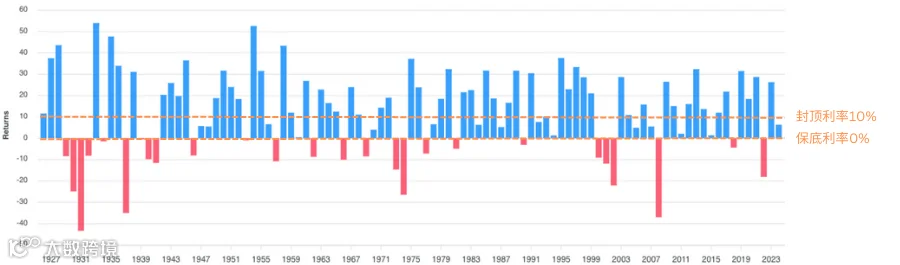
S&P500指数从1926年到2023年,共计98年的表现:
上涨的年份共计为:72年
下跌的年份共计为:26年
这么看,“保底锁利”的功能可以真正让客户实现收益上涨,而不用担心市场的回撤。
三)寿险杠杆高
IUL保单的保障形式是终身寿险,保额通常比较高,杠杆也高。杠杆比率指的是获得的身故保额和交的总保费的比例。IUL的杠杆比一般在6 - 15左右,而且年龄越小,杠杆越高。
比如说,40岁的不吸烟男士,要是有1000万美金保额,趸交保费大约是109万美金,要是全部资金都投资在指数账户,杠杆比大约就是9.1。
和传统的终身寿险比起来,IUL的保费更低,性价比更高。而且它是终身身故保障,一旦出事,家人能拿到较高的赔偿。
对于一家之主来说,购买IUL特别合适,它能同时实现身故保障、现金价值和财富传承这三重作用。

三、什么样的人适合IUL
一)追求投资灵活性的投资者
IUL提供了多种投资账户选择,那些希望根据市场变化来调整自己投资组合的人,就很适合这款产品。
二)中高收入人群
IUL结合了终身保障和投资功能,对于那些需要长期财务安全的家庭来说,是个不错的选择。
三)需要财富稳定传承的家庭
一些有一定经济基础的家庭,IUL为他们提供了一种灵活又有效的财富增长和传承途径。而且有的公司保单还能对投保人的财产起到隐秘性保护,要是受益人是配偶或子女,还能实现完全避债,真正做到债务隔离,让财富稳定传承。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!