最近有朋友问我:"IUL指数寿险说收益跟指数挂钩,那保险公司是不是要真的去买一篮子股票?"
今天我就用最直白的方式,带你揭开IUL指数寿险收益背后的"魔法"——看涨期权的神奇运作!
一、IUL的"财富密码":固收+期权的完美组合
IUL(指数型万能寿险)的聪明之处在于:
- 80%-90%资金:稳稳地投资在债券等固收产品上。
- 剩余资金:用来购买看涨期权(Call Option)。
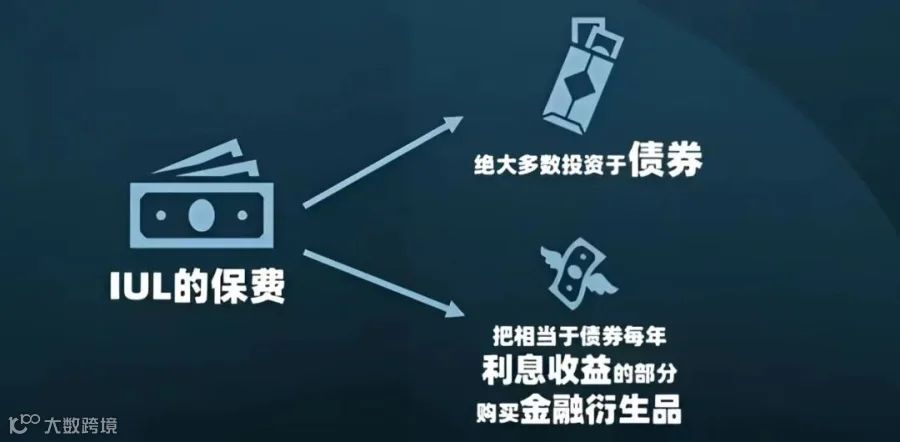
这样既保证了资金安全,又能通过期权分享市场上涨的红利。就像把鸡蛋分开放在两个篮子里,一个篮子稳如泰山,另一个篮子有机会获得高收益。
二、看涨期权:一本万利的"选择权"
什么是看涨期权?
简单说就是一份"未来以固定价格买东西的权利"。
买入看涨期权是指投资者花少量资金获得未来以约定价格买入某资产的权利,到期时,若资产价格上涨,可行使权利低价买入再高价卖出赚取差价,若资产价格下跌,则可放弃权利,仅损失购买期权的费用。
举个更易懂的例子:
假设你想买小米SU8汽车:
-
现在市场价33万,你担心涨价。 -
你花5000元定金(期权费),约定年底以30万买。 - 年底情况
如果车涨到35万:你用30万买,转手35万卖,净赚4.5万(扣除5000定金) 如果车降到30万:你放弃购买,只损失5000定金 如果车降到27万:你当然不会买,损失5000定金
这就是看涨期权的魅力:用小钱撬动大收益,风险却有限!
三、IUL如何运用看涨期权获取收益?
IUL的收益计算很简单:
- 看涨期权的收益:=(指数涨幅 - 期权成本)× 杠杆倍数。
- 通常杠杆在5-10倍:意味着指数涨10%,你可能赚50%-100%。
但要注意:
-
有封顶收益(如最高8-12%) -
有保底收益(如最低0-2%) - 不保证收益:如果指数下跌,期权作废,你只损失期权费。
四、看跌期权:另一种财富保护工具
看跌期权(Put Option)则是:给你未来以高价卖出资产的权利,适合担心市场下跌时使用。
比如:你持有SPY股票,担心下跌,你花10美元买看跌期权,行权价500美元。

五、牛市看涨期权套利策略:更高级的玩法
 这是专业投资者常用的策略:
- 买入看涨期权
(行权价500美元):花20美元。 - 卖出看涨期权
(行权价550美元):赚5美元。 - 净成本:15美元。
不同市场情况下的结果:
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
这个策略可以在市场小涨时获得稳定收益,大跌时损失有限。
六、IUL收益的真相:
不是"稳赚不赔",而是"有限风险,有限收益"

1.收益特征
该产品收益上限通常为 8-12%(不同产品存在差异),保底收益一般为 0-2%,形成 “上有空间、下有底线” 的收益结构,但需注意收益实现与市场表现直接挂钩。
2.风险提示
收益不保证是核心特点:若市场下跌,投资者可能仅能获得保底收益,甚至在极端情况下(如成本覆盖问题)实际收益低于预期;同时,期权本身存在交易成本,会直接侵蚀部分收益,需在计算整体回报时纳入考量。
3.杠杆效应的双面性
产品具备杠杆特性,小资金可撬动大收益,例如以少量期权费锁定大额资产的增值机会,但这也意味着风险同步放大 —— 若市场走势与预期相悖,损失将远超本金,投资者需谨慎评估自身风险承受能力。
七、给投资者的建议
- 不要被"保本保收益"误导:IUL有保底,但不保证收益。
- 了解费用结构:期权成本会吃掉部分收益。
- 评估风险承受能力:虽然损失有限,但也不是零风险。
- 长期投资:短期市场波动可能影响收益。
- 选择正规产品:不同保险公司的期权策略和投资能力不同。
写在最后
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!