


家人们,今天咱们通过一个真实案例,来深入了解IUL(指数型万能寿险)的特点,看看它如何帮助一位单亲妈妈实现保障与增值两全。

一、投保人背景
清晨6点,新加坡乌节路的街灯还没熄灭,39岁的Jenna(化名)就已经抱着3岁的小女儿Emma,牵着5岁的儿子Ryan出门了。她得先把姐弟俩分别送到托班和幼儿园,然后再赶去市中心的办公室。
Jenna是单亲妈妈,也是家里唯一的孩子,她既是孩子们的依靠,也是家庭的经济支柱。可她手上只有一份100万新币的消费型定寿,这保障显得有些单薄。
一想到那些不好的可能性,Jenna心里就揪得慌:“要是我突然不在了,两个孩子的学费、生活费、成长支出该怎么办?”而且她还有更多担忧,孩子年纪太小,没人能按照规划管理赔付金;亲戚虽然关心,但都各有自己的生活。再加上生活成本高,教育费用不断上涨,她实在不敢掉以轻心。
Jenna特别希望能找到一种更稳妥的办法,把“妈妈的爱”提前锁定在孩子的未来。她既想要足够高的保障额度,又希望有一条清晰、可执行的资金使用路径,确保孩子无论在什么情况下都能安心长大。接下来,就看看她是如何为这个心愿寻找解决方案的。
二、方案设计:让保障、收益与传承一次到位
一)聚焦需求
在与Jenna深入交流后,我们把她心里的“痛点”和“梦想”分成了三组核心需求:
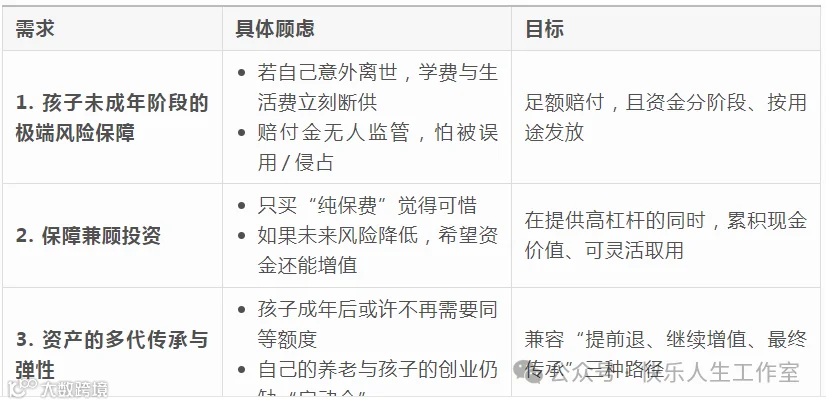
简单来说,Jenna不想只“花钱买万一”,她想要一份“能守护、能生钱、还能传承”的长期方案。
二)解决方案:IUL + 保险金信托
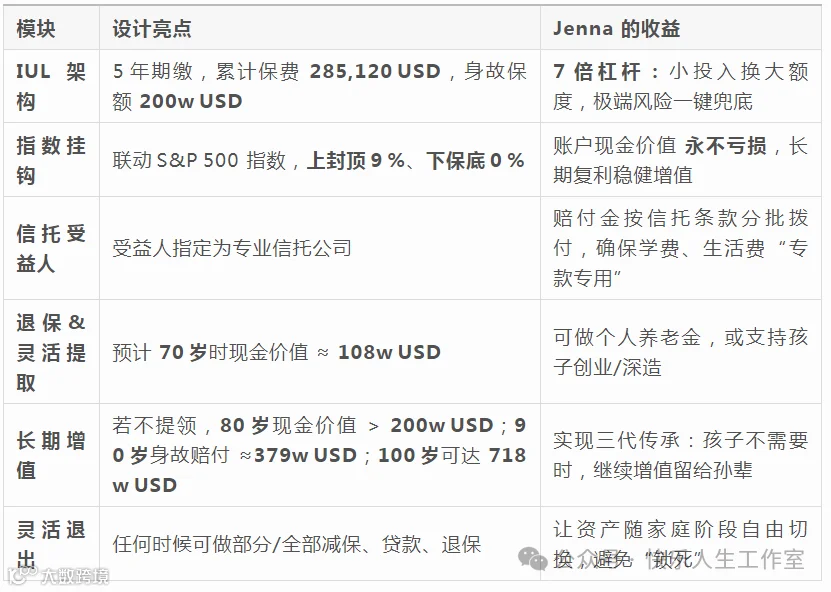
1. 设计亮点
Jenna选择了5年期缴的IUL,累计保费285,120USD,身故保额200万USD,实现了7倍杠杆,小投入就能换来大额度,能一键兜底极端风险。
这个IUL与S&P 500指数挂钩,上封顶9%,下保底0%。账户现金价值永不亏损,长期通过复利稳健增值。
信托的受益人指定为专业信托公司,赔付金会按照信托条款分批拨付,能确保学费、生活费“专款专用”。
预计70岁时,保单的现金价值约为108万USD,这笔钱可以做个人养老金,或者支持孩子创业、深造。
要是不提领,80岁时现金价值会超过200万USD;90岁身故赔付约379万USD;100岁可达718万USD,实现三代传承。
而且如果孩子不需要这笔钱,还能继续增值留给孙辈。另外,任何时候都可以部分或全部减保、贷款、退保,让资产能随着家庭阶段自由调整,避免资金被“锁死”。
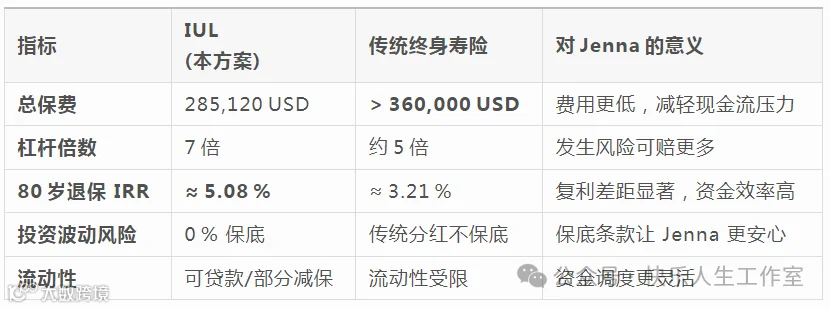
2. 与同额终身寿险的横向对比
三、为什么这套组合“刚刚好”?
1.解决单亲妈妈的后顾之忧
Jenna孩子年幼且是单亲身份,先用IUL的高杠杆解决了万一发生风险的问题,再用信托定向拨付解决了监护难题,让孩子的权益更有保障。
2.适配家庭经济状况
生活成本高、收入有限,5年锁定保费支出,现金流压力可控。而且IUL指数挂钩,能让增值回报与经济周期同步。
3.应对家庭生命周期变化
在70岁前后,Jenna可以随时提款或减保,应对养老、教育、创业等不同场景。要是后续不需要动用这笔钱,长期持有就能成为三代人共享的资产池。
写在最后
保险可不是冰冷的合同,它是把“爱与责任”量化、分配并交付到未来的工程。Jenna的这个方案就告诉我们,只要设计方案得当,一份保单就能同时承担风险对冲、财富增值与家庭财富传承的多重角色,为家庭撑起一把坚实的“保护伞”。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
