在全球化的浪潮下,跨境理财已经成为越来越多人的刚需。多元货币储蓄保险凭借其独特的优势,成为高净值人群实现财富增值、教育储备、养老规划及资产传承的重要工具。面对美元地位的潜在波动,分散货币风险已成为投资者的共识。
今天,我为大家精选了香港市场五款热门的多元货币储蓄保险产品,从收益表现、产品特点到投保建议,全面解析如何选择适合自己的产品,实现财富稳健增长。
ONE.
为什么选择多元货币储蓄保险?
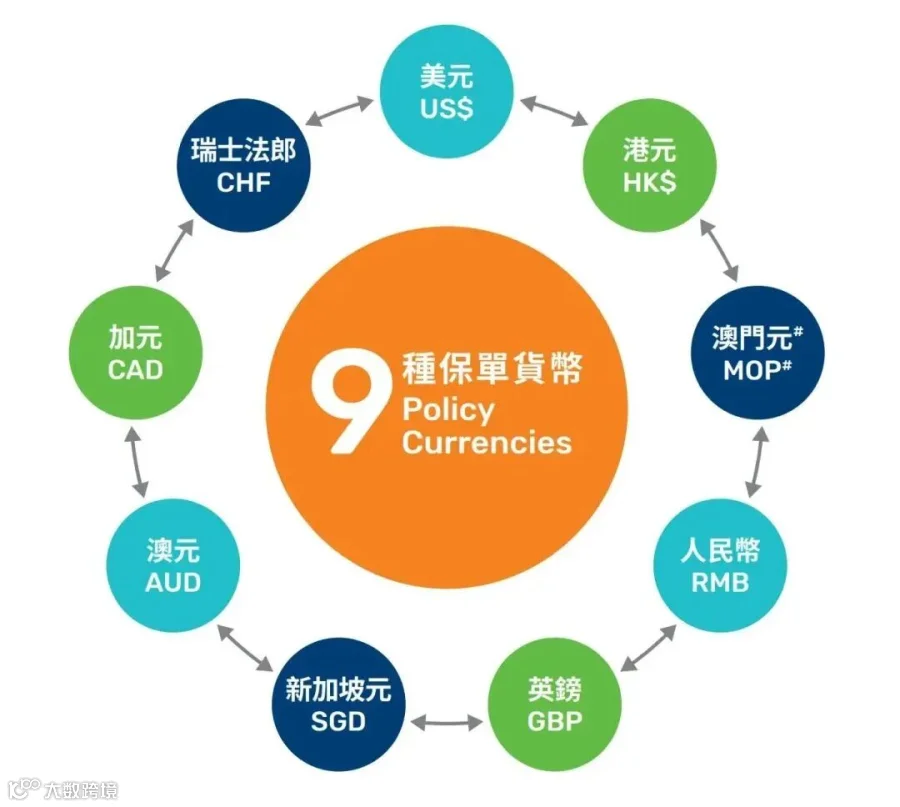
多元货币储蓄保险最大的亮点在于灵活的货币配置。一般涵盖美元、港元、人民币、英镑、澳元、加元、欧元、新加坡元等多种主流货币。
你可以选择一种货币投保,未来也能根据需要,将保单货币转换成其他币种,完美适配不同的理财目标。
TWO.
核心收益对比:五款热门产品横向评测
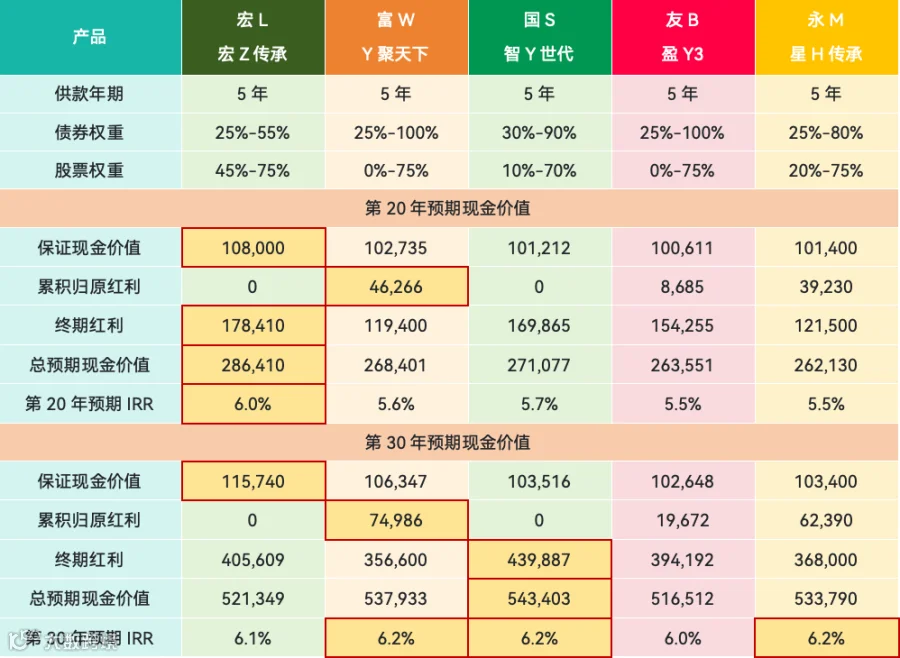
我们以10万美元保单、5年供款期为例,对比分析宏L「宏Z传承」、国S「智Y世代」、富W「Y聚天下」、友B「盈Y3」及永M「星H传承」五款产品,重点关注第20年和第30年的关键数据。
【短期收益冠军】
宏L「宏Z传承」在前20年表现突出,总现金价值达到28.6万美元,保证价值10.8万美元,均在五款产品中领先。如果你有中短期资金需求,这款产品是不错选择。
【长期稳健之王】
国S「智Y世代」在长期持有上表现卓越,第30年总价值高达54.3万美元,内部收益率(IRR)达到6.2%,适合追求稳健增值的长期投资者。
【偏好固定收益者首选】
富W「Y聚天下」的归原红利优势明显,第20年达到4.6万美元,第30年增至7.5万美元,定期现金流表现突出,特别适合有固定支出需求的家庭。
重要提示:所有数据基于保险公司公开信息,实际收益会受市场波动影响,具体以合同条款为准。
THREE
产品特性测评:找到最适合你的那一款
宏L「宏Z传承」
优势:前20年现金价值增长最快,无归原红利设计,集中于终期收益,适合中期资金需求。
不足:长期收益略逊,30年终期红利低于国S「智Y世代」。
国S「智Y世代」
优势:30年总回报最高,债券配置灵活(30%-90%),风险控制优秀
不足:没有归原红利,资金需长期锁定。
富W「Y聚天下」
优势:归原红利表现优异,20年4.6万美元、30年7.5万美元,现金流稳定。
不足:保证价值较低,主要依赖非保证红利。

友B「盈Y 3」
优势:保证现金价值稳定,20年10.1万美元、30年10.3万美元,股票配置灵活(0%-75%)。
不足:总体回报率处于中等水平。
永M「星H传承」
优势:长期增值潜力大,30年现金价值比20年增长近一倍。
不足:短期收益不具竞争力。
FOUR
投保前必知的三大要点
1. 红利类型解析
保证现金价值:100%确定可领取的金额,回报相同时越高越稳妥。
归原红利:非保证红利,会永久加到保单保额,通常身故时支付。
终期红利:保单到期时一次性发放,具体金额按公司规定。
总预期价值:保证价值+所有非保证红利。
2. 货币转换需谨慎
不同货币转换时,不仅按汇率折算,保单现金价值也可能调整。例如美元保单转加元,新金额将按保险公司加元资产组合重新计算(可能高于或低于转换前)。
部分产品转换需手续费,建议优先选择多币种自由兑换、条款透明的计划。
3. 配置策略因人而异
中短期目标(5-20年):优先考虑现金价值高的产品。
长期持有(20年以上):关注IRR(内部收益率),越高越好。
定期现金流需求:选择归原红利丰厚的产品。
激进型投资者:可倾向股票配置比例较高的产品。
写在最后
多元货币储蓄保险最大的价值在于,它既能帮助我们对冲单一货币风险,又能通过长期复利效应实现财富稳步增长。
选择理财方式时,建议先明确自己的理财目标和风险偏好,比如是追求短期稳健收益还是长期资产增值,以及自身对风险波动的承受能力;其次需对比各产品的核心收益指标,如收益率、波动率、投资期限等,分析不同产品的收益结构和潜在风险;
最后还应咨询专业顾问,结合个人财务状况和需求量身定制合适的理财方案,确保选择与自身情况匹配的产品,避免盲目跟风或因信息不足导致决策失误。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!