不少客户被 “高收益”“灵活提取” 的宣传迷惑,忽视储蓄险背后的风险。号称 “储蓄险天花板” 的宏利「宏挚传承」并非万能,三大猫腻不看清,很可能踩坑!
一、宏利「宏挚传承」的三大优势
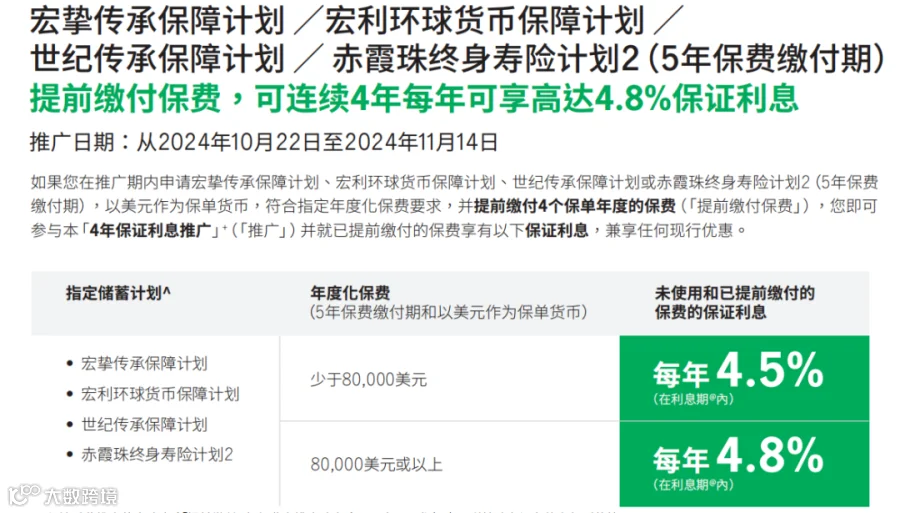
优势一:预缴有优惠且享保费折扣,前期现金流超划算
1)年缴8万美元以上:前四年每年有4.8%的保证力息,这相当于首年保费直接节省52.8%!
2)5年缴费:首年最高可省12%保费,第二年还能再省8%,总保费越高越划算。
优势二:回本速度居全港前列
1)5年缴费:第6年即可拿回本金,比友邦盈御3快2年!
2)趸交:3年便能回本,适合现金流充裕的朋友。
优势三:实现财富定向传承
1)可指定暂托人管理保单,例如让妻子代管孩子资产直至30岁。
2)终期红利锁定比例最高达10%/年,五年累计可锁定50%。

二、三大隐藏猫腻,谨慎选择
揭秘一:缺失复归红利,收益全凭终期红利支撑
宏利·宏挚传承在香港储蓄险市场中的设计存在缺陷,其复归红利占比为0%,远低于友邦盈御3的30%和万通富饶千秋Plus的45%。
复归红利是保险公司根据经营状况发放的分红,一旦到账即成为实际收益,对提取时保护本金至关重要。
宏利·宏挚传承缺失这一机制,导致收益完全依赖于不确定性高的终期红利,降低了安全性。
揭秘二:保证现金价值偏低,后期领取表现差强人意
宏利·宏挚传承虽有“回本王”之称,但若在前20年提取需谨慎。
其缺乏复归红利导致现金价值增长慢,前10年保证现金价值仅为42%(友邦为52%),退保可能亏损。
提取规则复杂,选择“567方案”至第30年保单价值降至总保费的23%,远低于万通、富卫同类产品。
以“5年缴/25万总保费”为例……

揭秘三:宏利·宏挚传承隐藏条款繁多,限制颇多
身故赔偿金分期支付,受益人需长达20年才能领完。
在此期间,通货膨胀可能严重侵蚀赔偿金的实际购买力(例如,20年后的100万美元可能仅相当于现在的50万美元)。
三、宏利传承:慎购人群与适宜人群
慎买人群如下:
1)风险承受力低的朋友(其保证金额占比仅达行业平均值的1/3)。
2)需要稳定现金流的朋友(提领后现金价值会呈现断崖式下跌)。
3)有财富传承需求的朋友(未成年人继承条款太过严苛)。
适合购买人群如下:
1)追求中短期高收益理财的,宏挚5年交费,6年即可回本,20年内收益在同类产品中几乎难寻对手。
2)想尽早提领,并在20年左右退保落袋为安的。
3)不介意分期身故金、暂托人条款,仅需基础传承功能的。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!