宏利宏挚传承与安盛盛利作为港险市场的 “明星选手”,凭借高收益与灵活缴费备受关注。
两款产品均支持 2 - 3 年短期缴费,20 年预期收益可达 3 倍,且第 5 年起可提领。同为百年品牌,究竟该如何抉择?
本文从收益、功能、公司实力三大维度深度剖析。
一、收益对比:盛利领跑,宏挚传承暗藏玄机
收益层面,安盛盛利以 2 年缴费模式见长,宏挚传承则提供 3/5/10/15 年多元选择。
静态收益中,盛利优势显著:
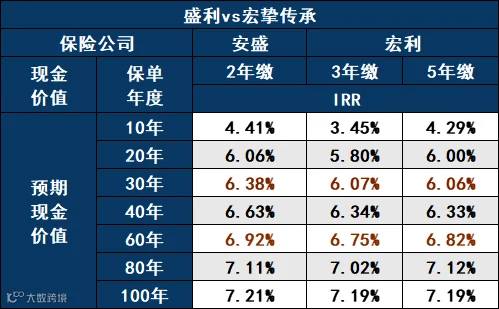
2 年缴第 10 年 IRR 达 4.41%,20 年更是高达 6.06%;
以 30 万美金总保费测算,第 20 年预期现金价值 94.5 万美金,超保费 3 倍。相较之下,宏挚传承 3 年缴第 10 年 IRR 3.45%,20 年 5.8%,同期现金价值分别低 4 万与 7 万。
不过,其 5 年缴方案表现亮眼,20 年 IRR 突破 6%,与盛利差距缩小。
提领后收益差距更明显。
以 40 岁女性、30 万美金总保费、第 5 年起年提 1.5 万美金为例,
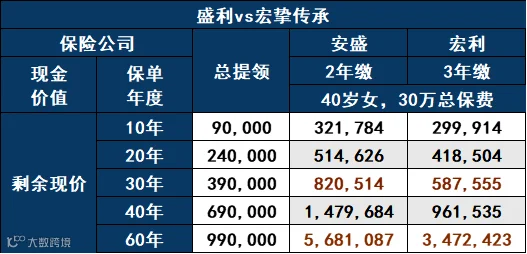
盛利 2 年缴第 20 年剩余现金价值 51 万美金,总收益达保费 2.5 倍;
宏挚传承 3 年缴同期现金价值少近 10 万美金。
尽管宏挚传承收益稍逊,但长缴费期为现金流不足的客户提供了分摊压力、提升保单价值的可能。
二、功能差异:各有侧重,满足多元需求
基础功能上,两者均支持无限被保人转换与第二投保人设置。保单拆分方面,盛利自第 3 年起可无限次操作,宏挚传承则需第 5 年或缴清保费后,且每年限 1 次。
货币转换成为分水岭 —— 盛利暂不支持,宏挚传承可灵活切换美元、港元等 7 种货币,适配全球资产配置需求。
宏挚传承的 “无忧选” 功能独具特色,开启后可模拟美式分红派发现金利息,虽保障本金安全,但终期红利大幅缩水,属于收益与稳定性的权衡之举,使用时需谨慎考量。
三、公司实力:品牌旗鼓相当,分红表现悬殊
安盛作为全球保险巨头、欧洲第一资管集团,2024 年位列财富 500 强第 126 位,管理总资产超万亿美元。
宏利同样底蕴深厚,扎根香港 127 年,四地上市且掌管全港约 1/3 养老金,资产管理规模达 4106 亿加元。
然而,分红实现率成为关键差异。
安盛 2023 年周年 / 复归红利实现率均值 95.9%,终期红利均值 99.4%,表现稳居行业前列;
宏利分红波动剧烈,最低仅 26%,50 款产品平均实现率 83.9%,在主流保司中排名靠后。
综合来看,现金流充裕、追求高收益与稳定分红的投资者,安盛盛利更胜一筹;若需长缴费期或多元货币配置,宏利宏挚传承可纳入考量。
但无论选择哪款,都需结合自身财务规划与风险偏好,方能实现财富的稳健增值。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!