当股市暴跌37%时,你的保险账户能守住本金吗?新加坡IUL的‘双账户+参与率’机制,如何让收益在牛市‘吃肉’时少留遗憾,在熊市‘挨刀’时保住底线?
新加坡IUL一般有两个账户:指数账户和固定账户。顾名思义,指数账户里的钱跟着指数的收益走,固定账户里的钱跟着固定利率走的,相当于定存。固定账户的定存利率是会变化的,一般保底2%,现行利率约为4.1%。
投保的时候就要指定指数账户和固定账户的比例。固定账户比例越高,达到同样保额的保费就越高,因为固定账户的预期收益率没有指数账户高。放部分钱到固定账户的好处是:保底收益会变高。
简单计算如下:指数账户保底收益是0,固定账户保底收益是2%,如果分配20%固定账户+80%指数账户,则保底收益是0.4%。如果把保费100%放在固定账户,则IUL就几乎变成了传统万能寿险。
都是跟踪标普500,不同保险公司的收益计算方法可能不一样。
以新加坡某大保险公司的IUL为例,它跟踪标普500 FC指数。标普500FC是标普500的一个衍生指数,历史数据回测收益率比标普500要高,波动性要低。如下图所示👇
2025年4月22日投保,则按照2025.5.15到2026.5.15的SP 500 FC的收益来计算。如果此时间段收益率为20%,participation ratio是85%,则指数账户的收益为20%*85%=17%;如果指数收益是负的(不管负多少),则IUL的指数账户收益保底为0.
则会看(2025.5.15-2026.5.15,2025.6.15-2026.6.15),一直到2026.4.15-2027.4.15 这12个时间段的指数收益,再做个平均。如果是期交保费,每年收益的计算与上述逻辑一样。
如果是跟踪SP500,指数账户的收益上限为9%,保底是0。如果SP500当年的收益率是20%,则指数账户的收益率为9%;如果SP500的收益率是负的(不管负多少),则指数账户的收益率为0。
3. 标普500/标普500 FC的历史收益表现是怎么样的?
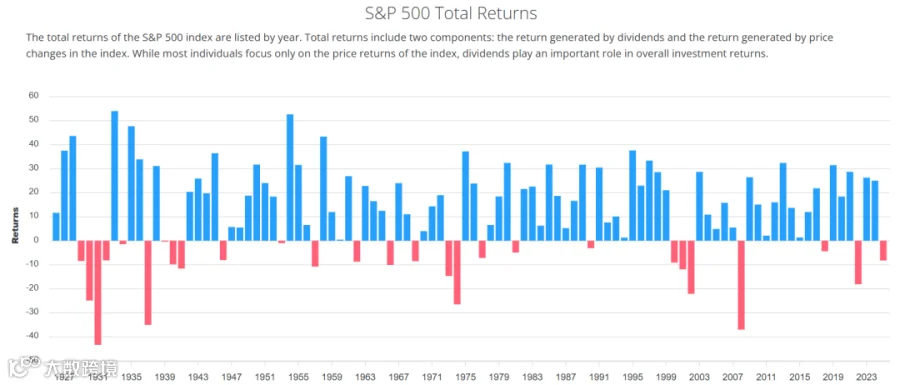
2000年以来S&P500的年收益率我放了一张图(包含指数价格变化和分红,其中分红约为1-2%)
1929-1932年的美国经济大萧条时期:连续下跌4年。(彼时还是标普90,要到1957年才扩充为挂钩500个公司股票的标普500)
2000-2002年:科技泡沫破灭,美股连续下跌3年
2022年:全球大瘟疫Covid-19带来的,全年下跌18.11% (不含分红的指数价格下跌了19.44%)
2025年4月,标普500从年初下跌了6.37%(如不含分红则跌了6.75%),地球人应该都知道是川普的关税政策带来的效应。
4. IUL的历史收益表现怎么样?指数收益乘以分配比例的IUL VS 固定封顶收益率的IUL, 谁的收益更高?
挂钩标普500/标普500 FC的IUL的表现,2006-2023年的对比见下图。
图例从上到下分别是:1.S&P 500,2. S&P 500 FC, 3.跟踪S&P 500 封顶收益9%的IUL收益,4.跟踪 S&P 500 FC且参与率70%的IUL收益,5.跟踪 S&P 500 FC且参与率85%的IUL收益。
1. 2006-2023年,S&P 500 FC的平均年化回报高于S&P 500. (8.59% VS 7.73%)
2. 相比于封顶9%的IUL,跟踪S&P 500FC(参与率不管是70% or 85%)的IUL,收益率都更高。
5. 参与率(participation ratio)是怎么确定的?
参与率是由保险公司的投资策略和市场情况共同决定的。保险公司拿到保费后,并不是直接去买指数(这点容易误解)。保费的大部分会配置到固定收益类资产(如全球债券)中,以保障本金安全。债券产生的利息收入会被用于购买标普500等指数的看涨期权,而非直接投资指数基金或股票。例如:
若标普500上涨,保险公司行权获取收益;若下跌,则放弃行权,仅损失期权成本(利息部分),本金不受损参与率的具体数字,是由保险公司购买的债券和指数期权的价格共同决定的。保险公司会每个月通知保单持有人。
从2%保底到17%收益,IUL的‘双账户’不是非此即彼的选择,而是用‘固定账户的锚’与‘指数账户的帆’,在不确定的市场中寻找确定性的平衡。下一次经济危机来临时,你的保单,是否已准备好成为那艘‘不沉的船’?”
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!





 快乐人生工作室