


评论区底下高赞是这样的:有钱,钱就是托举;有权,权力就是托举;有关系,关系就是托举;有认知,认知就是托举;都没有,良好的情绪,爹妈的情绪价值拉满就是托举!
一个好的家庭,不在于多殷实、富贵,而是每一辈就竭尽所能,去托举下一代更上一层楼。
很多人以为,“现在对他好”就是爱,但真正的托举,是当他独自走进社会时,他身后,有你早已准备好的底气和选择权。
我们无法替孩子走人生的路,但可以用今天的选择,为他铺好明天的路。今天种下一颗种子,十多年后就是他面对人生的底气。
为0岁宝宝投保,香港某热门多元货币储蓄计划,长期持有的情况下,预期IRR高达7%+,复利出奇迹。
案例1.5万美元*5年缴


 教育金储备,需要无比安全,不能冒一点险;最好能增值,应对未来的学费通胀;安全、复利、多币种的香港保单无疑是最合适的。
等娃18岁时开始提领,每年5/10万美元,4年累计提取百万教育金。
2、百万创业/婚嫁
孩子未来,成家立业时,还能接着再提领25/50万美元出来,用来做创业启动金,或置办房产,或照顾下一代,都可以。
重点是,就算结了婚,这张香港保单,始终是孩子的个人财产,枕边人也无从知晓,私密性很好。
3、百万养老
子女老了,我们大概率看不到了,但是保单可以。孩子55岁时,可以每年提取25/50万养老金。
源源不断的现金流,保障孩子能有一个不为钱发愁的,中高品质的幸福晚年。不止如此,以上提领的是金蛋,金鸡依旧还在。
4、千万传承
第100年时,5万年缴的保单,账户还剩余2164万美元;10万年缴,账户剩余4472万美元!
钱生钱,隔离债务,分散风险,真正的资产规划神器。这笔钱还能当作传家宝,精准传给孩子的孩子,受益几代人。
以上两个投保演示,仅供参考。
实际应用中,你可以完全按照手头的资金量去投保,提领也是按照自己的需求、孩子的需求来,想怎么领钱就怎么领,方式方法都很灵活。
除灵活提领外,香港保单还有安全保本的特性,适合稳健派、长线投资。保单长期持有下,复利能达到6%-7%,VS内地存款破1%,这个收益还是很香的。
提醒一句,7%收益,是由保证+非保证组成,不过据过往的分红实现,香港保险公司达成率基本在95%-100%,这点可以在各家官网去验证。

儿童节之际,送玩具送衣服,都不如送上一张孩子专属的香港保单!
不仅是一份特殊的儿童节礼物,背后更承载了,对孩子未来美好生活的无限想象。
1岁投保,复利一辈子;30岁投保,复利后半辈子;越早投保,保单周期越长,复利越惊人!
父母的认知决定孩子的天花板。孩子还小,没有选择权,也不懂得长远安排的意义。您不懂,他就没有;您懂,他就有!
最后,贴上1张保存很久的图。
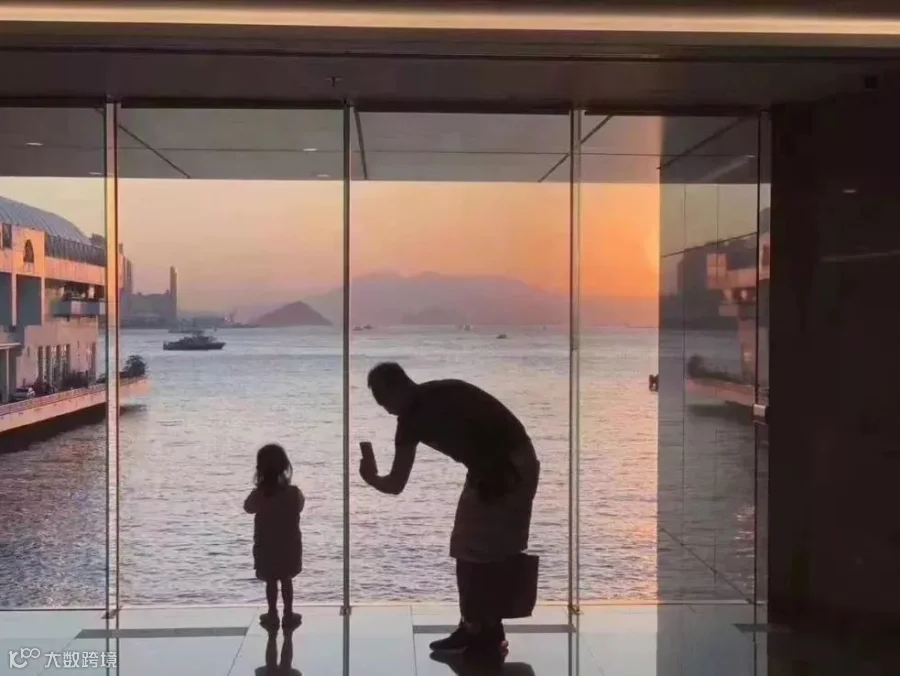
这是一对内地外公外婆来到香港海港城,为外孙女投保一份香港储蓄分红计划,外公弯着腰拍下孩子和夕阳下的维港。
人间最贵,是亲情!
这一世,孩子要走的路很长,我们也许只能陪伴他一程。但那深厚的爱,却能借由薄薄的保单,穿越时空,温暖孩子一生。
最后1个月,港险7%收益即将下调至6.5%!趁着六一儿童节,来一场意义非凡的香港之旅吧~
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
