


在当今全球市场波动愈发剧烈的环境下,如何让自己的财富稳健增值,同时有效抵御各类风险,成了高净值人士最为关心的事。据《2024胡润财富报告》显示,中国千万资产的高净值家庭已经达到了206.6万户。这些高净值人群越来越注重资产的多元化配置,有16%的可投资资产都配置到了海外,而香港和新加坡更是他们海外投资的首选之地。
这也就意味着,资产多元货币配置以及制定长期财富规划的需求变得愈发迫切。今年,友邦、安盛等保险巨头纷纷推出“收益卷王”储蓄险新品,老牌英国人寿保险公司保诚也不甘示弱,重磅推出了全新旗舰储蓄险“信守明天”多元货币计划,取代了备受欢迎的“隽富”,并在多个方面实现了重大升级。那么,这款产品能否在降息周期中为投资者带来确定性收益呢?

今天,我们就从预期收益表现、功能亮点以及公司实力这几个维度来对它进行一个全方位的测评。
一、创新功能,解决财富管理痛点
在全球资产配置日益多元化的当下,高净值人群最关心的就是如何在市场波动中实现财富的稳健增值、灵活提取以及精准传承。保诚新推出的“信守明天”正是针对这些痛点,创新性地推出了以下三大功能:
• 首创“自主入息”:打破了传统保单提取模式,支持将财富定向、定时、定量支付给指定受益人,比如子女、非婚内伴侣或者企业员工等。
• 低成本家族信托:把保单和12项人生重要里程碑(像子女婚育、购房、创业等)紧密结合,以较低的门槛实现财富传承,无需千万资金就能打造“轻量级”家族信托。
• 防挥霍架构:身故赔偿可以设定分期发放,比如按月支付70%基础生活费,另有30%设置触发式大额给付,还能支持指定非婚伴侣等特殊受益人,全面防范财富失控风险。
二、预期收益表现与IRR对比
与“隽富”的收益对比
与已下架的“隽富”老产品相比,“信守明天”在相同缴费期和持有期限下,所有年份的预期内部收益率(IRR)都更高。就拿5年缴费、总保单25万美元来说:
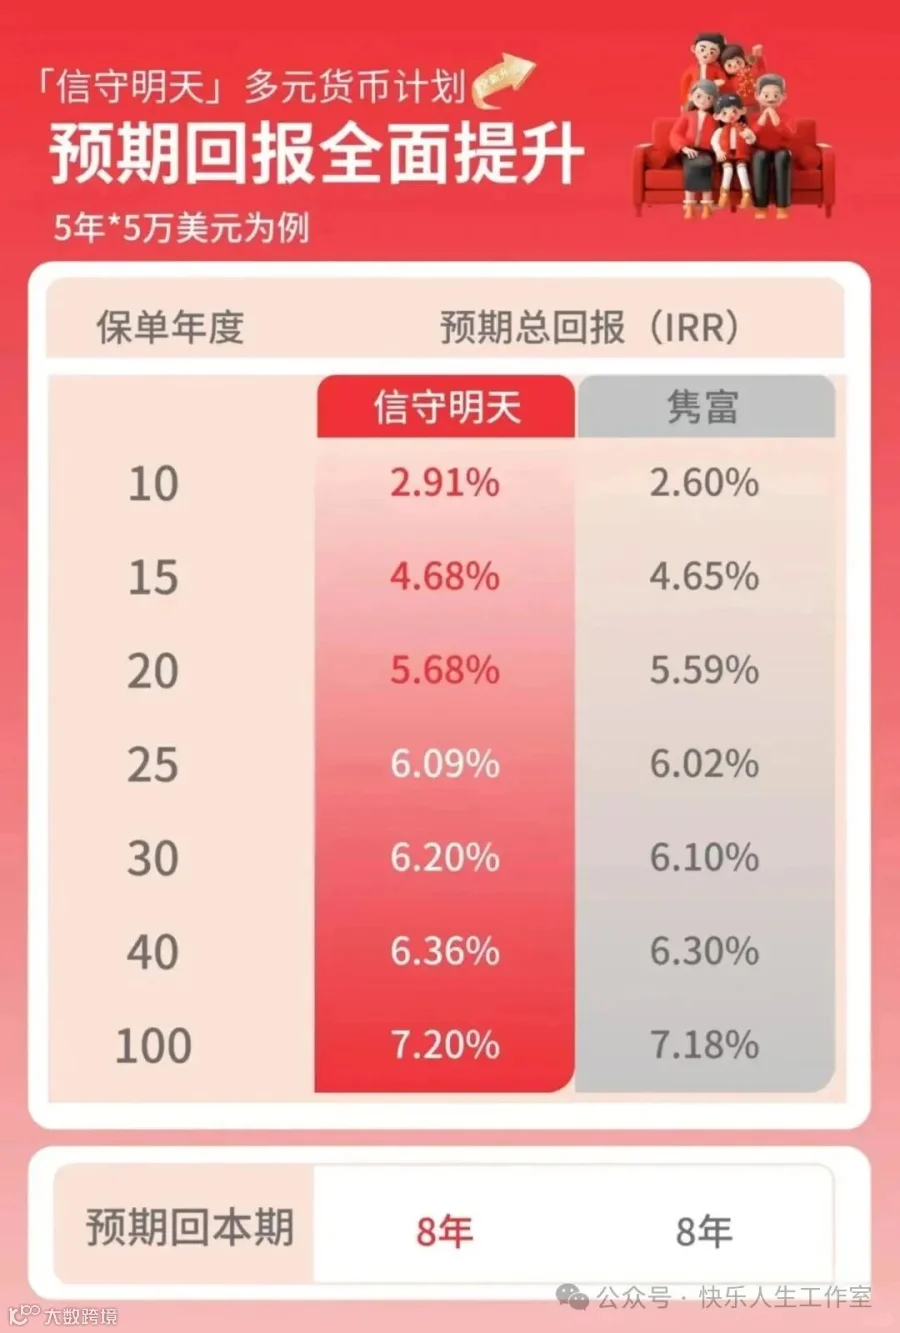
• 持有20年时,“信守明天”的IRR达到5.68%;持有25年时,IRR攀升至6.09%,此时现金价值相当于总保费的4倍。
• 长期来看,“信守明天”的IRR提升到了7.2%,比“隽富”高出0.2个百分点,中长期收益差距逐渐拉大,两者的利差可达4.4%。

不过要提醒大家的是,选择港险不能仅仅只看静态收益。哪怕100年后现金价值上亿,但要是不能真金白银拿到手,那也不过是空欢喜一场。所以,接下来我们看看在相同保费下,采用“566”提领方式(第6年起每年提取总保费的6%)时,两者的动态收益对比情况:
“信守明天”每年的收益率都远超“隽富”;到了第50年,提取后剩余现金价值是“隽富”的两倍多;到第80年,剩余现金价值竟然是“隽富”的3倍多。

总体而言,保诚这次推出的“信守明天”新品在收益率方面诚意十足。这主要得益于它新增了归原红利(非保证但一旦派发就锁定),形成了双重红利的叠加增值效应。

同时,从第10年起,客户可以把非保证终期红利的75%锁定为保证收益(老款“隽富”上限仅为50%),锁定部分还能按年复利增值(当前利率约3.5%)。更关键的是,1年后可以解锁并重新投入非保证账户,实现“市场低迷时避险,复苏时追涨”的灵活策略。
三、创新功能重新定义储蓄险
1.自主入息(行业首创)
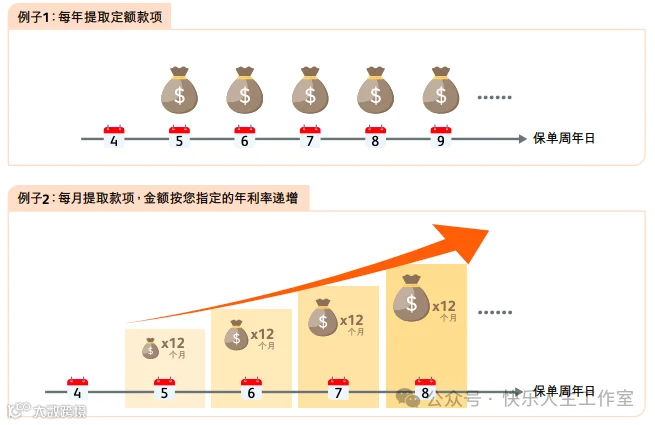
以往储蓄分红险每年可以申请提取计划,但收款人只能是投保人本人。而“信守明天”则支持从第5个保单周年日起,灵活自定义收款人、金额、时间和触发条件,实现财富的精准输送与风险隔离。

简单来说,“信守明天”打开了财富分配的新视野,除了可以纵向传承给下一代,还能横向转移给配偶、父母、兄弟姐妹、家族成员、商业伙伴以及同性伴侣等,在更广泛的关系圈中,让投保人拥有更灵活的财富分配方式。
案例解析——企业主风险隔离方案
李总为了规避婚姻财产纠纷,设定了“自主入息”规则:
1. 触发条件:如果与配偶离婚,就停止向配偶账户转账。
2. 收款人切换:立即将收款人变更为子女,并设定每月2万港元教育金,直至子女成年。
3. 税务优化:向非营利组织定向捐赠部分资金,以此抵免利得税。
优势总结:无需设立成本约5 - 10万港元/年的家族信托,就能实现资产保护与定向分配。
2.自主传承(类似小信托功能)
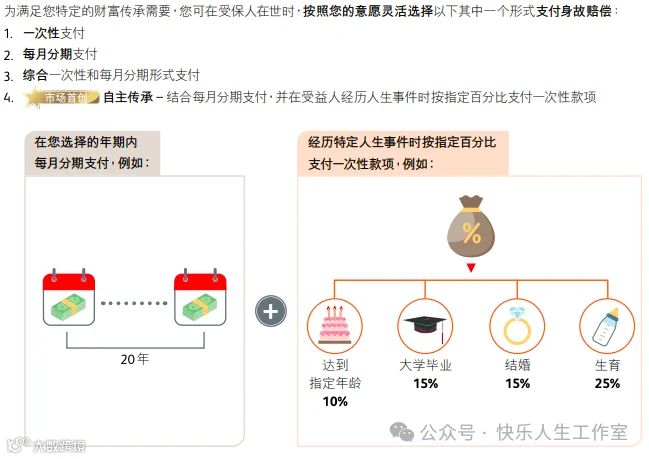
从大S遗产继承风波中可以看出,财富传承并非易事。“信守明天”的“自主传承”功能,让投保人能够制定有效的财富传承策略,不仅可以指定受益人在一段时间内定期领取财富,还能在受益人经历人生重要时刻(如大学毕业、结婚、生娃或者到指定年龄)时,让其获得指定比例的赔偿,这类似于设立了一个家族信托,而且不需要高额的投入门槛。
3.触发式支付
身故赔偿可以和12项人生事件(如结婚、生育、置业)绑定,按预设比例分批发放。例如:
• 防挥霍设计:70%的赔偿金按月分期支付,30%在受益人30岁后一次性发放。
• 多代际分配:为孙辈设立“教育 + 创业”双账户,触发条件分别为18岁和25岁。
举例说明
美籍华人张先生为儿子投保了一份“信守明天”。一旦自己不幸离世,这笔钱就能在孩子每个重要的人生阶段给予支持:
• 儿子18岁成年:支取10%保险现金价值作为成人礼(可美国529教育账户免税转入)。
• 斯坦福硕士毕业:支取20%(需提交毕业证明,规避挥霍风险)。
• 35岁创业:支取30%作为创业启动资金。
• 结婚时:支取15%的保险金,作为儿子婚嫁筹备费用。
• 生孩子时:支取25%的保险金,作为给隔代孙子/孙女的“奶牛金”。
4.真货币转换:利率波动期的“对冲利器”
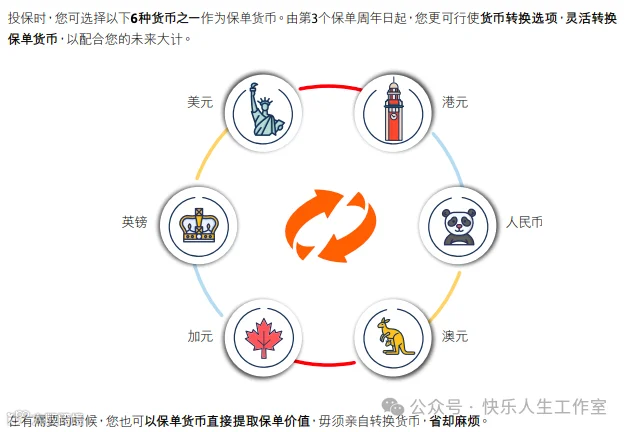
投保时可以选择6种币别,包括美元、人民币、港元、英镑、澳元、加元,能满足全球资产配置的需求。还有个特别的地方,从第3个保单周年起,可以无限次灵活转换保单货币,并且转换后公司保证总现金价值(含保证 + 分红)保持不变,确保资产不会因转换而缩水。这样的设计能让投资者根据市场环境或家庭需求调整持币结构,实现多元化风险管理。
4.百年老店的激进与隐忧
硬核数据背书
• 偿付能力高达282%:远远超过香港监管要求的150%,资本安全垫十分雄厚。
• 60年分红险管理经验:20年期储蓄类产品平均回报率为5% - 6%,而且是全港唯一公开数十年真实收益数据的保险公司。
• 投资透明度高:每年都会披露权益类资产持仓明细,例如2024年美股占比32%、亚洲科技股18%。
争议点与风险
• 短期波动性:2023年某产品分红实现率低至14%,权益投资占比较高导致收益不稳定。
• 收益率调整:7月后香港储蓄险收益率封顶6.5%,长期IRR 7.2%可能面临监管调整压力。
• 流动性折损:早期退保可能会损失非保证红利,比如第5年退保IRR为 - 6.94%。
投资建议
总的来说,保诚「信守明天」以“收益+传承功能双升级“重塑港险赛道,但其激进投资策略与短期波动性仍需警惕。对于重视财富传承精准性、货币灵活性的投资者,这款产品是当前市场的优选方案;若更关注短期稳定性,可考虑友邦或宏利的平衡型产品。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
