家人们,2月28日的时候,香港保险业监管局发布了一则正式通知。从7月1日开始,各保险公司得把美元等非港币保单的预期内部收益率(IRR)演示上限调整为6.5%,港元保单的演示上限不得超过6%。
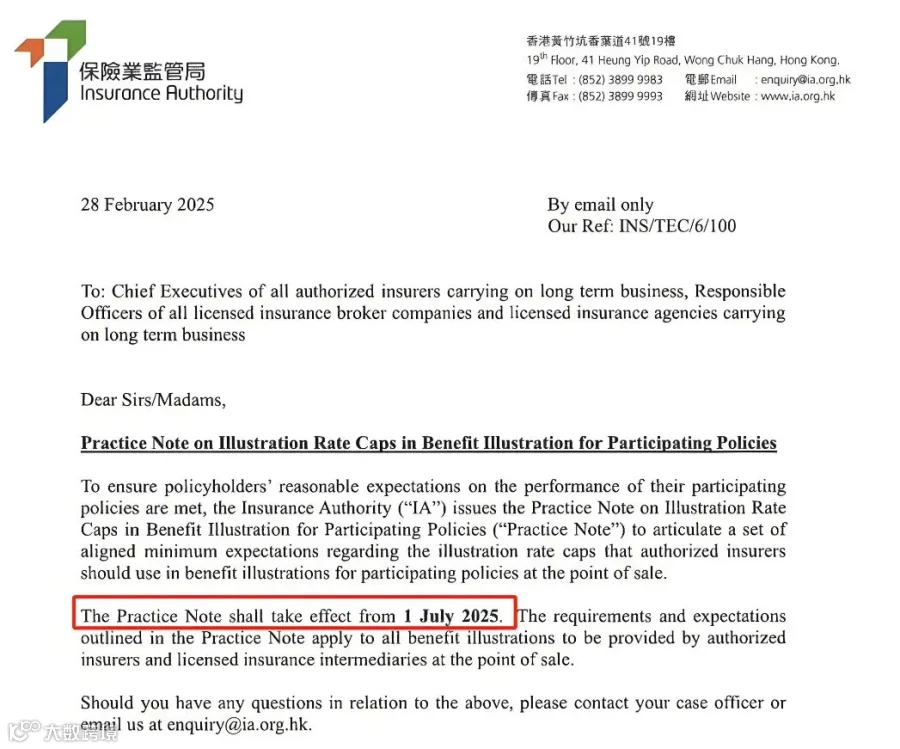
现在距离预期内部收益率下调只剩下不到两个月的时间了,咱们要不要赶在7月前买入香港保险呢?
要是你真有配置香港保险的想法,听小编一句,真的建议抓住这个窗口期入手,看了下面的内容你就懂了。

一、长期预期收益更高
香港储蓄分红险一直以来都特别受欢迎,其中有一个很重要的原因,就是它能给投保人带来长期稳定的收益,最高能达到7%以上的预期收益。要是预期收益调低了,那实际能拿到手的收益也会跟着变少。
给大家举个例子,假如你每年投入10万美金,连续投5年。要是预期复利从7%下调到6.5%,等到了第100年的时候,你实际到手的预期收益会少了足足1.36亿!这可不是个小数目,真的可能就“错过了一个亿”。所以,从长期预期收益的角度来看,现在抓紧时间配置7%预期收益的港险很有必要。

二、实际收益可能更多
目前很多保险公司已经公布了7月1日之后的产品结构,大部分公司只是把计划书预期演示收益下调了,其他方面都没变。甚至还有朋友说产品根本就没变动。但实际上,这里面是有门道的。
香港保险受香港保监局监管,规定保险公司每年6月30日之前,得在官网披露分红实现率或者过往派息率,这进一步提高了分红率的透明度和披露要求。
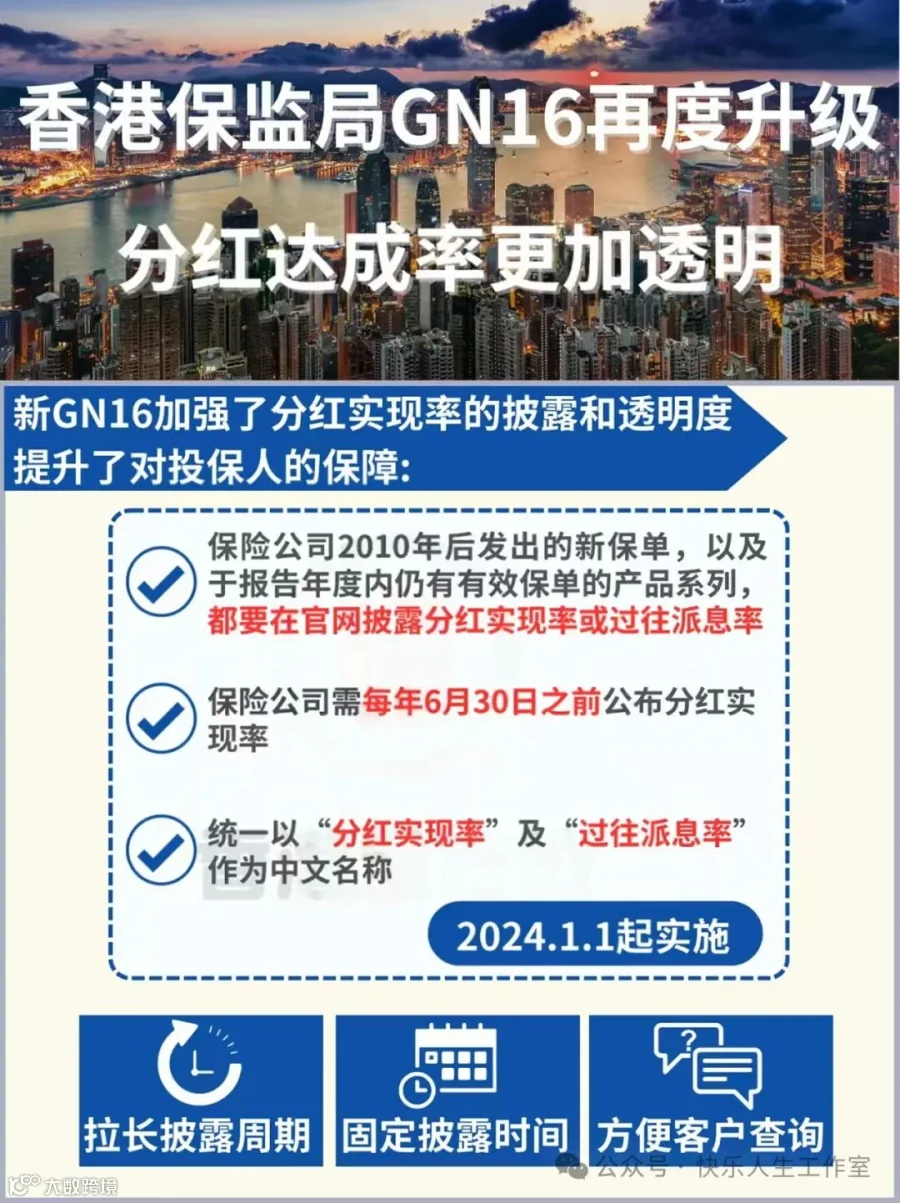
分红达成率的高低会影响保险公司后续收取保费的情况,所以每家保险公司都会想尽办法提高分红达成表现。就算当年投资情况不太好,也会通过盈余调节等手段去尽量满足预期收益。
所以,当有7%和6.5%预期收益的保单摆在面前时,保险公司会尽量让各自产品的100%实现率都比较高,而不会让7%的产品分红实现率很低,把6.5%的产品分红实现率做得很高。
这样一来,在同样的投资条件下,7%预期收益的保单获得的实际收益可能会更多。所以说,从实际收益的角度考量,现在赶在7月前买入7%预期收益的港险也是个明智的选择。
三、“567”等提取策略或失效
香港大多数储蓄分红险,不仅能让财富稳健增值,还支持提领密码,方便年年领钱。
就拿“567”提取策略来说,按预期演示,只要存5年钱,从第6年开始,每年都能拿到总保费的7%,而且能领一辈子。
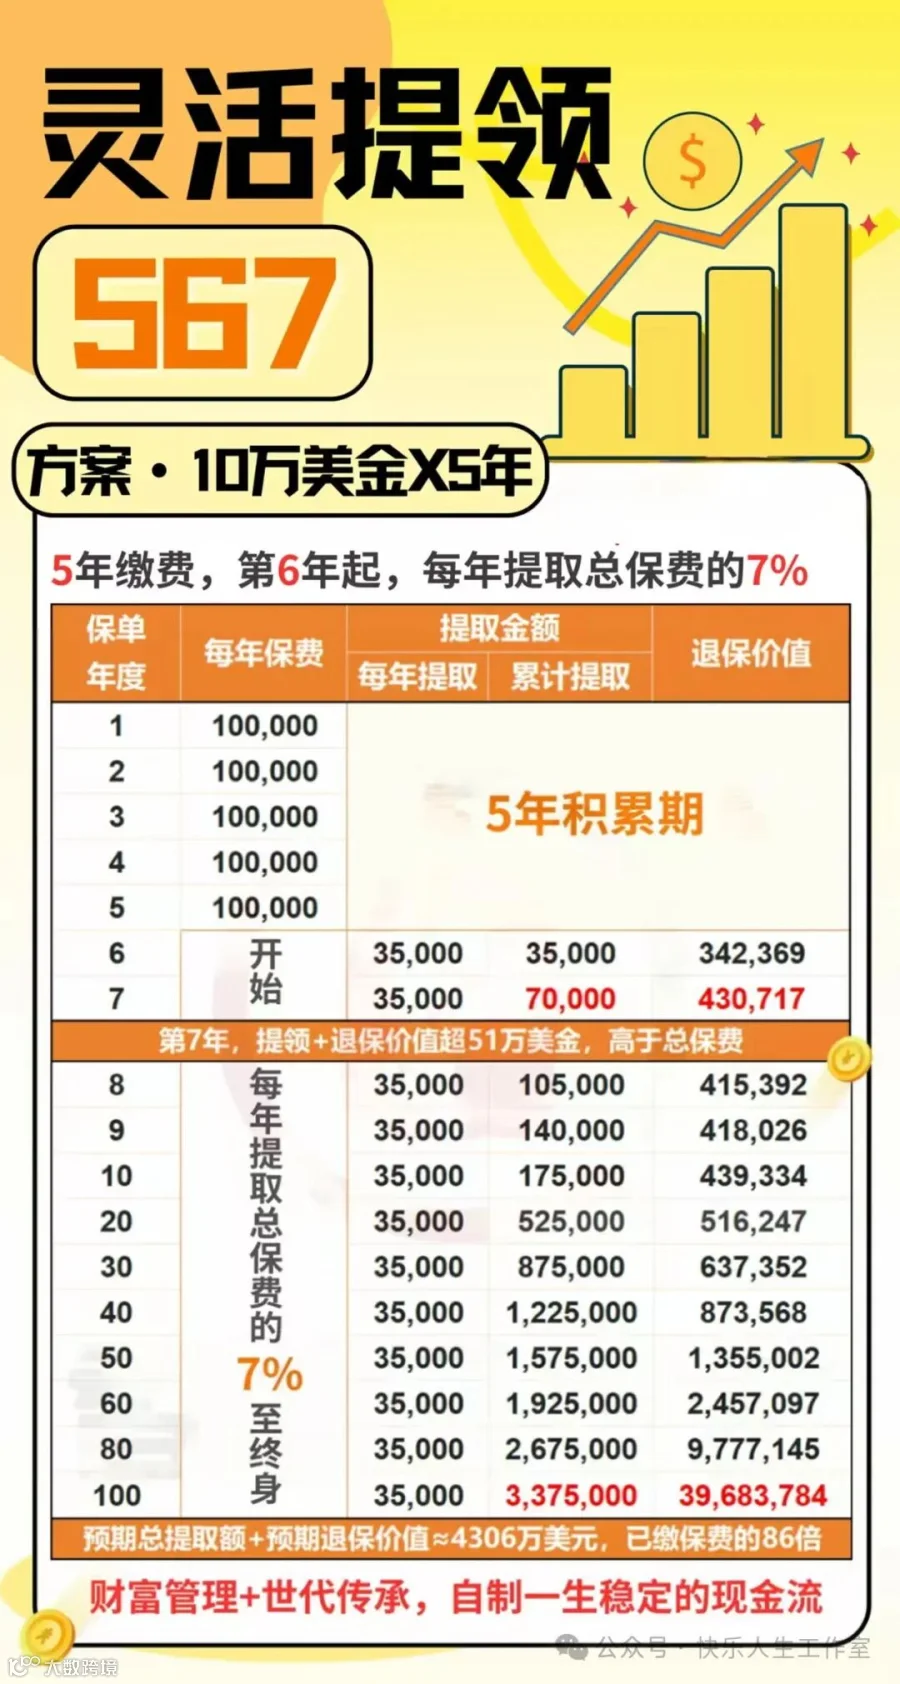
要是你急需用钱,还能直接退保,把保单里的钱一次性全部取出来;也可以只拿一部分钱出来用,剩下的钱继续放在保单里,还能按照预期的分红继续增长。简单来说,它就像一个“活期账户”,只需要存5年钱,之后未来钱怎么花,都由你自己决定。
但是,随着精算模型的革新,近几年流行的“567”“566”等提取策略很可能会失效。所以,那些希望可以年年领钱进行投资的朋友,一定要抓住这个窗口期,在7月前投保,这样还能继续享受7%的预期收益。
四、理性做出投资决策
不过,不管在什么时候,投资者都得保持理性。不能只盯着产品收益率的变动,还得深入了解保险产品背后的投资策略、风险管理模式,以及保险公司的信誉和实力。要用长远的眼光去审视投资机遇,这样才能做出最优的投资选择。
香港储蓄分红险“7%分红演示时代”马上就要结束了,家人们,7月前一定要抓住这个机会,锁定现有产品的高收益,别等错过了再后悔!
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!