


“既能保命,又能赚钱,还能传承财富?”——这就是近年来爆火的IUL指数型万能寿险!
今天,小编用大白话,带你3分钟看透这款“全能型”保险的底层逻辑和核心优势。
一、一文说透IUL:什么是指数型万能寿险?
IUL(Indexed Universal Life)即指数型万能寿险,本质是“寿险+投资”的跨界产品:
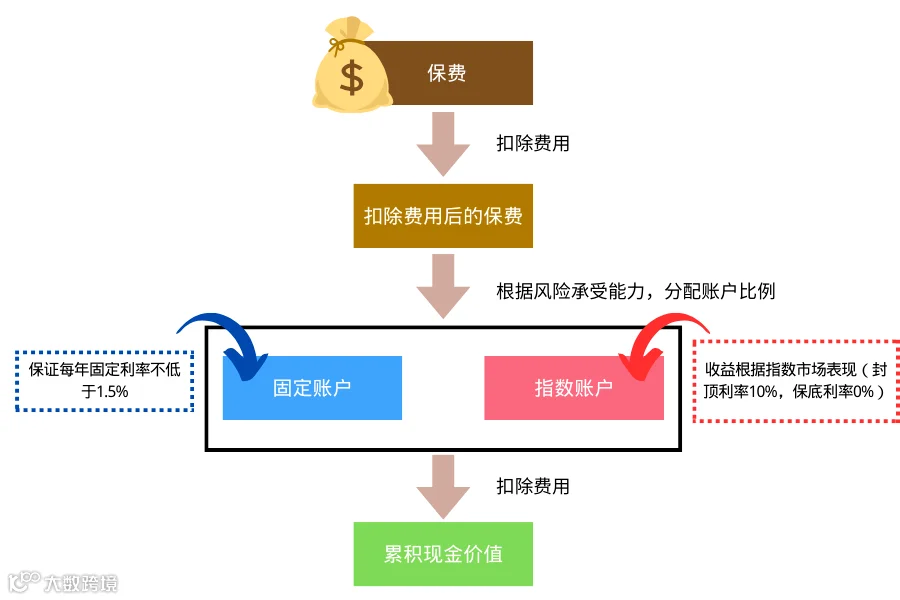
“IUL就像给保单装了‘双引擎’——一边保底抗风险,一边搭乘股市快车增值!”
二、IUL的6大核心优势
1️⃣ 终身保障+财富传承,一箭双雕
2️⃣ 现金价值挂钩指数,收益潜力惊人
3️⃣ 保底锁利,亏本?不存在的!
“就像开车系安全带——市场上涨时加速赚钱,下跌时安全带保底!”
4️⃣ 灵活提领现金价值,应急不求人
5️⃣ 缴费灵活,性价比碾压传统寿险
6️⃣ 美金计价,对冲汇率风险
三、IUL vs 其他寿险:为什么它成了新宠?
| 对比项 | IUL指数型万能寿险 | 定期寿险 | 传统终身寿险 |
|---|---|---|---|
| 保障期限 |
|
|
|
| 现金价值 |
|
|
|
| 收益潜力 |
|
|
|
| 保费 |
|
|
|
| 灵活性 |
|
|
|
结论:IUL完美平衡保障+增值+灵活三大需求,成为高净值人群的“心头好”!
1、适合谁买?这些人千万别错过!
1.企业主:防范债务风险,实现资产隔离;
2.高净值家庭:美元资产配置+税务规划;
3.中产家庭:用杠杆保护家庭经济支柱;
4.投资达人:分享股市红利,但厌恶个股风险。
注意:IUL适合长期持有(≥10年),短期退保可能亏损!
1️⃣ 优先选美金保单:对冲人民币贬值风险
2️⃣ 搭配信托使用:实现资产隔离+精准传承
3️⃣ 健康告知要如实:避免未来理赔纠纷
4️⃣ 关注指数选择:标普500适合稳健派,纳斯达克适合进取型
写在最后
IUL——全球富豪的“财富压舱石”
在充满不确定性的时代,IUL用“保底收益+超额回报+灵活传承”三大优势,成为家庭财富的“诺亚方舟”。
如果你也想:用杠杆保护家人,同时分享全球市场红利和实现财富代际传承…那么,新加坡IUL寿险绝对值得深入了解!扫码添加下方私信定制你的IUL方案,锁定终身保障+财富增值!
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
