"安盛盛利上半年卖出10亿保费!"朋友圈又被刷屏了。但这款"网红产品"真适合你吗?小编今天用真实的数据进行拆解:为什么教育金/养老金规划选它可能踩坑?

一、为什么说"盛利"不是教育金最优解?
1、教育金核心需求:
✔️ 确定时间:孩子18岁上大学;
✔️ 确定金额:覆盖学费+生活费;
✔️ 绝对安全:不能亏损。
盛利的真实数据显示,为 10 岁孩子投保,年缴 10 万、连续缴 2 年,第 8 年的保单现金价值(含分红)为 24.3 万,第 12 年则达到 35.2 万。
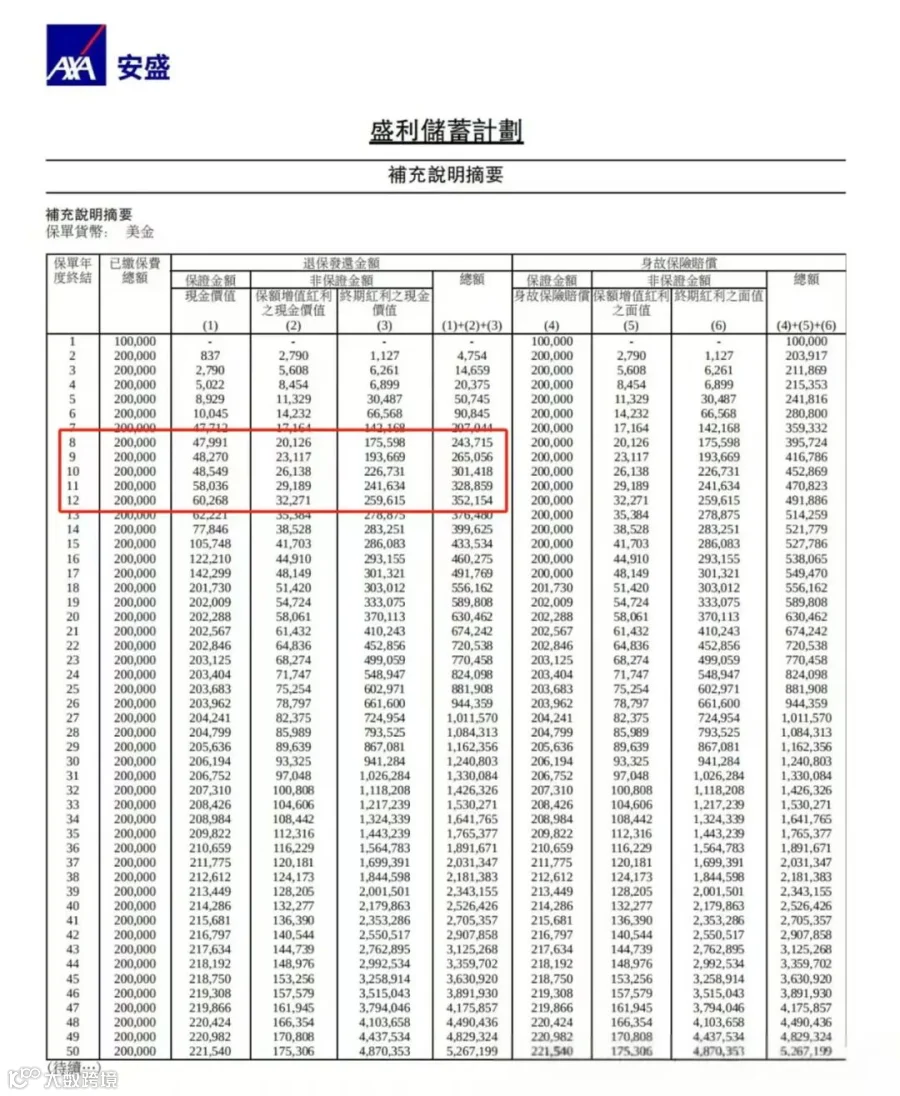
需要注意的是,该产品存在风险点:若终期红利实现率低于 80%,本金可能面临亏损的情况。
2、对比产品:保诚世誉财富
保诚世誉财富产品中,若趸交 100 万,第 8 年的保证现金价值为 95 万(即便分红实现率仅 80% 时也如此)。
到第 12 年,保证现金价值可达 168 万,此时即便分红表现不佳也能实现回本。

3、教育金选购原则
1)优先选择保证回本快的产品:这类产品能在更短时间内确保本金安全,避免因市场波动或产品收益不及预期导致资金亏损,为教育金储备奠定基础。
2)选购时需明确:前期收益比长期收益更重要。教育金的使用场景通常与孩子特定教育阶段(如大学、留学等)绑定,前期收益稳定可及时满足资金需求,若过度追求长期收益可能面临更多不确定性。
3)对于分红实现率波动大的产品需谨慎选择,此类产品的实际收益易受市场环境、公司投资能力等因素影响,可能出现收益大幅偏离预期的情况,难以保障教育金储备的稳定性和规划性。
用不确定的产品赌孩子的未来,这是最大的风险。
二、盛利养老规划3大硬伤
1、养老金核心需求:
✔️ 终身领取:活到老领到老
✔️ 稳定现金流:每月固定到账
✔️ 增值服务:养老社区等
2、盛利vs竞品对比:
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
3、3个致命的缺陷
致命缺陷1:领取不确定性
该产品存在领取金额不明确的问题,若分红表现不佳,可能导致投保人无法按预期领取到资金,使得养老或财务规划的稳定性大打折扣,这种收益波动风险直接影响资金使用的可靠性。
致命缺陷2:无养老社区配套
产品缺乏养老社区权益,当投保人在80岁后出现失能情况时,难以获得专业的护理服务支持。相较于具备养老社区资源的产品,其在老年生活照护方面存在明显短板,无法满足高品质养老的多元需求。
致命缺陷3:保费成本高昂
与同类产品相比,该产品保费贵出30%。在相同保障内容下,需要多支付三成费用,这不仅增加了投保初期的经济压力,也可能导致长期缴费负担加重,性价比优势显著低于市场上的其他可选方案。
4、养老规划建议
三、小编个人总结:盛利适合什么人?
3.替代方案推荐:
写在最后
没有最好的产品,只有最适合的需求。保险产品的选择,从来不是跟风“网红”就万事大吉。
安盛盛利虽热销,却藏着收益波动、成本高昂等风险,与教育金、养老金所需的稳定、安全背道而驰。
无论是规划孩子的未来,还是自己的养老生活,都需拨开营销的迷雾,从资金使用时间、收益稳定性、个人预算等实际需求出发。
毕竟,买保险不是为了“赶时髦”,而是为人生的关键阶段上一把安心锁。选对产品,才能让每一分保费都花在刀刃上,稳稳守护家庭的幸福!
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!