


在新加坡当打工人有多难?银行存款利率跑不赢通胀,炒股基金心态爆炸,买房首付够不着……但最近有个叫IUL的玩意儿突然爆火,连新加坡金融圈大佬都在悄悄配置!今天就用最直白的语言,带你拆解这款"稳赚不赔"的财富密码!

一、新加坡打工人三大痛点:钱放哪儿都焦虑!
1️⃣ 银行存款利率≈空气
新加坡定存利率仅2%-3%,连通胀都跑不赢!存10万新币一年利息才2000新币(约合1万人民币),连杯奶茶自由都实现不了。
2️⃣ 炒股基金心脏受不了
3️⃣ 投资房产门槛太高
新加坡组屋要抽签,公寓首付至少40%-50%,普通打工人想当包租公/婆?先存够100万新币再说!
二、IUL横空出世:保底收益+美股红利,打工人逆袭神器!
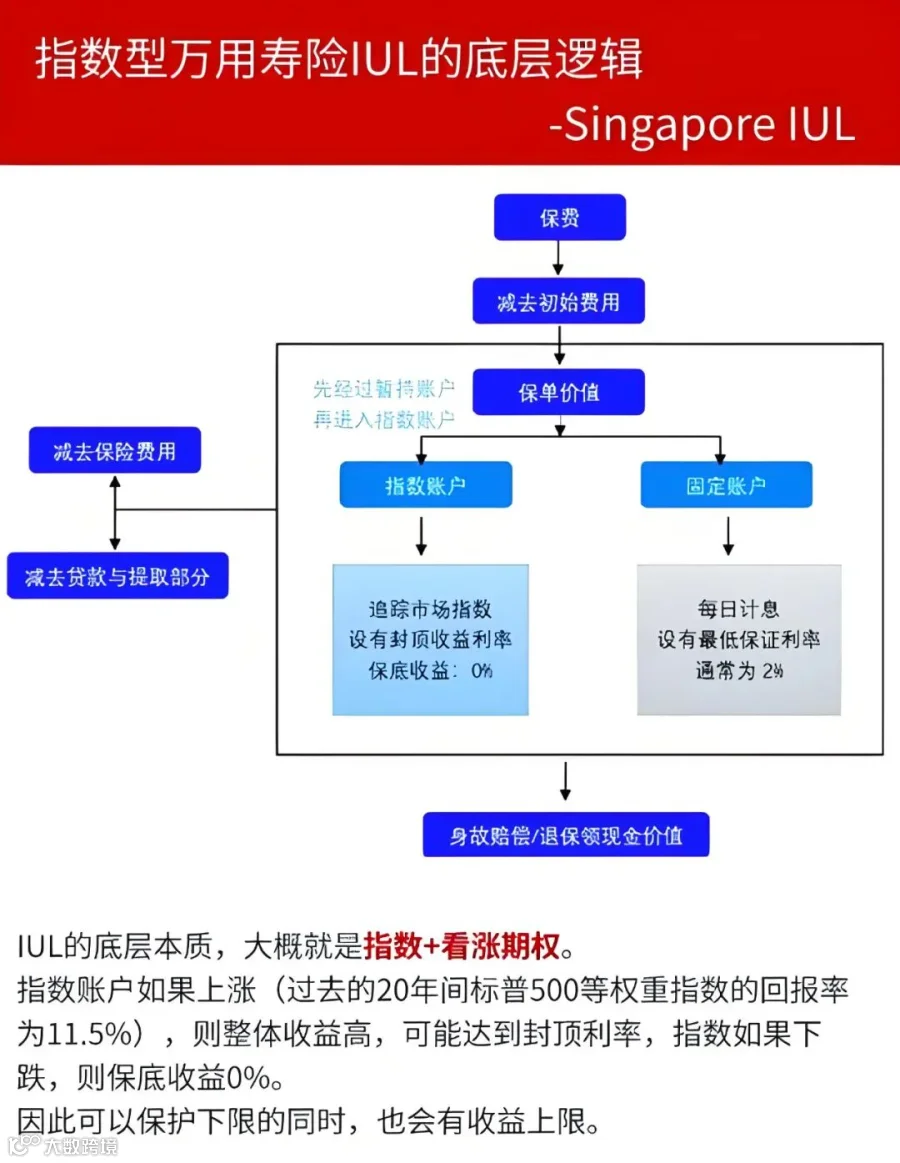
1、核心玩法
"股市跌了不亏本金,涨了能分一杯羹"
2、举个栗子
-
今年标普500涨10% → 你拿10%收益。 -
今年标普500跌20% → 你稳拿固定账户2%保底收益,指数0%收益。关键是保本金安全!
三、IUL的5大王炸功能,每一条都戳中痛点!
1️⃣ 稳赚不赔的底线
✅ 保险公司承诺保底收益2%,亏本算他们的!
✅ 封顶利率8-13%,比自己买ETF省心100倍。
2️⃣ 随时提现超灵活
账户现金价值可随时提取,用途随便你:孩子留学交学费;付首付买公寓;提前退休环游世界。
3️⃣ 免税增值黑科技
新加坡法律明文规定:保险收益不征税!
(对比炒股赚的钱要交22%资本利得税,这波血赚!)
4️⃣ 隐藏版寿险功能
万一意外身故:家人直接拿50万-500万新币赔偿金;0遗产税,完美避开新加坡高额遗产税
5️⃣ 超高杠杆传承财富
真实案例:
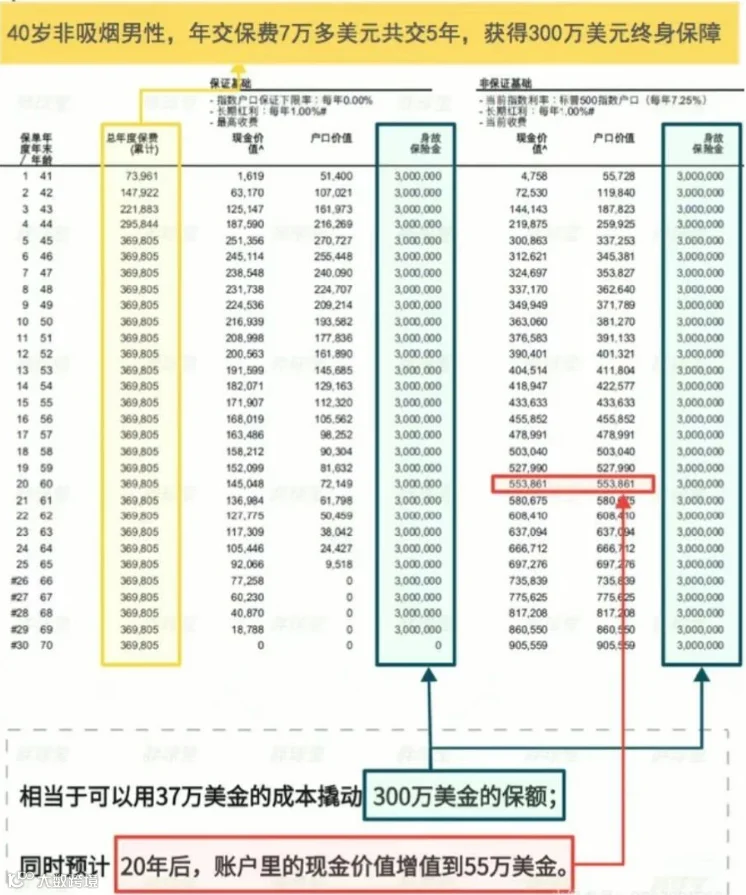
40岁男性投保30万美金保费→身故赔付300万美金!
杠杆高达10倍,一代人努力三代人受益!
四、哪些人适合冲IUL?这3类人闭眼入!
1️⃣ "搞钱脑"年轻人
想安全蹭美股红利又怕亏钱?IUL是你最佳选择!
2️⃣ 鸡娃家长
提前攒孩子留学基金,比存银行多赚3倍利息!
3️⃣ 打工人&企业主
-
普通打工人:给自己存"高级养老金" -
企业老板:用保险隔离公司债务风险
五、IUL性价比实测!这波血赚不亏
💰 投入产出比
-
40岁非吸烟男性,年缴3万美金缴10年 -
总保费30万美金 -
身故赔付300万美金(杠杆10倍!)
📈 收益对比表
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
| IUL | 5%-7% | ★☆☆ | ✅是 |
结论:IUL完美平衡收益性和安全性,堪称"打工人理财天花板"!
六、血泪提醒:这些坑千万别踩!
⚠️ 误区1:"收益和标普500一样高"→ 实际有1.75%-8%的限制。
⚠️ 误区2:"随时提现不影响收益"→ 过度提取会降低现金价值。
⚠️ 误区3:"所有人都能买"→ 糖尿病/高血压患者可能被拒保。
写在最后
在新加坡当打工人,与其天天焦虑钱放哪儿,不如直接上车IUL!保底收益兜底+美股红利可蹭+免税传承财富,这波操作简直赢麻了!
行动指南:
1️⃣ 立即预约持牌顾问做健康评估。
2️⃣ 优先配置基础保额(建议50万美金保额起)。
3️⃣ 每年定投3万-5万美金,复利奇迹等你见证。
温馨提示:新加坡金融产品迭代超快,部分保司的IUL窗口期可能随时关闭线上签约!
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
