作为2年交储蓄险的两大标杆「安盛盛利储蓄」与「国寿傲珑创富」放出最新消息双双延长销售期!盛利延至5月31日,傲珑延至6月30日。

这似乎是意料之外、情理之中的消息!毕竟,卖的这么好,市场需求这么大,加之港险“限高”在即,何不最后再“爆”一把?既然2款产品都延续了,我们不禁要再来探讨下,他们谁才是2年交最强王者呢?
如果想在产品最终真停售前做出选择,究竟哪一款更适合自己呢?今天我们来深度梳理一下这两款产品。

01安盛「盛利储蓄」
1、收益领先优势显著:在英式分红模式下,10年期的预期内部收益率(IRR)为4.41%,20年期则为6.06%。叠加6.8%的预缴利息后,10年期的IRR可提升至4.78%,长期复利潜力远超市场同类产品。
2、灵活的资产配置:固收类资产的投资比例上限为80%,非常适合风险偏好较低的投资者。
3、高分红比例:盈余的95%将直接分配至客户账户(直接在合同中明确),相当于保险公司仅收取5%的管理费,便为您管理万亿级的资产池。


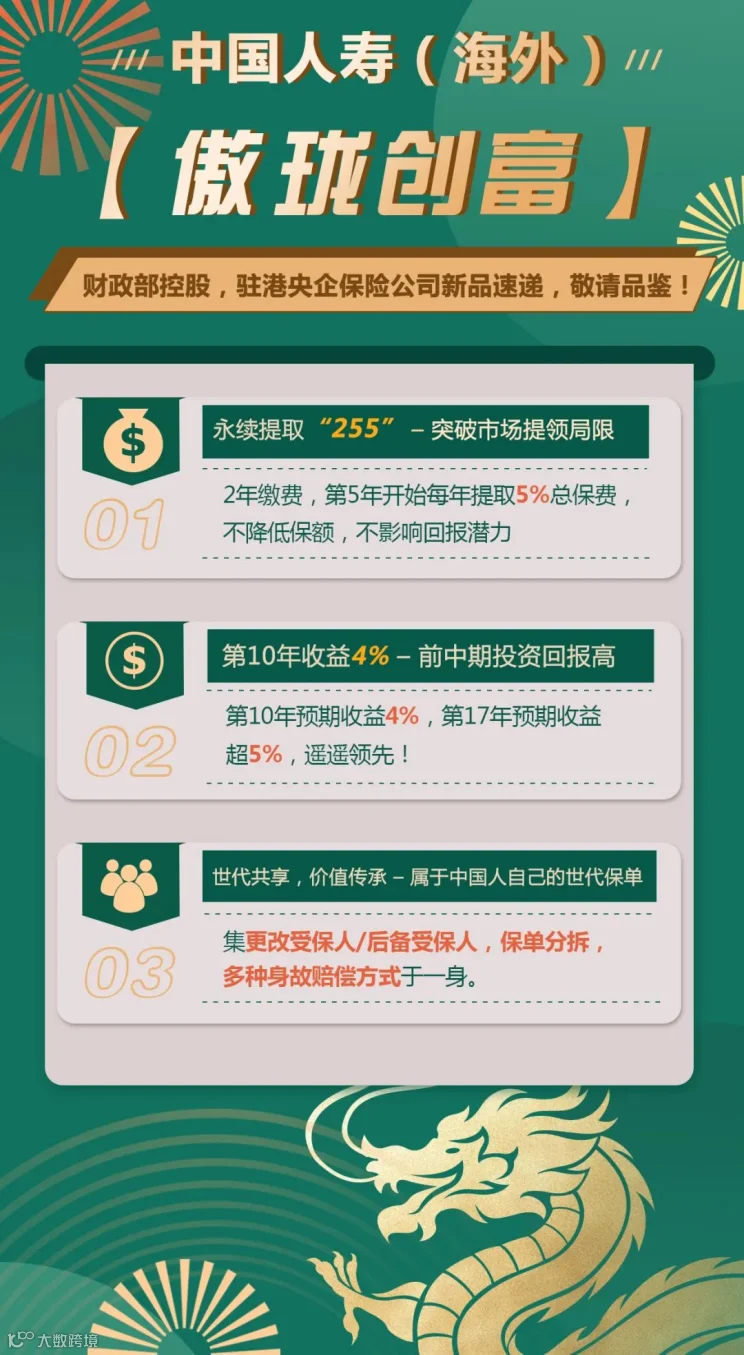
02国寿「傲珑创富」
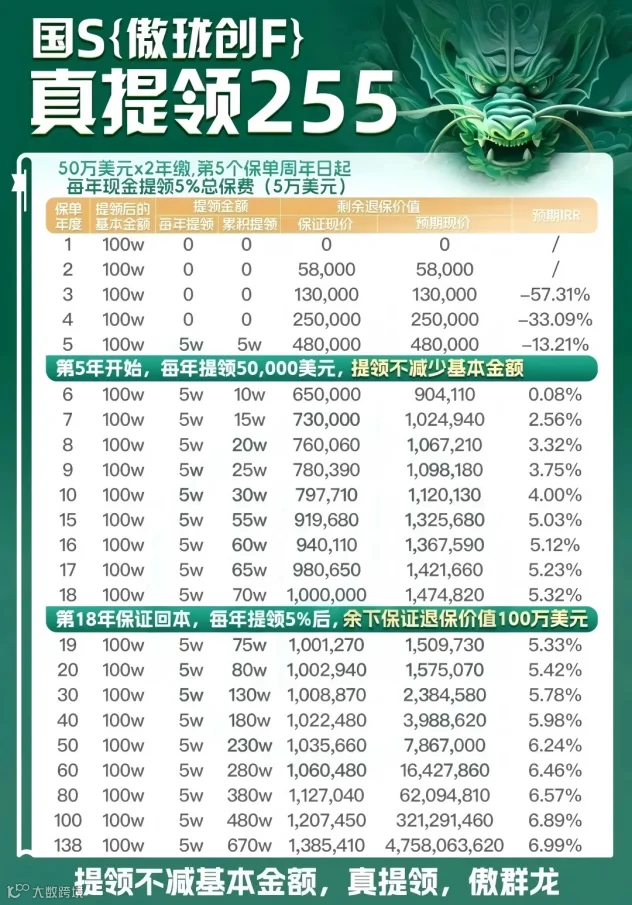
1、美式分红 + 灵活提领:结合周年红利和终期红利双账户设计,从第5年起,每年可提取总保费的5%(即255提领),且提领不影响本金,确保现金价值稳步增长。
2、稳定性卓越:终期红利实现率连续多年保持100%,周年红利的平均实现率为87.7%。在前20年中,周年红利占比保持在40%-65%之间。
3、双账户模式:设有高息活期账户,灵活提取资金,同时长期投资账户确保稳健增值。
03分红结构对比:
美式分红VS英式分红
香港保险公司通常采用三种方式派发红利:周年红利、复归红利和终期红利。从时间角度来看,周年红利和复归红利是每年发放的,而终期红利则在保单结束时一次性支付。从红利形式上看,周年红利以现金支付,复归红利则以增加保额的方式返还。

数据来源:香港保监局官网
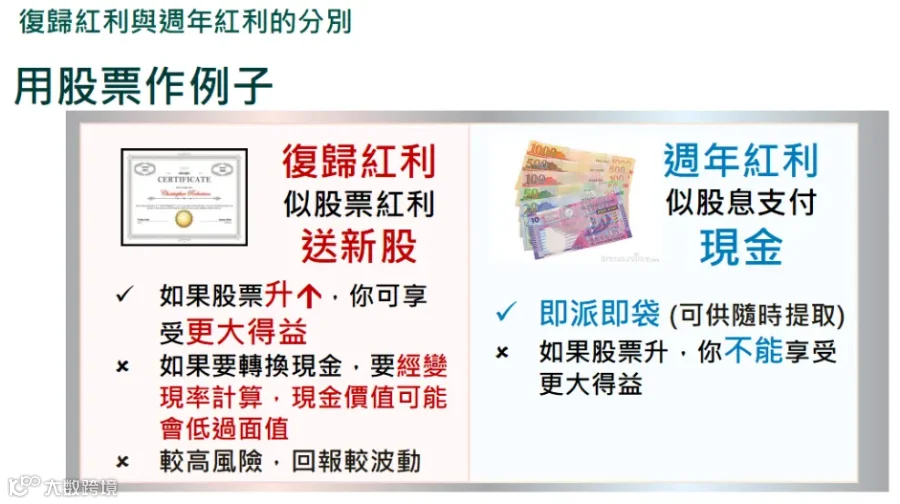
目前,安盛盛利储蓄属于英式分红产品,其红利结构包括保额增值红利(复归红利)和终期红利。如果选择提领,需按部分退保的方式,可能会影响保单的现金价值。
而国寿傲珑创富则是美式分红产品,采用周年红利和终期红利的红利结构。在此产品中,255提领的利益完全来源于周年红利,并且该红利一旦派发即为保证,不会减少产品的保证现金价值,因此具有更高的稳定性。
04分红实现率对比
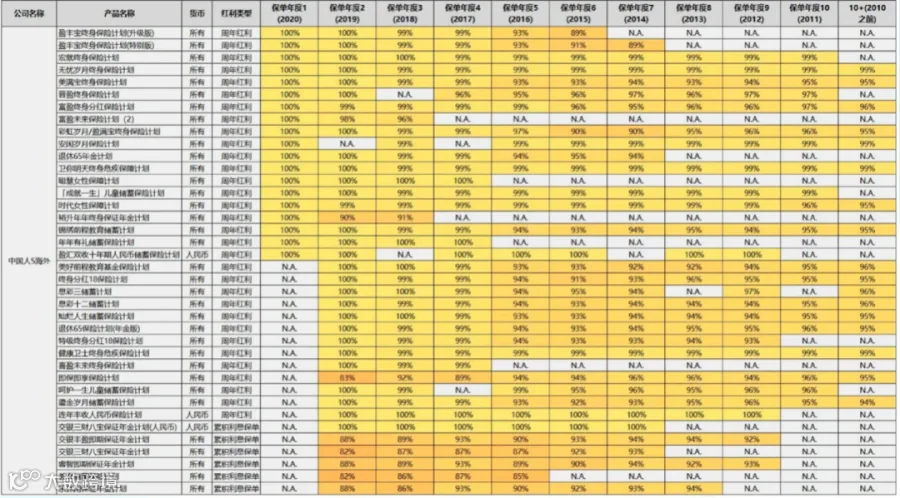
国寿海外2023年最新分红数据显示,其旗下所有产品均实现了100%的终期红利实现率,且多款产品已连续多年维持这一100%的达成率,展现出稳健的分红表现。
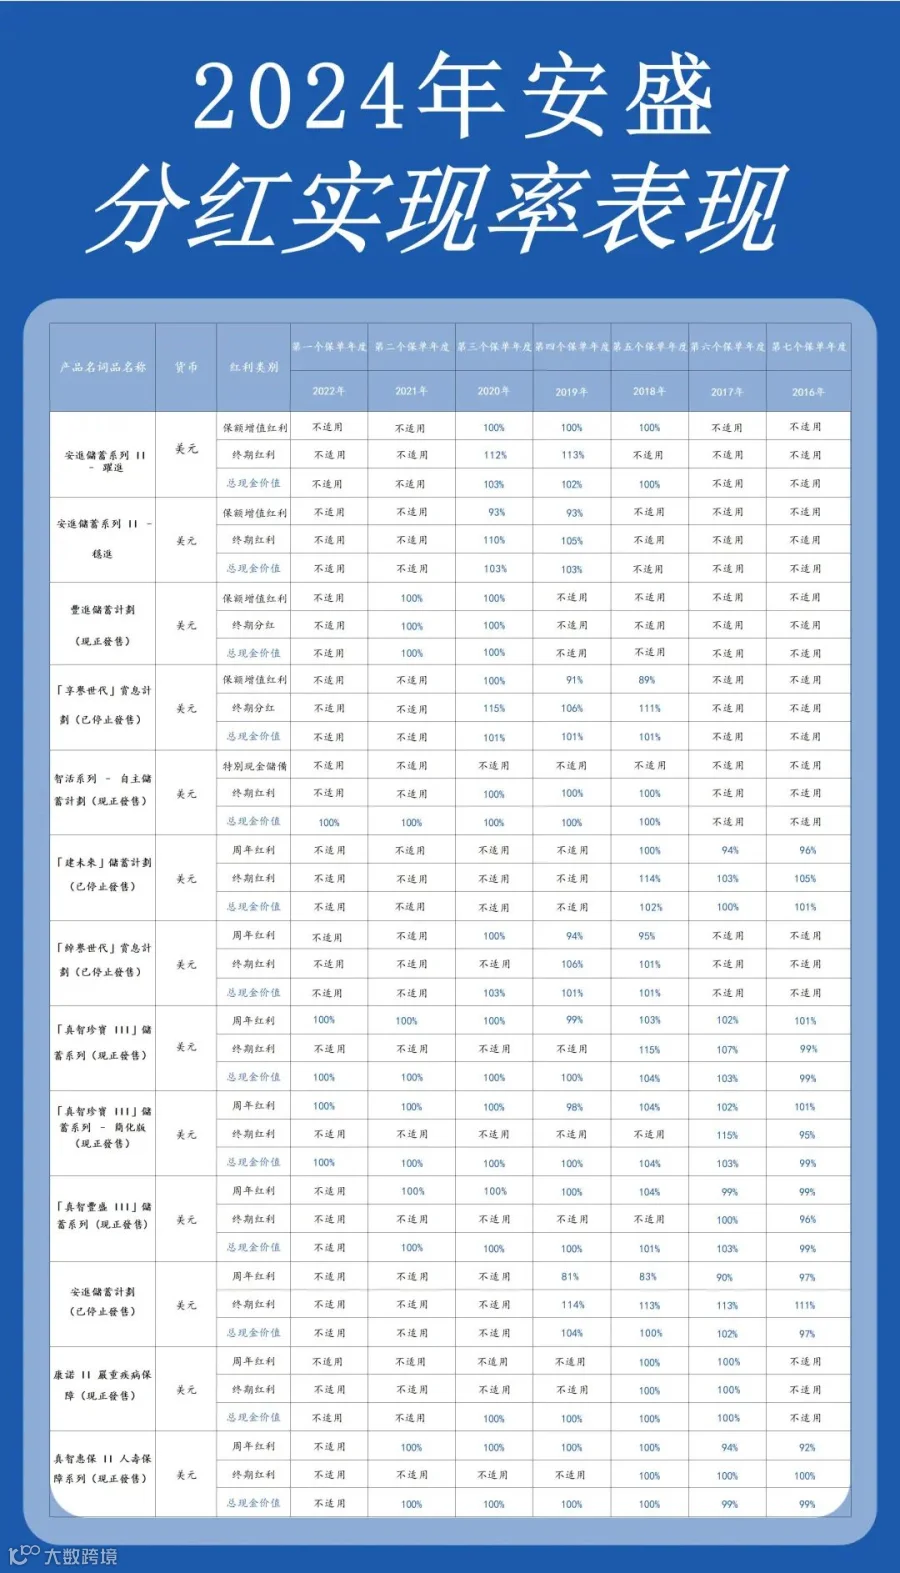
安盛最新分红实现率已公布!在其30款产品中,有22款产品的分红实现率稳定在100%及以上。其中,「智活系列-自主储蓄计划」和「安进」等旗舰产品表现尤为稳健,分红实现率高达114%,且总价值比率连续多年保持在100%以上!
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!