家人们,现在金融行业竞争激烈,变化也快,银行代卖保险越来越常见。其中,储蓄险是个很核心的品类。可我见过好多销售人员,直接把储蓄险当成储蓄去卖,结果客户发现不是自己想要的产品,产生了不少不必要的纠纷。
我今天就用一篇文章,详细说说储蓄和储蓄险的区别,帮大家从根源上避免被误导,防止错杀了适合自己的产品。
一、功能定位不一样
储蓄的本质,其实就是我们暂时把资金的使用权让出去,通过银行等金融机构来使用这笔钱,从而获取固定的利益。它主要用于短期资金的保值、应急储备或者满足大额消费的需求,重点强调安全性和流动性。储蓄的特点是单利计息,收益固定,在国内还受存款保险制度保护。
而储蓄险,是通过保险合同来锁定长期利率,实现复利增值。它还能在一定程度上撬动杠杆,像部分寿险就是如此。储蓄险主要的核心是风险转移,比如提供身故、疾病保障等,同时还能实现长期资金的积累。它更适合用于教育金、养老金这类刚性支出的规划。储蓄险是复利计息,不过前期如果退保,可能会损失本金。
二、流动性与灵活性有差异
储蓄的优点是随时都能支取。活期储蓄就不用说了,就算是定期存款,提前支取的话,也只会损失部分利息,本金是安全的。但它也有缺点,就是不具备杠杆效应,没办法应对大额突发需求。你存了多少钱,最终能拿到的价值就是这么多。
储蓄险的好处是能让客户享受长期复利,还具备一定的杠杆效应。比如说,在已缴保费小于保额时发生理赔情况,部分储蓄险还可以提供长期稳定的现金流,像年金险就是这样。
不过,储蓄险的缺点也很明显,前期退保损失比较大,在现金价值低于保费的阶段退保,会亏不少钱。而且部分储蓄险非保证收益占比高,保证回本周期很长,收益很大程度上依赖保险公司的投资水平。
三、适合不同场景和人群
从上面的分析能看出,储蓄和储蓄险适合的人群有明显差别。储蓄更适合短期资金需要周转、做应急储备的人,尤其是极度风险厌恶者,他们追求资金的灵活性和即时可用。
储蓄险更适合做长期财务规划的人,比如为养老金、子女教育金做准备,或者有强制储蓄需求的人。那些不需要短期现金流,同时有风险保障需求的朋友,也很适合储蓄险。
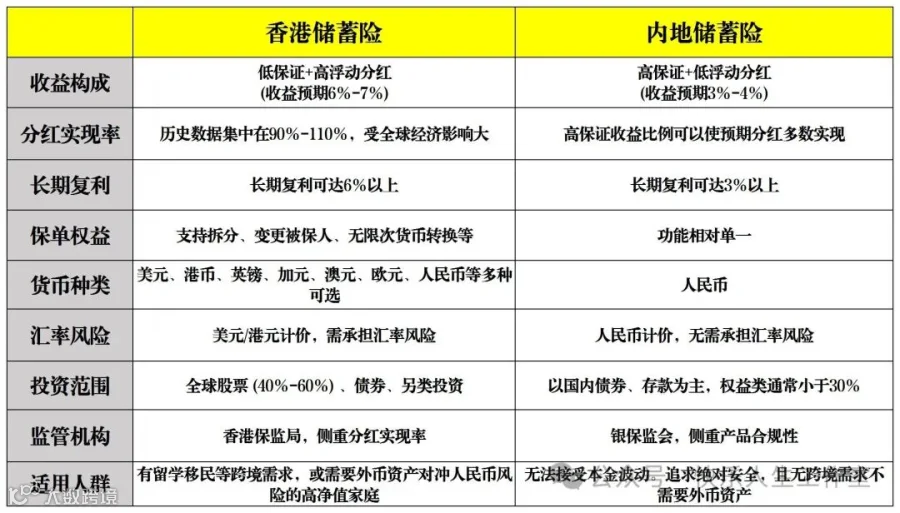
四、内地储蓄险和香港储蓄险对比
现在港险很火,为了让看清自己需求的朋友多一个选择,我给大家做了个两地储蓄险的对比表格。
写在最后
家人们,咱们明白了储蓄和储蓄险的区别后,先根据自己的资金需求,确定自己到底需不需要储蓄险,这是关键前提。如果确实需要储蓄险,再结合家庭资产情况、收入情况,还有未来的退休、子女教育规划等,看看有没有跨境需求,这是选择产品的重要过程。
只有清楚掌握自己的需求,再去选择适合自己的产品,否则工具再好、收益再高,用不上也是白搭。希望大家都能选到最适合自己的储蓄方式,让自己的资产稳健增值!
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!