要想解决养老年金的储备,一般有 3 种选择。
第一种是投保目前超热门的分红储蓄保险,这类保险特点是低保证高预期,预期能达到 7%。养老现金流可以自己主动通过减保来获取。
第二种是投保养老年金保险,这类保险保证收益在 1.5 - 2.7%,预期收益在 4 - 5%,退休后就可以领取。
第三种就是今天要重点讲的,香港仅有的 1 款真养老年金保险万通富饶千秋。
一、产品概况
万通富饶千秋这款产品投资策略比较稳健,固收类资产投资占比在 25% - 100%,最高能达到 100%,和友邦的盈御多元 3 与活享储蓄一样稳健,能尽可能降低分红的波动性。

它支持 2/5/10 年交费。
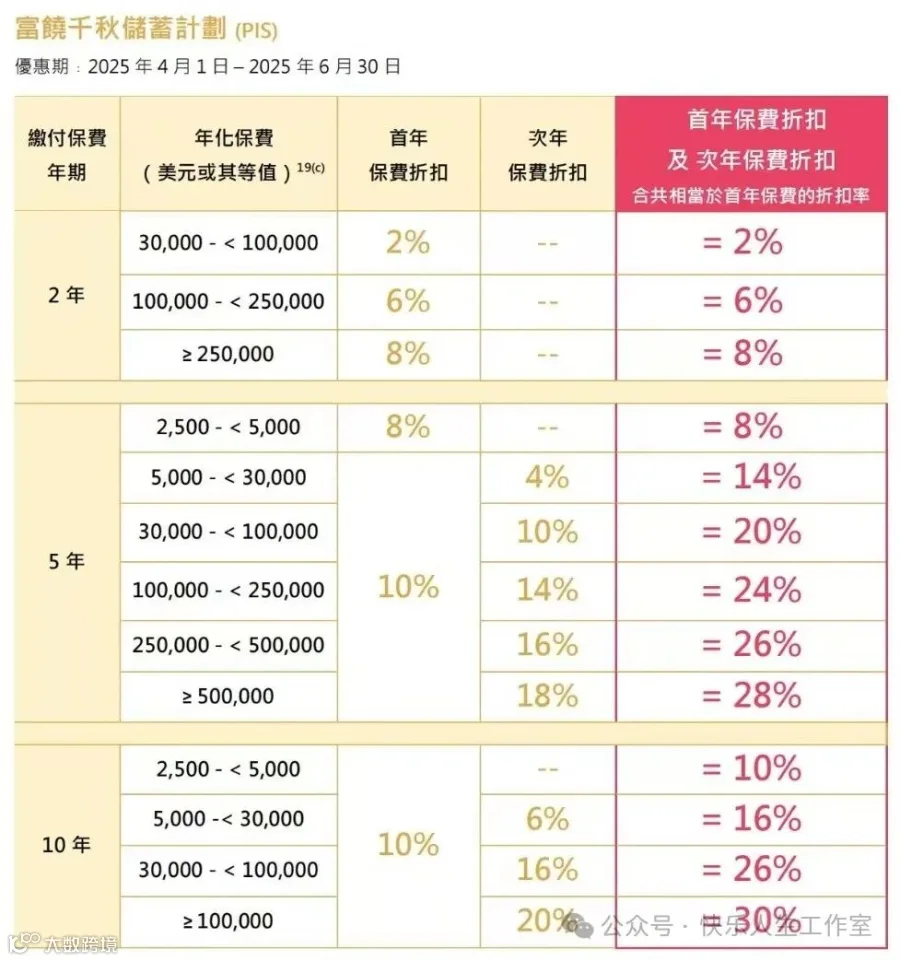
2 年交的话,每年保费能享受 2% - 8%的保费折扣,同时还有 6%的预缴利率优惠;5 年交时,每年保费可享受 8% - 28%的保费折扣,而且预缴首年保证利率为 8%。
就拿每年交 3 万来说,5 年交的话首年优惠 10%,第二年也优惠 10%,优惠额度相当可观。
在缴费期内,要是给未成年子女投保,投保人身故或者全残,最多能豁免未交的 20 万美元保费;给成年人投保,被保人 65 岁内发生高残,同样最多能豁免未交的 20 万美元保费,在港险里这样的保障挺少见的。
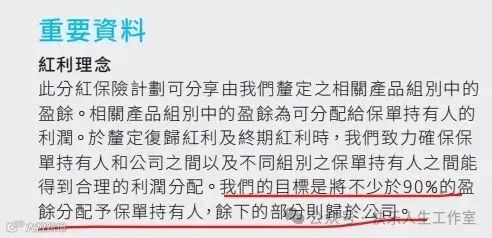
这款产品支持 10 种货币,分红分配比例 90%都写进了产品里,这充分展现了万通客户利益至上的理念,要知道香港大部分产品可都没明确分红分配比例。
另外,产品还支持终期红利锁定与解锁,目前支持解锁的产品也就友邦的有,让人感觉能运筹帷幄。
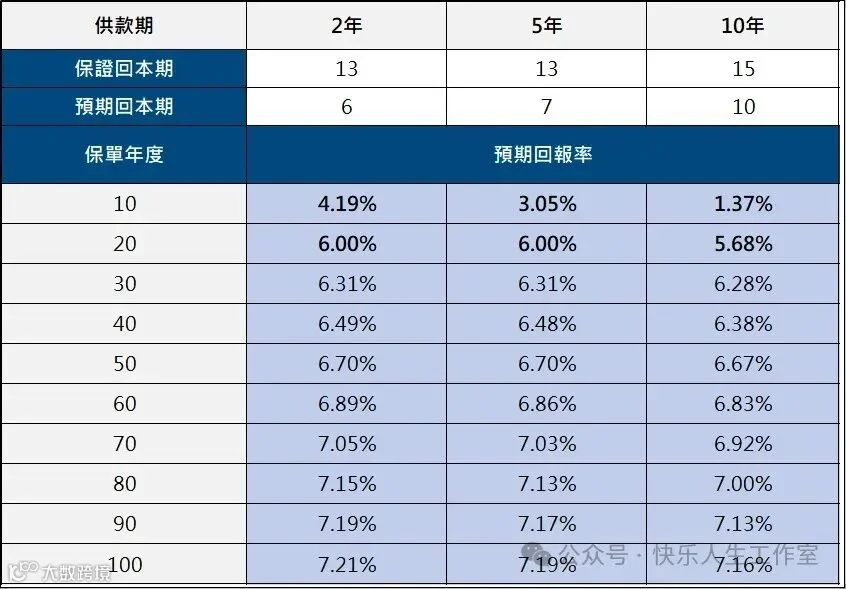
目前选择美元保单,2 年交预期 6 年回本,5 年交预期 13 年回本。满 20 年,2/5 年交的预期回报率在市场处于第一梯队,达到 6.0%,满 30 年预期为 6.31%。正是因为前期有不错的预期回报,将来转换养老年金时才能换来更多的养老金。
二、年金转换
保单满 10 年且被保人满 55 岁的时候,就可以支持把保单的全部或者部分现金价值转为养老年金保险,而且只能转换一次,可以转为以下 12 种中的任意一种。
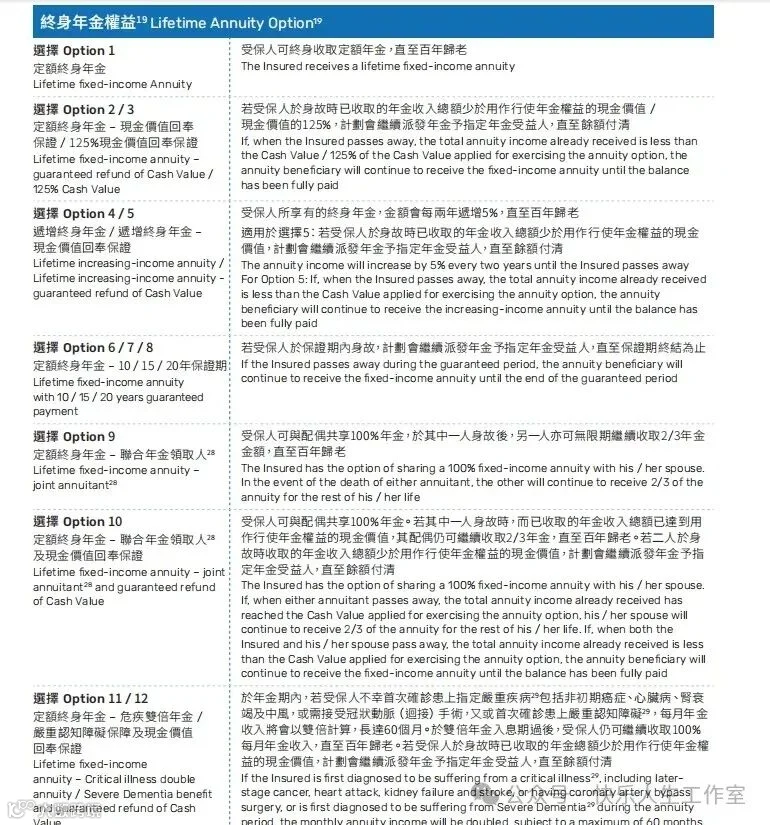
1:定额终身年金

这种设计一旦领取,终身是没有身故金与保证领取金额与现金价值的。因为没有了身故成本,所以年金派发的就比较多。纯粹是跟保司对赌博弈,如果刚领取不久就身故了,那就倒大霉了,可能领取的钱远低于所交保费,如果长寿那就很赚。适合丁克、长寿、不需要传承的客户。
2+3:定额终身年金—现价回奉保证
相比于第一种设计形式,这种保证领取金额不低于转换时的现金价值或者现价的1.25倍。
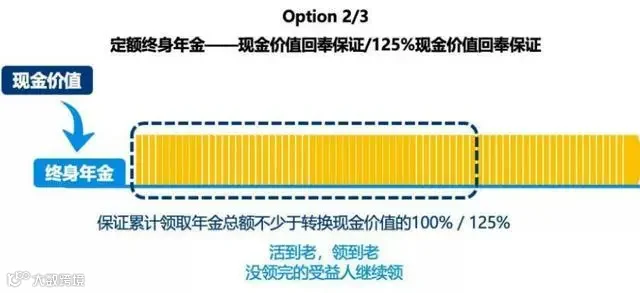
解决了第一种设计客户亏损的担心,但是每笔的领取年金是没有第一种高的。适合兼顾领取金额与保证金额的客户。
4/5:递增终身年金(现金价值无/有回奉)

递增领取,每两年递增5%,等差数列,递增的金额是一样的。领取年金后无现价无身故金。

只是多了个保证领取,每2年等差递增5%,递增终身。如果身故时累计领取总额对于转换时的产品现价,则受益人继续领取,直至总额为转换时的现价为止。适合想递增领取,对抗通胀的客户。
678:定额终身年金(10/15/20年保证期)
每笔年金固定,保证10/15/20年领取,保证期内不幸身故的话受益人继续领取,直至过了保证期。

适合兼顾领取金额与保证金额的客户。
9/10:联合年金


这种就是联合生命年金,一直领,直到两个被保人都身故停止年金派发,适合夫妻两人当被保人。一开始是领取100%年金,一人身故后另外一人领取2/3年金。适合夫妻共保的客群。
以上2个,一个有保证领取转换时的现价,一个没有。
11/12:定额终身年金(重疾/认知障碍双倍及现价回奉保证)

确诊重疾/严重认知障碍可以领取双倍年金,双倍年金可以领取5年,5年后还生存的话领取一倍年金至终身。保证领取总额不低于转换时的现金价值。适合体况差、有家族病史的客群。
下面给大家举两个案例看看:
案例一:40 岁女性,每年交 5 万,交 5 年,总额 25 万美元,60 岁开始把全部现价转换为年金,选保证 20 年领取的方案。

按照计划书演示,60 岁时把预期的 716014 元现价一次性转换成年金,按目前转换率,60 岁开始每年固定领 44422 美元,保证领取 20 年,保证领取总额 888440 美元,比转换前的 71.6 万现价还高。
终身领取的话,到 90 岁时累计能领 130 多万美元,领完后现价为 0。
案例二:35 岁女性,每年交 5 万,交 2 年,总计 10 万美元,55 岁时把全部现价转为年金,因为是不婚主义者,不考虑身故利益,所以选方案 1。

按照计划书演示,55 岁时把预期的 311876 元现价一次性转换成年金,按目前转换率,55 岁开始每年固定领 18788 美元,保证领取 0,终身领取,到 90 岁时累计能领 65 多万美元,领完后现价为 0。
一旦转换,金额就确定了,咱们就不用担心后期的投资风险,相当于把投资风险和长寿风险都转移给了保险公司。

而且我们可以选择只转换部分现价,比如一半转锁定确定性,另一半不转继续留着锁定流动性,既能有保证的年金,又能保留继续增值的潜力和随时减保部分领取的灵活性,一举两得。

三、优缺点分析
优点
1. 转换选择多样,虽然 12 个转换选择里只有第一个是确定未来会有的,其他 11 个未来可能会有调整,但公司会尽可能丰富选择。
2. 转换后不用担心后期的投资风险和长寿风险,保险公司会承担相应责任。
3. 可以灵活选择转换比例,既能保证一部分收益确定,又能保留一部分资金继续增值。
缺点
1. 除了第一个转换选择外,其余 11 个未来可能调整,有一定不确定性。
2. 转换比率不确定,主要取决于保险公司对未来人的寿命预期和投资假设。要是转换时人均寿命更长,投资假设利率降低,年金转换比率就会调低。
3. 不建议太早转换,起码保单存续 15 年以上,不然刚满 10 年保单现价可能不高,转换后的年金就不多。
4. 如果转换后保险公司投资超预期好,那选择转换的保单利益就会付出较大的机会成本,说白了就是你赌保险公司未来投资不景气才选择转换的。
写在最后
甘蔗没有两头甜,为啥只有万通的产品支持转为真养老年金,香港其他养老年金没有上面保证领取的设计形态呢?这是因为真养老年金在西方国家几乎绝迹,保险公司本身承受着很大的长寿风险。
目前也就万通保险的产品能转真养老年金,不过真养老年金在大陆市场还是比较常见的,传统型或者分红型都有,各有各的优势。
如果您想要进一步了解或想测算香港保险, 新加坡保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!