在时代浪潮中,个人财富如同沧海一粟,一次经济冲击便可能面临缩水风险。如何让财富穿越周期,在抵御风险中实现守富、传富甚至创富?指数型万能寿险(IUL)无疑是破局之选。
今天,我们聚焦市场热议的百慕大宏利IUL,解码其成为财富管理「神器」的底层逻辑。
一、百慕大IUL的核心特质:为何成为华人投保新宠?
华人投保IUL的热门地区集中在百慕大和新加坡,两地在保单架构、保额设定、投资策略等方面差异显著。
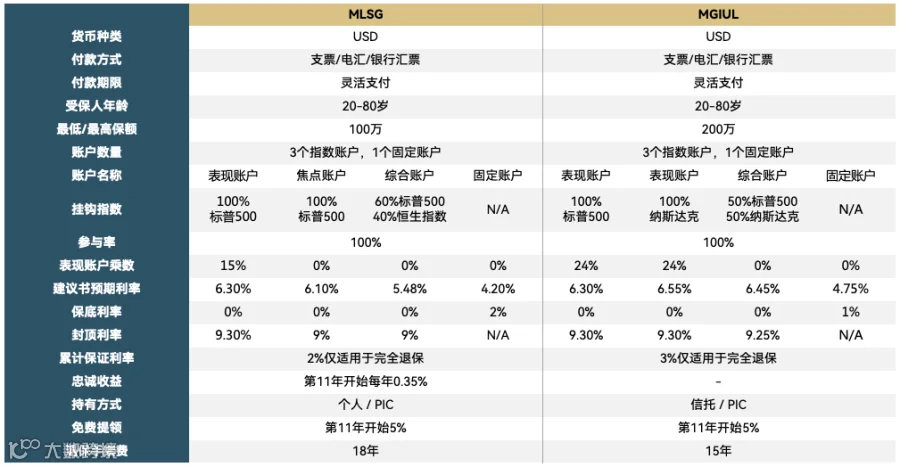
左边为新加坡宏利IUL,右边为百慕大宏利IUL
百慕大IUL的独特优势体现在:
1. 全球免税天堂的费率红利
百慕大作为国际知名免税港,汇聚全球顶尖保险公司与再保险体系(即为保险公司提供风险承保的机制)。历经长期市场竞争,当地保司普遍提供更低廉的保险费率,直接为客户降低投保成本。
2. 监管宽松下的产品功能突破
百慕大金融监管环境灵活,行业自律机制成熟,催生了更强的产品创新力。以人寿杠杆为例,同一家保司在百慕大推出的保单杠杆率,显著高于内地或香港市场。
3. 远程投保与宽松核保的双重便利
作为北大西洋岛屿,百慕大保险公司支持全球客户远程投保;其IUL产品因兼具投资属性,核保条件宽松,尤其适合在其他地区因健康问题投保受限的人群。
4. 宽泛的承保范围与多元缴费模式
以宏利MXIUL 24为例,承保年龄覆盖20-80岁,支持趸缴、5/10/20年分期缴等方式。
中国籍客户最低保额200万美元,最高可达1.15亿美元,但对美国籍、绿卡持有者、加拿大税务居民等设有投保限制。
二、百慕大宏利MXIUL 24:产品架构与优势拆解
宏利MXIUL 24的爆火,源于其在资产隔离、投资策略、杠杆设计等维度的突破:
1. 信托持有模式:低成本实现资产隔离
产品采用「母信托+子信托」架构:宏利预设集合信托(母信托),下设子信托持有保单。客户以子信托参与人身份,以较低成本享有资产所有权,同时实现债务隔离与隐私保护。
 2. 灵活保费分配与融资杠杆
核保通过后保费金额固定,扣除保障成本后,剩余资金可按客户指令分配至「固定策略账户」或「指数策略账户」,支持比例组合投资;
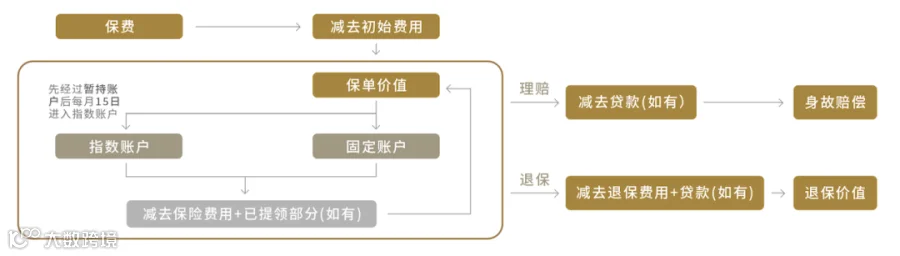
允许保费融资,通过杠杆放大投资收益,满足高净值客户资金运作需求。
3. 双账户设计与收益增强机制
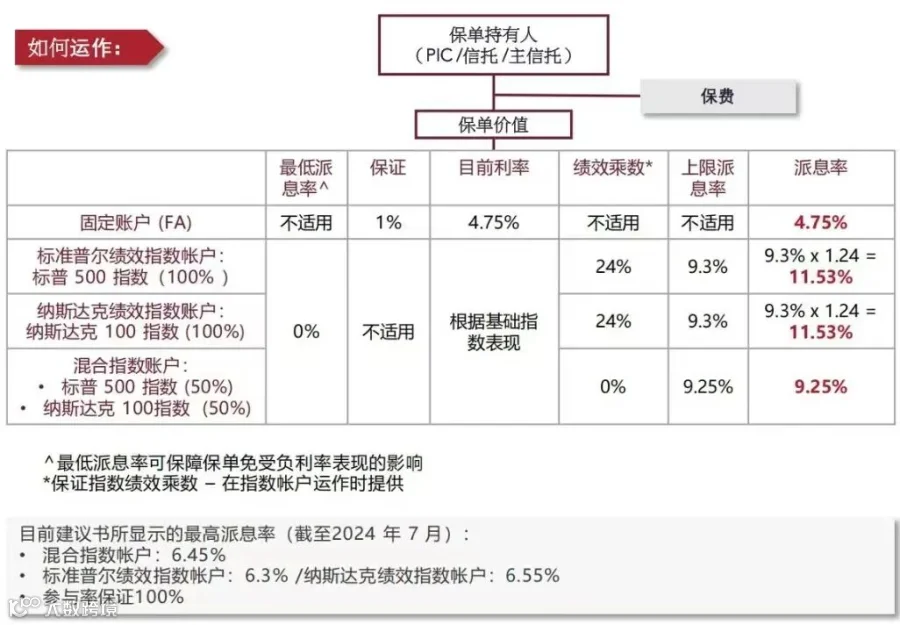
i) 固定策略账户:保证1%保底利率,适合风险厌恶型配置;
ii) 指数策略账户:包含混合账户与指数表现账户,保底利率0%,封顶利率9.3%,叠加最高1.24倍加成系数(如指数收益9.3%,实际收益率可达11.53%)。最终收益取决于账户资金配比与跟踪指数表现。
4. 指数选择与历史表现支撑
MXIUL 24跟踪标普500与纳斯达克指数。
过去20年数据显示,除4次重大市场波动(如股灾、疫情)外,两大指数16年均保持上涨,带动保单实现稳健收益。

三、高杠杆:百慕大宏利的「致胜密码」
MXIUL 24提供2-12倍人寿保障杠杆,具体比例受年龄、性别、投资额影响:
例:40岁非吸烟女性可享约8倍杠杆,男性约7倍(十年缴费标准体费率)。
 四、财富管理「神器」的终极优势盘点
1.杠杆天花板:全球领先的寿险杠杆比例,以小资金撬动高额保障;
2.指数联动性:跟踪标普500等主流指数,25年平均回报率近6%;
3.传承灵活性:信托持有模式支持多代受益人规划,实现财富永续传承;
4.资产安全性:美元保单搭配离岸架构,兼顾资产隔离与跨境配置需求。
从免税港的费率优势到指数投资的收益潜力,百慕大宏利IUL正凭借全维度优势,成为高净值人群穿越经济周期的财富管理标配。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!