


家人们,今天来给大家聊聊香港离岸人民币保单。2024年香港保险新单保费里,人民币保单占了3.9%,这些基本上都是内地客户投保的。2024年全年香港新单保费有2198亿港元(这里说的是首年保费,不含续期),这么算下来,人民币保单2024年新单保费就是85.7亿港币,差不多80亿人民币。而2024年内地客户新造保单保费是628亿港币,还上升了6.5%。这么一算,内地客户2024年选择人民币保单的占比是13.6%。

再看看2023年,香港全年人民币计价的新单保费是106.61亿港币,大概100亿人民币,占内地客户新单保费的18%。这就说明,虽然2024年内地客户保费比2023年净增长了6.5%,但是选择人民币保单的却少了20亿。这大概率是因为2024年美元一直在升值,美元保单的吸引力越来越强。倒不是内地客户不喜欢香港离岸人民币保单,实在是2024年美元太诱人了。

不过从2025年开始情况就不一样了,近期人民币开始升值。在5月12日中美经贸会谈取得超预期进展后,13日中国央行自4月初以来首次把人民币中间价设在7.2以下,报7.1991,比前一天调强了75点,人民币对一篮子货币也走强了。
高盛还预测,接下来人民币可能会继续升值,6个月内到7.1,12个月内到7.0,但这只是预测。

那什么时候适合选美元保单呢?
要是你有明确的美元需求,比如孩子留学、移民;或者想追求资产多元化,对冲人民币贬值风险;又或者能承受汇率波动,打算长期持有来平滑短期波动;再就是信任美元作为国际储备货币的稳定性,这些情况下选美元保单就比较合适。
什么时候适合选人民币保单呢?
要是你主要生活、消费都在中国内地;厌恶汇率波动风险,追求资金的确定性;资产规模比较小,不需要复杂的货币配置;或者对美元走势持谨慎态度,比如预期人民币会升值,那人民币保单就是不错的选择。
这里要提醒那些没有境外美元使用需求,却跟风选美元保单的客户,汇率风险可不能忽视,它就像一把双刃剑。
而没有境外美元使用需求,选离岸人民币保单的朋友要知道,人民币保单和美元保单目前在投资上没啥本质区别,投资标的也差不多。
给大家看看自1995年以来,分别用美元、人民币为计价单位投资美国标普500指数,每5年的收益表现。
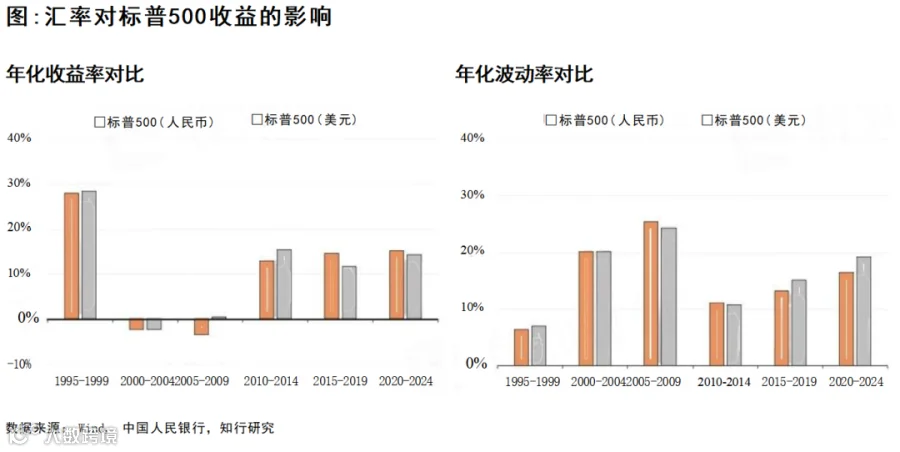 1995到2005年,用人民币或者美元计价投资标普500,收益差别不大。因为这期间中国为在亚洲金融危机后维持经济稳定,美元兑人民币汇率一直维持在8.28左右。
2005年开始汇率改革,到2014年,人民币对美元升值,汇率从8.28左右降到6.0左右,这时候用人民币投资标普500的收益率就略低于用美元投资的收益。2015年到2025年初,人民币对美元贬值,汇率从6.0左右升到7.30左右,这时用人民币投资标普500的收益率就高于用美元投资的收益。

从这些数据能看出,不管是人民币还是美元,投资境外权益市场,汇率影响不大,主要还是看权益市场本身的表现。
投资固收类资产的话,目前离岸人民币保单主要投美元计价的资产,不过也会尽量配置和人民币币种相同的固收资产。要是投资美元计价资产,会用货币掉期交易来降低汇率波动风险。
和内地的人民币保单比起来,香港的离岸人民币储蓄型保单预期收益更高,预期能达到6 - 7%,而内地的大概是2.5 - 3.4%;香港离岸人民币保单的杠杆终身寿险能提供更高的杠杆和更高的退保现价;香港的人民币保单重疾险(目前只有一家有)能提供更高的保额保障。
随着内地今年7月保险预定利率进一步下调,离岸人民币保单的优势就更突出了,特别有吸引力。要是你有问题或者想咨询,可以在下方留言联系,或者扫码微信联系。
如果您想要进一步了解或想测算香港保险, 新加坡保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
